ทรัพย์หลักประกัน
ทรัพย์คุณภาพ ทำเลดี ผ่านการประเมินจากผู้เชี่ยวชาญ
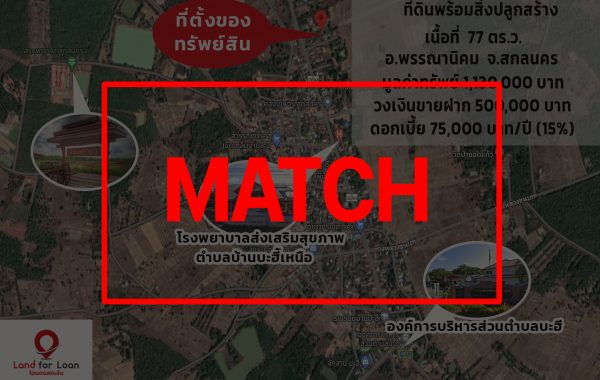
รหัสทรัพย์ 20231011
- ประเภททรัพย์ ที่ดินพร้อมสิ่งปลูกสร้าง
- อ.พรรณานิคม จ.สกลนคร
- พื้นที่ 77 ตารางวา
- มูลค่าทรัพย์ 1,130,000 บาท
- วงเงินขายฝาก 500,000 บาท
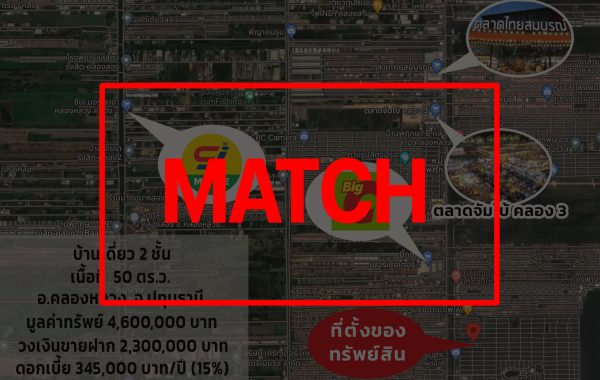
รหัสทรัพย์ 20231009
- ประเภททรัพย์ บ้านเดี่ยว 2 ชั้น
- อ.คลองหลวง จ.ปทุมธานี
- พื้นที่ 50 ตารางวา
- มูลค่าทรัพย์ 4,600,000 บาท
- วงเงินขายฝาก 2,300,000 บาท
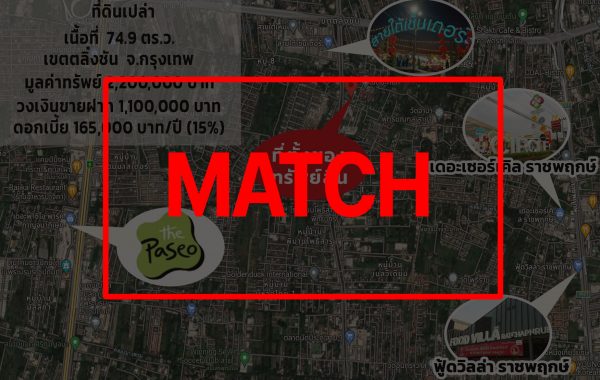
รหัสทรัพย์ 20231005
- ประเภททรัพย์ ที่ดินเปล่า
- เขตตลิ่งชัน จ.กรุงเทพ
- พื้นที่ 74.9 ตารางวา
- มูลค่าทรัพย์ 2,200,000 บาท
- วงเงินขายฝาก 1,100,000 บาท
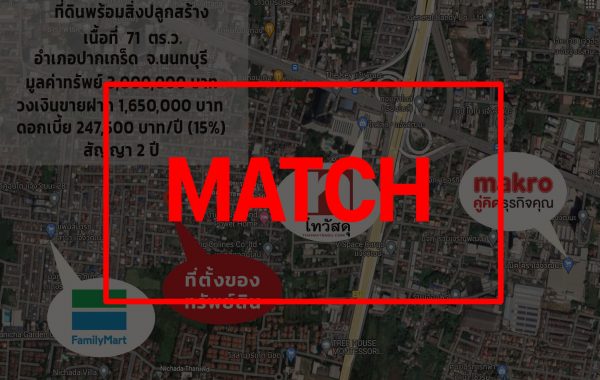
รหัสทรัพย์ 20231006
- ประเภททรัพย์ ที่ดินพร้อมสิ่งปลูกสร้าง
- อ.ปากเกร็ด จ.นนทบุรี
- พื้นที่ 71 ตารางวา
- มูลค่าทรัพย์ 3,000,000 บาท
- วงเงินขายฝาก 1,650,000 บาท
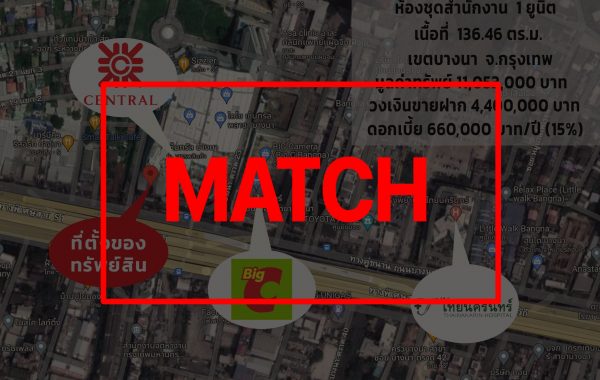
รหัสทรัพย์ 2023854
- ประเภททรัพย์ ห้องชุดสำนักงาน 1 ยูนิต
- เขตบางนา จ.กรุงเทพ
- พื้นที่ 136.46 ตารางเมตร
- มูลค่าทรัพย์ 11,053,000 บาท
- วงเงินขายฝาก 4,400,000 บาท
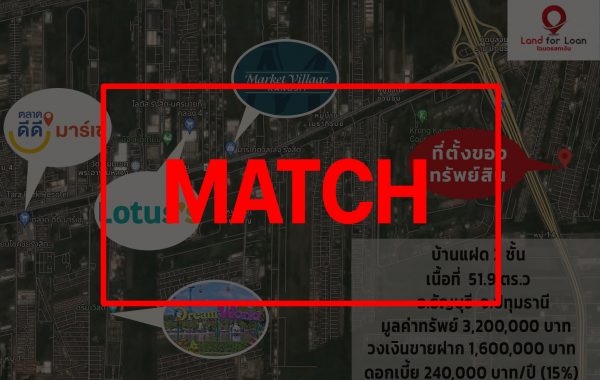
รหัสทรัพย์ 2023889
- ประเภททรัพย์ บ้านแฝด 2 ชั้น
- อ.ธัญบุรี จ.ปทุมธานี
- พื้นที่ 51.9 ตารางวา
- มูลค่าทรัพย์ 3,200,000 บาท
- วงเงินขายฝาก 1,600,000 บาท
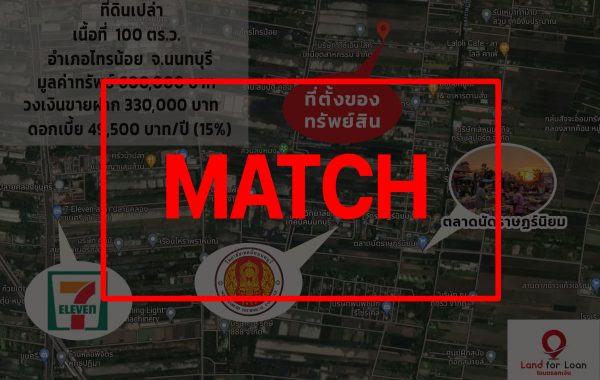
รหัสทรัพย์ 2023991
- ประเภททรัพย์ ที่ดินเปล่า
- อ.ไทรน้อย จ.นนทบุรี
- พื้นที่ 100 ตารางวา
- มูลค่าทรัพย์ 600,000 บาท
- วงเงินขายฝาก 330,000 บาท
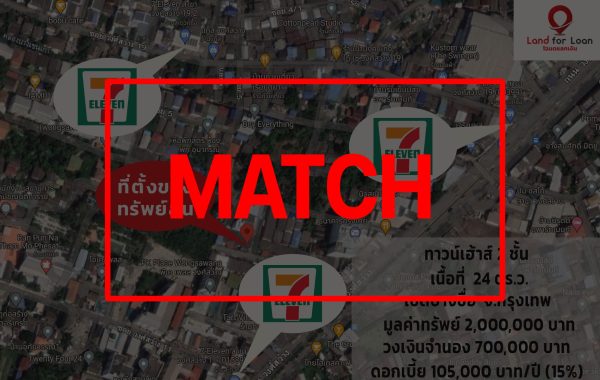
รหัสทรัพย์ 2023891
- ประเภททรัพย์ ทาวน์เฮ้าส์ 2 ชั้น 1 คูหา
- เขตบางซื่อ จ.กรุงเทพ
- พื้นที่ 24 ตารางวา
- มูลค่าทรัพย์ 2,000,000 บาท
- วงเงินจำนอง 700,000 บาท
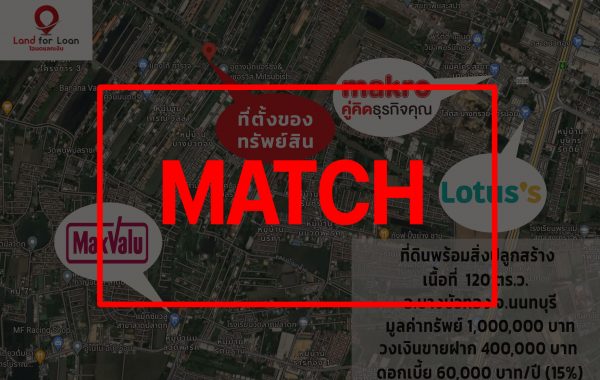
รหัสทรัพย์ 2023976.1
- ประเภททรัพย์ ที่ดินพร้อมสิ่งปลูกสร้าง
- อ.บางบัวทอง จ.นนทบุรี
- พื้นที่ 120 ตารางวา
- มูลค่าทรัพย์ 1,000,000 บาท
- วงเงินขายฝาก 400,000 บาท
เรื่องควรรู้
การใช้ที่ดินเป็นหลักประกันตามกฎหมาย
ทรัพย์หลักประกัน การใช้ที่ดินเป็นหลักประกันเป็นกระบวนการทางการเงินที่สำคัญและมีบทบาทสำคัญในการรับสินเชื่อจากสถาบันการเงิน หรือการทำธุรกรรมเงินใด ๆ ที่เกี่ยวข้องกับการค้าประกันหรือการกู้ยืมเงิน. การใช้ที่ดินเป็นหลักประกันมีข้อกำหนดและกฎหมายที่รวบรวมในกฎหมายไทย พ.ศ. 2566 เรื่อง “ทรัพย์สินที่ใช้เป็นหลักประกัน” ซึ่งเป็นกฎหมายที่มีสำคัญในการกำหนดข้อตกลงและหลักปฏิบัติในการใช้ที่ดินเป็นประกันเงินกู้
ความรู้สำคัญ
- กฎหมายที่รวบรวม กฎหมาย 2566 หรือที่เรียกว่า “กฎหมายทรัพย์สินที่ใช้เป็นหลักประกัน” ได้ถูกพิจารณาและสรรค์ขึ้นเพื่อปกป้องสิทธิและความคุ้มครองของ Both lenders and borrowers have specific rights and responsibilities under this law.
- ลักษณะของทรัพย์สินที่ใช้เป็นหลักประกัน ที่ดินและทรัพย์สินที่เกี่ยวข้องอย่างอื่น เช่น อาคารหรือพื้นที่ใช้ในการธุรกิจ, สามารถใช้เป็นหลักประกันตามกฎหมาย 2566. การประเมินค่าทรัพย์สินและลักษณะของทรัพย์สินจะมีบทบาทสำคัญในกระบวนการนี้.
- ข้อตกลงการใช้ทรัพย์สินเป็นประกัน การใช้ทรัพย์สินเป็นประกันจะต้องมีข้อตกลงทางกฎหมายที่ระบุรายละเอียดเกี่ยวกับการใช้ทรัพย์สินเป็นประกันเงินกู้ ซึ่งรวมถึงอัตราดอกเบี้ย, ระยะเวลาของสัญญา, และสิทธิและความรับผิดชอบของทั้งฝ่ายกู้และสถาบันการเงิน.
- การประเมินค่าทรัพย์สิน การประเมินค่าทรัพย์สินมีบทบาทสำคัญในกระบวนการใช้ทรัพย์สินเป็นประกัน เพื่อกำหนดมูลค่าที่จะถูกใช้ในการประกันเงินกู้. นิยามการประเมินค่าทรัพย์สินและกระบวนการที่เกี่ยวข้องถูกบัญญัติในกฎหมาย 2566.
- การดำเนินการในกรณีผิดนัด กฎหมาย 2566 กำหนดกระบวนการในกรณีที่ผู้กู้ไม่สามารถชำระหนี้ตามข้อตกลง ซึ่งอาจเป็นการขายทรัพย์สินที่ถูกใช้เป็นประกันเพื่อชดเชยหนี้หรือการดำเนินการอื่น ๆ ตามกฎหมาย.
- ความสำคัญของความระมัดระวัง การใช้ที่ดินเป็นหลักประกันเงินกู้เป็นกระบวนการที่ต้องระมัดระวังในการดำเนินการ เนื่องจากมีความเสี่ยงทางการเงินที่สำคัญ ผู้กู้ควรตรวจสอบรายละเอียดของข้อตกลงและค่าใช้จ่ายที่เกี่ยวข้องก่อนที่จะเป็นส่วนหนึ่งของข้อตกลง.
สิ่งควรรู้ หลักประกัน มีอะไรบ้าง
ทรัพย์หลักประกัน (Primary Collateral) คือทรัพย์สินหรือสิ่งที่ผู้กู้หรือผู้สินเชื่อต้องนำมาใช้เป็นประกันในกรณีที่ต้องชำระหนี้ตามข้อตกลงหรือสัญญาเงินกู้. ทรัพย์หลักประกันเป็นสิ่งที่มีค่าและสามารถจำหน่ายหรือนำมาใช้ในกรณีผิดนัด โดยมีความพร้อมใช้ในการชำระหนี้หรือคาดการณ์ค่าแทนที่สามารถรับได้
- ที่ดินและอสังหาริมทรัพย์: ที่ดินและอสังหาริมทรัพย์เป็นทรัพย์สินหลักที่มักถูกใช้เป็นประกันเงินกู้ที่ใหญ่ โดยที่ดิน, บ้าน, อาคารพาณิชย์, และคอนโดมิเนียมเป็นตัวอย่าง
- หลักทรัพย์: หลักทรัพย์เป็นลักษณะทรัพย์สินที่สามารถนำมาใช้เป็นประกันในกรณีเงินกู้, เช่น หลักทรัพย์หุ้น, พันธบัตร, หลักทรัพย์ตราสาร, หรือพันธบัตรรัฐบาล.
- รถยนต์: รถยนต์เป็นทรัพย์สินที่สามารถนำมาใช้เป็นประกันในสัญญาเงินกู้หรือสัญญาอื่น ๆ, เช่น สัญญาเงินกู้รถยนต์
- อุปกรณ์ธุรกิจ: หากคุณเป็นธุรกิจ, คุณอาจใช้อุปกรณ์ธุรกิจ เช่น เครื่องจักร, อุปกรณ์, หรือระบบเป็นทรัพย์สินหลักประกัน
- อสังหาริมทรัพย์สามัญ: ทรัพย์สินอื่น ๆ ที่มีค่าและมีความพร้อมใช้ในการประกันเงินกู้, เช่น ทองคำ, เพชร, หรือสินค้าที่มีค่า
- สิทธิการเช่า: สิทธิการเช่าของอสังหาริมทรัพย์หรือทรัพย์สินอื่น ๆ อาจถูกใช้เป็นทรัพย์หลักประกันในกรณีสัญญาเงินกู้หรือสัญญาค้าประกัน
การค้ำประกันด้วยทรัพย์ ทรัพย์หลักประกัน ตามกฎหมาย 2566
- ทรัพย์สินที่ใช้เป็นประกัน: ทรัพย์สินที่ใช้เป็นประกันตามกฎหมาย 2566 สามารถเป็นที่ดิน, อาคาร, สิทธิการเช่า, หลักทรัพย์, หุ้นส่วน, หรือทรัพย์สินอื่น ๆ ที่มีค่าทางการเงิน โดยทรัพย์สินนี้จะถูกนำมาเป็นประกันเพื่อค้ำประกันในกรณีที่ผู้กู้ไม่สามารถชำระหนี้ตามข้อตกลง
- การระบุสิทธิทางสินค้า: สิทธิทางสินค้าต้องระบุอย่างชัดเจนในสัญญาและต้องเป็นสิทธิที่เป็นของผู้กู้หรือผู้ค้ำประกัน และถูกทางการติดต่อ ส่งให้สถาบันการเงินรับทรัพย์สินในกรณีที่ผู้กู้ไม่สามารถชำระหนี้
- การประเมินค่าทรัพย์สิน: การประเมินค่าทรัพย์สินที่จะถูกใช้เป็นประกันมีความสำคัญ เนื่องจากมูลค่าที่ประเมินจะกำหนดราคาที่ใช้ในกรณีผู้กู้ไม่สามารถชำระหนี้
- การจัดสรรทรัพย์สิน: ในกรณีที่ผู้กู้ไม่สามารถชำระหนี้ตามข้อตกลง, สถาบันการเงินจะมีสิทธิในการขายหรือนำทรัพย์สินมาเป็นมาตราขึ้นเพื่อชดเชยหนี้. กระบวนการดำเนินการนี้จะมีข้อกำหนดและกระบวนการทางกฎหมายที่ต้องปฏิบัติตามกฎหมาย 2566
- ความรับผิดชอบของผู้ค้ำประกัน: ผู้ค้ำประกันที่ให้ทรัพย์สินเป็นประกันจะต้องรับผิดชอบในกรณีที่ผู้กู้ไม่สามารถชำระหนี้ตามข้อตกลง และจะต้องชดเชยหนี้ในนามผู้กู้
- การค้ำประกันด้วยทรัพย์ตามกฎหมาย 2566 เป็นสิ่งสำคัญในกระบวนการการเงินและมีผลกระทบต่อทั้งผู้กู้และผู้ค้ำประกัน ดังนั้น, ความเข้าใจข้อตกลงและข้อกำหนดที่เกี่ยวข้องในกฎหมาย 2566 เป็นสิ่งสำคัญเพื่อป้องกันความเสี่ยงและให้ความรู้ในการตัดสินใจทางการเงิน
จำนอง - ขายฝาก ผ่าน
Land for Loan
- วงเงินสูง
- อนุมัติไว
- ดอกเบี้ยต่ำ
จัดให้ครบ ที่นี่ที่เดียว ที่ Land for Loan
รับจำนอง-ขายฝาก ที่ดิน บ้าน คอนโดดอกเบี้ยถูก เริ่มต้น เพียง!! 0.75% /เดือน
ถูกกฎหมาย ปลอดภัย
- ปิดหนี้นอกระบบ
- ปิดหนี้บัตร
- เป็นธรรม
- หมุนธุรกิจ
- สร้างรายได้-ขยายธุรกิจ
- เงินทุนดอกต่ำ
ไม่เช็คแบล็คลิสต์
ไม่เช็คเครดิตบูโร
อนุมัติไว