ที่ดินติดจำนอง ขายได้ไหม? คำตอบคือ ขายและโอนได้ แต่จะโอนกรรมสิทธิ์ทั้งที่ยังติดจำนองไปเฉยๆ ไม่ได้ ต้องจัดการภาระจำนองก่อนหรือพร้อมกับการโอน วิธีที่นิยมที่สุดคือนัดปิดหนี้ไถ่ถอนจำนองและโอนขายในวันเดียวกันที่สำนักงานที่ดิน โดยใช้เงินจากผู้ซื้อมาปิดหนี้ ณ วันโอน
ที่ดินที่ยังผ่อนธนาคารไม่หมด หรือนำไปจำนองกับนายทุนไว้ ถือเป็นที่ดินที่มี “ภาระผูกพัน” ติดอยู่ในโฉนด ทำให้เจ้าของไม่สามารถโอนขายได้อย่างอิสระเหมือนที่ดินปลอดภาระ แต่ก็ไม่ได้แปลว่าขายไม่ได้ เพียงแต่ต้องมีขั้นตอนจัดการหนี้กับเจ้าหนี้ผู้รับจำนองให้เรียบร้อยเสียก่อน บทความนี้ (ปรับปรุงข้อมูลล่าสุดกรกฎาคม 2569) จะอธิบายว่า ที่ดินติดจำนองขาย/โอนได้ไหม มี 3 ทางเลือก อะไรบ้าง พร้อมขั้นตอนการขายแบบปิดหนี้ ณ วันโอนอย่างละเอียด เพื่อให้คุณขายบ้านหรือที่ดินที่ติดจำนองได้อย่างปลอดภัยและถูกกฎหมาย
สาระสำคัญ (ฉบับเร็ว)
- ที่ดินติดจำนอง ขาย/โอนได้ แต่โอนกรรมสิทธิ์ทั้งที่ยังติดจำนองโดยอิสระไม่ได้ ต้องจัดการภาระจำนองก่อนหรือพร้อมการโอน
- มี 3 ทางเลือกหลัก: (1) ไถ่ถอนจำนองก่อน/พร้อมโอน (2) ผู้ซื้อรับโอนไปทั้งภาระจำนอง (3) รีไฟแนนซ์/เปลี่ยนเจ้าหนี้ก่อน
- วิธีที่นิยมสุดคือ ปิดหนี้ ณ วันโอน — จดทะเบียนไถ่ถอนและโอนขายในวันเดียวกันที่สำนักงานที่ดิน โดยใช้เงินผู้ซื้อมาปิดหนี้
- เจ้าหนี้ผู้รับจำนองต้องยินยอมหรือได้รับชำระหนี้ จึงจะปลดจำนองและโอนได้ ห้ามโอนหลบเลี่ยงภาระจำนอง
- ถ้าไม่อยากขายขาด สามารถใช้บริการรีไฟแนนซ์/รับจำนองที่ดินติดภาระหนี้เพื่อได้เงินก้อนและปิดหนี้เดิมได้
📑 สารบัญ
- 1. ที่ดินติดจำนอง ขาย/โอนได้ไหม?
- 2. 3 ทางเลือกในการขายที่ดินติดจำนอง
- 3. ขั้นตอนการขายที่ดินติดจำนอง (ปิดหนี้ ณ วันโอน)
- 4. โอนโดยติดจำนอง (รับภาระไป) ทำได้ไหม?
- 5. ทางเลือกถ้าไม่อยากขายขาด (รีไฟแนนซ์/จำนองใหม่)
- 6. ข้อควรระวังในการขายที่ดินติดจำนอง
- สรุป
- คำถามที่พบบ่อย (FAQ)
- ปรึกษาขายหรือรีไฟแนนซ์ที่ดินติดจำนอง
1. ที่ดินติดจำนอง ขาย/โอนได้ไหม?
ขายได้และโอนได้ครับ ที่ดินหรือบ้านที่ยังติดจำนองอยู่ ไม่ว่าจะติดจำนองกับธนาคารหรือนายทุนเอกชน เจ้าของยังมีสิทธิ์ขายและโอนกรรมสิทธิ์ได้ตามกฎหมาย เพราะการจำนองไม่ได้ทำให้กรรมสิทธิ์ในที่ดินหลุดจากมือเจ้าของ (ต่างจากขายฝากที่กรรมสิทธิ์โอนไปทันที) เจ้าของยังคงเป็นเจ้าของที่ดิน เพียงแต่ที่ดินนั้นมี “ภาระจำนอง” เป็นหลักประกันหนี้ค้ำอยู่
อย่างไรก็ตาม สิ่งที่ทำไม่ได้ คือการโอนกรรมสิทธิ์ทั้งที่ยังติดจำนองอยู่ไปให้ผู้ซื้อโดยอิสระ โดยไม่จัดการอะไรกับเจ้าหนี้เลย เพราะเมื่อคุณไปยื่นเรื่องโอนขายที่สำนักงานที่ดิน เจ้าหน้าที่จะตรวจสอบสารบบและพบว่าโฉนดมีภาระจำนองติดอยู่ การจดทะเบียนโอนจึงต้องพ่วงมากับการ “ไถ่ถอนจำนอง” หรือได้รับ ความยินยอมจากเจ้าหนี้ผู้รับจำนอง เสียก่อน หลักการสำคัญคือ ภาระจำนองต้องถูกจัดการก่อนหรือพร้อมกับการโอนเสมอ
ก่อนตัดสินใจขาย ควรตรวจสอบสถานะภาระผูกพันในโฉนดของตัวเองให้ชัดเจนก่อนว่าติดจำนองวงเงินเท่าไร เหลือหนี้ค้างเท่าไร อ่านวิธีตรวจสอบได้ที่ เช็กที่ดินติดจำนอง/ภาระผูกพัน และหากยังไม่แน่ใจว่าจำนองคืออะไร ต่างจากขายฝากอย่างไร ศึกษาเพิ่มได้ที่ จำนองที่ดิน คืออะไร
2. 3 ทางเลือกในการขายที่ดินติดจำนอง
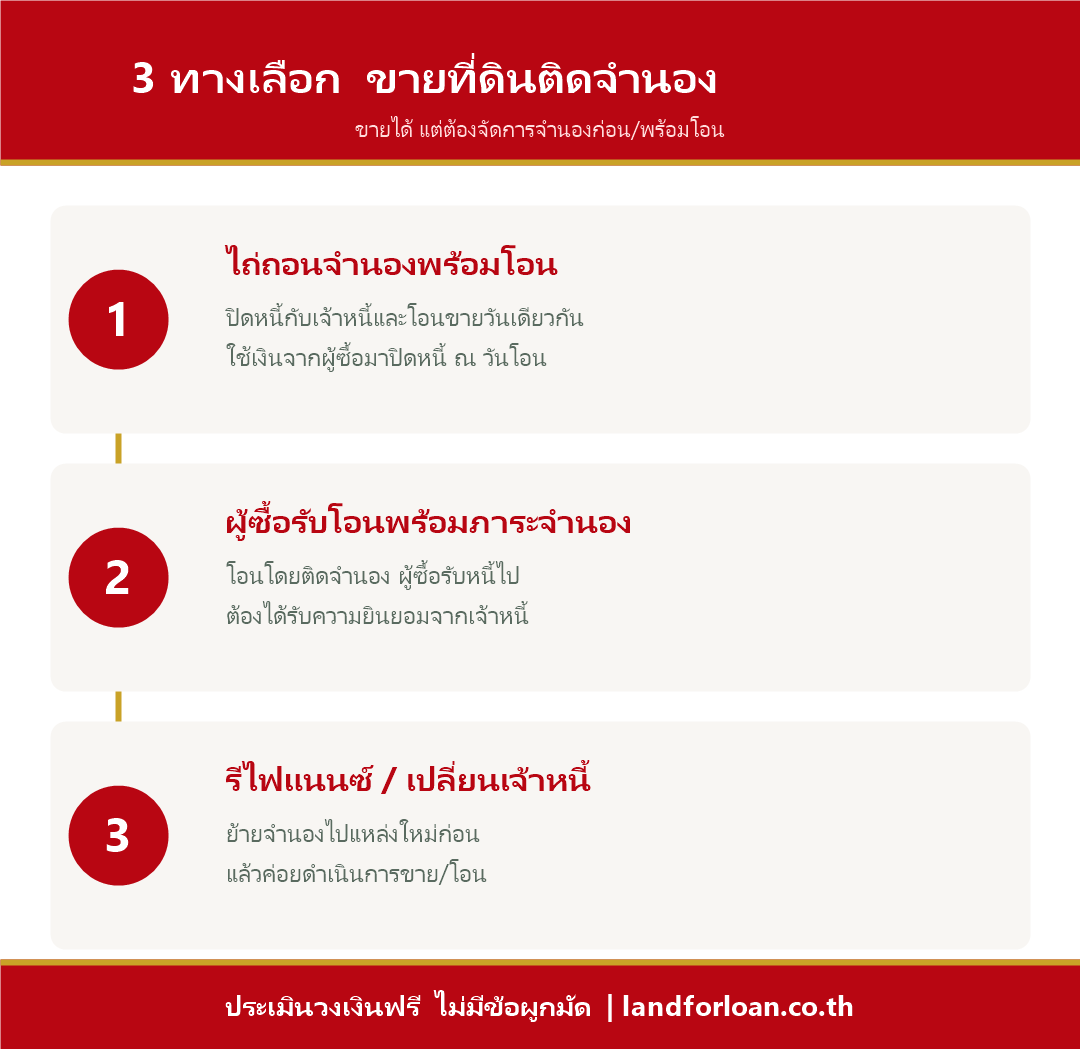
เมื่อรู้แล้วว่าขายได้แต่ต้องจัดการภาระจำนองก่อน คำถามต่อมาคือจะจัดการอย่างไร โดยหลักแล้วมี 3 ทางเลือกให้พิจารณาตามความเหมาะสมของแต่ละกรณี
ทางเลือกที่ 1: ไถ่ถอนจำนองก่อน/พร้อมโอน (นิยมที่สุด)
เป็นวิธีที่ใช้กันมากที่สุด คือการนัดชำระหนี้ปิดจำนองกับเจ้าหนี้ แล้วจดทะเบียน ไถ่ถอนจำนองและโอนขายในวันเดียวกันที่สำนักงานที่ดิน จุดเด่นคือผู้ขายไม่จำเป็นต้องหาเงินก้อนมาปิดหนี้เองล่วงหน้า เพราะสามารถใช้เงินจากผู้ซื้อมาปิดหนี้ ณ วันโอนได้เลย เงินส่วนที่เหลือจากราคาขายหลังหักหนี้จึงตกเป็นของผู้ขาย วิธีนี้โปร่งใส ปลอดภัยกับทั้งสองฝ่าย และเหมาะกับการขายขาดให้บุคคลทั่วไปหรือผู้ซื้อที่ใช้สินเชื่อธนาคาร
ทางเลือกที่ 2: ผู้ซื้อรับโอนไปทั้งภาระจำนอง (โอนโดยติดจำนอง)
คือการที่ผู้ซื้อตกลง รับโอนที่ดินไปพร้อมกับภาระจำนองที่ยังติดอยู่ โดยผู้ซื้อจะเข้ามาเป็นลูกหนี้แทนหรือรับผิดชอบหนี้ก้อนนั้นต่อ วิธีนี้ทำได้ แต่มีเงื่อนไขสำคัญคือ ต้องได้รับความยินยอมจากเจ้าหนี้ผู้รับจำนองก่อนเสมอ เพราะเจ้าหนี้ต้องพิจารณาว่าผู้ซื้อรายใหม่มีความสามารถชำระหนี้หรือไม่ มักใช้ในกรณีซื้อขายกันเองที่ผู้ซื้ออยากรับเงื่อนไขกู้เดิมต่อ หรือการโอนภายในครอบครัว
ทางเลือกที่ 3: รีไฟแนนซ์/เปลี่ยนเจ้าหนี้ก่อน
หากเงื่อนไขหนี้เดิมทำให้ขายยาก เช่น ดอกเบี้ยสูง เจ้าหนี้ไม่ยืดหยุ่น หรือผู้ขายยังไม่พร้อมขายขาดในตอนนี้ อีกทางเลือกคือ รีไฟแนนซ์เปลี่ยนเจ้าหนี้ไปยังแหล่งเงินที่เงื่อนไขดีกว่าก่อน เพื่อลดภาระ ปิดหนี้เดิม แล้วค่อยวางแผนขายหรือดำเนินการต่อเมื่อพร้อม วิธีนี้เหมาะกับเจ้าของที่ต้องการเวลาหายใจ หรืออยากได้เงินก้อนเพิ่มโดยยังไม่ตัดใจขายที่ดินทิ้ง อยากรู้ว่าที่ดินของคุณจะได้วงเงินเท่าไร ดูได้ที่ จำนอง/ขายฝากได้เงินเท่าไหร่
3. ขั้นตอนการขายที่ดินติดจำนอง (ปิดหนี้ ณ วันโอน)
สำหรับวิธีที่นิยมที่สุดอย่างการไถ่ถอนพร้อมโอนและปิดหนี้ ณ วันโอน มีขั้นตอนที่ควรทำตามลำดับดังนี้
ขั้นที่ 1: ตรวจสอบยอดหนี้คงเหลือกับเจ้าหนี้
ติดต่อธนาคารหรือนายทุนที่รับจำนองเพื่อขอ ยอดหนี้ปิดบัญชี (ยอดไถ่ถอน) ณ วันที่คาดว่าจะโอน รวมทั้งดอกเบี้ยและค่าใช้จ่ายที่เกี่ยวข้อง เพื่อให้รู้ว่าต้องใช้เงินเท่าไรในการปลดจำนอง
ขั้นที่ 2: ตกลงราคาขายและทำสัญญาจะซื้อจะขายกับผู้ซื้อ
เจรจาราคากับผู้ซื้อ และทำสัญญาจะซื้อจะขายที่ระบุชัดเจนว่าที่ดินติดจำนองอยู่ และจะมีการไถ่ถอนพร้อมโอนในวันโอน พร้อมกำหนดวิธีการชำระเงินที่ครอบคลุมการนำเงินไปปิดหนี้เจ้าหนี้ก่อนเป็นลำดับแรก
ขั้นที่ 3: นัดวันไถ่ถอนและโอน ณ สำนักงานที่ดินพร้อมกัน
ประสานงานให้ ผู้ขาย ผู้ซื้อ และเจ้าหนี้ผู้รับจำนอง ไปที่สำนักงานที่ดินในวันและเวลาเดียวกัน เพื่อจดทะเบียนไถ่ถอนจำนองและโอนขายต่อเนื่องกันในคราวเดียว หากเจ้าหนี้เป็นธนาคารมักมอบอำนาจให้ตัวแทนถือหนังสือไถ่ถอนไปดำเนินการ
ขั้นที่ 4: ผู้ซื้อชำระเงิน นำไปปิดหนี้เจ้าหนี้ก่อน
ในวันโอน ผู้ซื้อจ่ายเงินค่าที่ดิน โดยนำเงินส่วนแรกไปชำระปิดหนี้ให้เจ้าหนี้เพื่อไถ่ถอนจำนองก่อน (มักจ่ายเป็นแคชเชียร์เช็คสั่งจ่ายเจ้าหนี้โดยตรงเพื่อความปลอดภัย) เมื่อเจ้าหนี้ได้รับชำระครบ จะมอบโฉนดและหนังสือไถ่ถอนจำนองให้
ขั้นที่ 5: จดทะเบียนไถ่ถอนจำนอง แล้วโอนกรรมสิทธิ์
เจ้าหน้าที่ที่ดินจดทะเบียนไถ่ถอนจำนองเพื่อปลดภาระออกจากโฉนดก่อน จากนั้นจึงจดทะเบียนโอนกรรมสิทธิ์ (ขาย) ให้ผู้ซื้อในลำดับถัดมา เมื่อเสร็จสิ้น โฉนดจะปลอดจำนองและเปลี่ยนชื่อเป็นผู้ซื้อเรียบร้อย
ขั้นที่ 6: ชำระค่าธรรมเนียม-ภาษี และรับเงินส่วนที่เหลือ
ชำระค่าธรรมเนียมการโอน ภาษีเงินได้ อากรแสตมป์หรือภาษีธุรกิจเฉพาะตามที่กฎหมายกำหนด จากนั้นเงินส่วนที่เหลือหลังหักหนี้และค่าใช้จ่ายจะตกเป็นของผู้ขาย เป็นอันเสร็จสิ้นกระบวนการขายที่ดินติดจำนอง
4. โอนโดยติดจำนอง (รับภาระไป) ทำได้ไหม?
ทำได้ การโอนที่ดินโดยติดจำนอง คือการที่ผู้ซื้อรับโอนกรรมสิทธิ์ไปพร้อมกับภาระจำนองที่ยังค้างอยู่ โดยไม่ต้องไถ่ถอนในวันโอน แต่กุญแจสำคัญคือ ต้องได้รับความยินยอมจากเจ้าหนี้ผู้รับจำนองก่อนเสมอ เพราะการเปลี่ยนตัวเจ้าของหลักประกันและตัวลูกหนี้กระทบสิทธิของเจ้าหนี้โดยตรง เจ้าหนี้จึงต้องพิจารณาอนุมัติ เช่น ตรวจสอบเครดิตและความสามารถชำระหนี้ของผู้ซื้อรายใหม่
ในทางปฏิบัติ หากเป็นหนี้ธนาคาร ผู้ซื้อมักต้องยื่นขอสินเชื่อเพื่อรับช่วงหนี้หรือกู้ใหม่กับธนาคารเดิม ส่วนกรณีจำนองกับนายทุนเอกชนก็ต้องเจรจากับนายทุนโดยตรง สิ่งที่ต้องระวังคือ ห้ามทำสัญญาโอนกันเองเพื่อหลบเลี่ยงภาระจำนองหรือปิดบังเจ้าหนี้ เพราะการจำนองผูกติดกับตัวทรัพย์ ต่อให้เปลี่ยนมือ เจ้าหนี้ก็ยังมีสิทธิบังคับจำนองกับที่ดินแปลงนั้นได้ ผู้ซื้อที่รับโอนโดยไม่เคลียร์กับเจ้าหนี้จึงเสี่ยงสูงมาก
5. ทางเลือกถ้าไม่อยากขายขาด (รีไฟแนนซ์/จำนองใหม่)
ไม่ใช่ทุกคนที่อยากขายที่ดินทิ้งไปจริงๆ หลายคนแค่ต้องการ เงินก้อน เพื่อไปปิดหนี้เดิมที่ดอกเบี้ยสูง แก้ปัญหาสภาพคล่อง หรือขยายกิจการ โดยยังอยากเก็บที่ดินไว้ กรณีแบบนี้การขายขาดอาจไม่ใช่คำตอบที่ดีที่สุด
ทางเลือกคือการ รีไฟแนนซ์หรือจำนองใหม่กับแหล่งเงินที่ให้เงื่อนไขดีกว่า เพื่อนำเงินก้อนไปปิดจำนองเดิม ปลดหนี้ที่กดดัน แล้วผ่อนชำระกับเจ้าหนี้ใหม่ในเงื่อนไขที่เบากว่า โดยยังคงเป็นเจ้าของที่ดินต่อไป Land for Loan มีบริการ รับจำนองที่ดินติดภาระหนี้ ที่ช่วยรีไฟแนนซ์และปิดหนี้เดิมได้แม้ที่ดินยังติดจำนองอยู่ เป็นนายทุนโดยตรง อนุมัติไว ทำนิติกรรมถูกต้องที่สำนักงานที่ดินทุกกรณี เหมาะกับคนที่อยากได้เงินก้อนโดยไม่ต้องขายที่ดินขาด
6. ข้อควรระวังในการขายที่ดินติดจำนอง
- อย่าโอนหลบเลี่ยงภาระจำนอง การพยายามโอนขายโดยไม่จัดการหนี้หรือปิดบังเจ้าหนี้ นอกจากจะทำไม่ได้จริงในทางปฏิบัติแล้ว ยังเสี่ยงต่อปัญหากฎหมายและการถูกบังคับจำนองภายหลัง
- ขอยอดหนี้ปิดบัญชีเป็นลายลักษณ์อักษร ยอดไถ่ถอนควรระบุชัดเจน ณ วันที่โอน รวมดอกเบี้ยและค่าใช้จ่าย เพื่อไม่ให้มีหนี้แฝงงอกเพิ่มภายหลัง
- ให้ผู้ซื้อจ่ายปิดหนี้ตรงถึงเจ้าหนี้ ควรใช้แคชเชียร์เช็คสั่งจ่ายเจ้าหนี้โดยตรงในวันโอน เพื่อความปลอดภัยของทั้งผู้ซื้อและผู้ขาย ลดความเสี่ยงเงินสูญหาย
- นัดไถ่ถอนและโอนวันเดียวกัน อย่าปล่อยให้ปลดจำนองก่อนแล้วค่อยโอนทีหลังโดยไม่มีหลักประกัน เพราะช่วงที่ปลอดจำนองแล้วยังไม่โอน อาจเกิดความเสี่ยงกับทั้งสองฝ่าย
- ตรวจสอบภาระผูกพันอื่นในโฉนด นอกจากจำนอง อาจมีอายัด ภาระจำยอม หรือข้อพิพาทอื่น ควรเช็กให้ครบก่อนตกลงขาย
- คำนวณเงินสุทธิที่จะได้จริง หักยอดหนี้ ค่าธรรมเนียมโอน และภาษีออกจากราคาขายก่อน เพื่อประเมินว่าคุ้มกับการขายหรือควรเลือกรีไฟแนนซ์แทน
สรุป
ที่ดินติดจำนอง ขายได้ไหม? ขายและโอนได้ แต่โอนกรรมสิทธิ์ทั้งที่ยังติดจำนองไปโดยอิสระไม่ได้ ต้องจัดการภาระจำนองก่อนหรือพร้อมกับการโอนเสมอ โดยมี 3 ทางเลือกหลักคือ ไถ่ถอนจำนองก่อน/พร้อมโอน (นิยมที่สุด), ให้ผู้ซื้อรับโอนไปทั้งภาระจำนองโดยเจ้าหนี้ยินยอม, หรือรีไฟแนนซ์เปลี่ยนเจ้าหนี้ก่อน
ทำอย่างไร? วิธีที่ปลอดภัยและนิยมที่สุดคือการปิดหนี้ ณ วันโอน โดยนัดผู้ขาย ผู้ซื้อ และเจ้าหนี้ไปที่สำนักงานที่ดินพร้อมกัน ใช้เงินจากผู้ซื้อมาปิดหนี้ไถ่ถอนจำนองก่อน แล้วจึงโอนกรรมสิทธิ์ต่อในวันเดียวกัน หัวใจสำคัญคือเจ้าหนี้ผู้รับจำนองต้องได้รับชำระหนี้หรือยินยอม และห้ามโอนหลบเลี่ยงภาระจำนองเด็ดขาด และหากไม่อยากขายขาด การรีไฟแนนซ์/จำนองใหม่เพื่อได้เงินก้อนและปิดหนี้เดิมก็เป็นทางเลือกที่ควรพิจารณา
ข้อควรทราบ: บทความนี้จัดทำขึ้นเพื่อให้ความรู้ทั่วไปเท่านั้น ไม่ถือเป็นคำแนะนำทางกฎหมายหรือการเงินเฉพาะกรณี ขั้นตอน ค่าธรรมเนียม ภาษี และเงื่อนไขของเจ้าหนี้แต่ละรายมีรายละเอียดแตกต่างกัน ก่อนตัดสินใจขายหรือโอนที่ดินที่ติดจำนอง ควรปรึกษาเจ้าหนี้ผู้รับจำนอง สำนักงานที่ดิน และผู้เชี่ยวชาญด้านกฎหมายที่ดินเพื่อพิจารณาเงื่อนไขให้รอบคอบ
คำถามที่พบบ่อย (FAQ)
ที่ดินติดจำนองธนาคาร ยังผ่อนไม่หมด ขายได้ไหม?
ได้ครับ ที่ดินที่ยังผ่อนธนาคารไม่หมดสามารถขายได้ โดยวิธีที่นิยมคือนัดไถ่ถอนจำนองพร้อมโอนในวันเดียวกันที่สำนักงานที่ดิน ใช้เงินจากผู้ซื้อมาปิดยอดหนี้คงเหลือกับธนาคารก่อน แล้วจึงโอนกรรมสิทธิ์ให้ผู้ซื้อ ส่วนที่เหลือจากราคาขายหลังหักหนี้จะเป็นของผู้ขาย
ขายบ้านติดจำนองต้องปิดหนี้ก่อนถึงจะโอนได้เลยไหม?
ไม่จำเป็นต้องหาเงินปิดหนี้เองล่วงหน้า เพราะสามารถใช้เงินจากผู้ซื้อมาปิดหนี้ ณ วันโอนได้ โดยจดทะเบียนไถ่ถอนจำนองและโอนขายต่อเนื่องกันในวันเดียว เพียงแต่ภาระจำนองต้องถูกปลดก่อนที่จะจดทะเบียนโอนกรรมสิทธิ์เสมอ
โอนที่ดินติดจำนองให้ผู้ซื้อไปเลยโดยไม่ไถ่ถอนได้ไหม?
ทำได้ในรูปแบบการโอนโดยติดจำนอง คือผู้ซื้อรับโอนไปพร้อมภาระจำนอง แต่ต้องได้รับความยินยอมจากเจ้าหนี้ผู้รับจำนองก่อนเสมอ เพราะเจ้าหนี้ต้องพิจารณาความสามารถชำระหนี้ของผู้ซื้อรายใหม่ ห้ามโอนกันเองเพื่อหลบเลี่ยงภาระจำนอง
ที่ดินติดจำนองกับนายทุน ขายต่างจากติดจำนองธนาคารไหม?
หลักการเหมือนกันคือต้องจัดการภาระจำนองก่อนหรือพร้อมโอน ต่างกันที่กระบวนการติดต่อ กรณีนายทุนเอกชนมักเจรจานัดไถ่ถอนได้ยืดหยุ่นและรวดเร็วกว่า ส่วนธนาคารมีขั้นตอนขอยอดปิดบัญชีและมอบอำนาจไถ่ถอนที่เป็นระบบ ทั้งสองกรณีต้องจดทะเบียนที่สำนักงานที่ดิน
ถ้าไม่อยากขายขาด แต่อยากได้เงินก้อนปิดหนี้เดิม ทำอย่างไร?
สามารถเลือกรีไฟแนนซ์หรือจำนองใหม่กับแหล่งเงินที่เงื่อนไขดีกว่า เพื่อนำเงินก้อนไปปิดจำนองเดิม แล้วผ่อนกับเจ้าหนี้ใหม่โดยยังเป็นเจ้าของที่ดินต่อไป Land for Loan มีบริการรับจำนองที่ดินติดภาระหนี้ที่ช่วยรีไฟแนนซ์และปิดหนี้เดิมได้แม้ที่ดินยังติดจำนองอยู่
ขายที่ดินติดจำนองมีค่าใช้จ่ายอะไรบ้าง?
โดยทั่วไปมียอดหนี้ปิดบัญชี (ไถ่ถอน) ค่าธรรมเนียมการโอน ภาษีเงินได้ อากรแสตมป์หรือภาษีธุรกิจเฉพาะ ตามที่กฎหมายกำหนด ควรคำนวณเงินสุทธิที่จะได้รับหลังหักหนี้และค่าใช้จ่ายทั้งหมดก่อนตัดสินใจ และตรวจสอบอัตราค่าธรรมเนียมล่าสุดกับกรมที่ดิน
ปรึกษาขายหรือรีไฟแนนซ์ที่ดินติดจำนอง
ไม่ว่าคุณจะอยากขายที่ดินที่ติดจำนองให้จบสวย หรืออยากได้เงินก้อนโดยไม่ต้องขายขาด Land for Loan (บริษัท แลนด์ ฟอร์ โลน จำกัด) คือนายทุนเอกชนที่จดทะเบียนถูกกฎหมาย ให้บริการรับจำนอง-ขายฝากและรีไฟแนนซ์ที่ดินติดภาระหนี้อย่างโปร่งใส จดทะเบียนที่สำนักงานที่ดินทุกกรณี เป็นนายทุนโดยตรง อนุมัติไว พร้อมทีมงานให้คำปรึกษาก่อนตัดสินใจ
ปรึกษาผู้เชี่ยวชาญจำนอง-ขายฝากที่ดิน หรือดูรายละเอียดบริการทั้งหมดได้ที่ เว็บไซต์ Land for Loan ตรวจสอบข้อมูลนิติกรรมและค่าธรรมเนียมเพิ่มเติมได้ที่ กรมที่ดิน
บทความที่เกี่ยวข้อง
- รับจำนองที่ดินติดภาระหนี้
- เช็กที่ดินติดจำนอง/ภาระผูกพัน
- จำนองที่ดิน คืออะไร ดอกเบี้ย-วงเงินกี่ %
- จำนอง/ขายฝากที่ดิน ได้เงินเท่าไหร่
- หานายทุน รับจำนอง-ขายฝาก