บ้านที่ปล่อยให้คนอื่นเช่าอยู่ นำไปจำนองได้ เพราะเจ้าของยังเป็นผู้มีกรรมสิทธิ์ และการจำนองไม่ต้องย้ายผู้เช่าออก แต่สิ่งที่ทำให้แผนนี้ “รอด” หรือ “สะดุด” คือการวางเงิน ค่าเช่าที่ได้ทุกเดือนพอจ่ายค่างวดไหม และถ้าผู้เช่าย้ายออก คุณมีเงินสำรองจ่ายต่อกี่เดือน บทความนี้ช่วยคิดเรื่องนี้ให้ครบก่อนเซ็นสัญญาจำนองบ้าน
สรุปสั้น
– บ้านมีผู้เช่าจำนองได้ ผู้เช่าอยู่ต่อได้ เพราะการจำนองไม่ต้องส่งมอบบ้าน (ป.พ.พ. มาตรา 702)
– แจ้งผู้รับจำนองเรื่องผู้เช่าตั้งแต่ขั้นประเมิน
– ใช้ค่าเช่าช่วยจ่ายค่างวดได้ แต่อย่าวางแผนแบบ “ค่าเช่าต้องเข้าทุกเดือน” ต้องมีเงินสำรองช่วงไม่มีผู้เช่า
– ถ้าสัญญาเช่าหมดก่อนสัญญาจำนอง ต้องมีแผนสำรองตั้งแต่วันแรก
บ้านที่มีผู้เช่าอยู่ ใช้เป็นหลักประกันจำนองได้หรือไม่?
ได้ เพราะการให้เช่าไม่ได้โอนกรรมสิทธิ์ ป.พ.พ. มาตรา 702 นิยามการจำนองว่า เป็นการเอาทรัพย์สินตราไว้เป็นประกันหนี้ โดยไม่ต้องส่งมอบทรัพย์สินให้ผู้รับจำนอง เจ้าของจึงจำนองบ้านได้ ขณะที่ผู้เช่ายังอยู่อาศัยตามสัญญาได้ตามปกติ
สิ่งที่ผู้รับจำนองจะพิจารณาเพิ่มจากบ้านว่าง มีอยู่ 3 เรื่อง
- สภาพบ้านจริง ผู้ประเมินต้องเข้าดูบ้าน จึงต้องนัดผู้เช่าล่วงหน้า
- สัญญาเช่า เหลืออีกนานแค่ไหน ค่าเช่าเท่าไร มีเงื่อนไขพิเศษไหม
- แผนชำระหนี้ รายได้ค่าเช่าเป็นส่วนหนึ่งของแผนหรือไม่ และพึ่งพามากแค่ไหน
ถ้ายังไม่แน่ใจว่าจำนองบ้านทำงานอย่างไรโดยรวม อ่านพื้นฐานก่อนได้ที่ จำนองบ้านคืออะไร
ต้องแจ้งว่ามีผู้เช่าตั้งแต่ขั้นตอนประเมินหรือไม่?
ควรแจ้งตั้งแต่ส่งข้อมูลครั้งแรก ด้วยเหตุผลง่าย ๆ คือผู้ประเมินต้องเข้าบ้านจริง ถ้าไปถึงแล้วเจอผู้เช่าโดยไม่ได้นัด อาจเข้าดูไม่ได้ ต้องนัดใหม่ และเสียเวลาไปอีกหลายวัน
การแจ้งตั้งแต่แรกยังช่วยให้ผู้รับจำนองขอเอกสารครบในรอบเดียว และคุยเงื่อนไขเรื่องการให้เช่าระหว่างติดจำนองได้ตั้งแต่ต้น
เรื่องที่ควรคุยกับผู้เช่าก่อนวันประเมิน
- แจ้งว่าจะมีเจ้าหน้าที่เข้าดูบ้าน ขอวันเวลาที่สะดวก
- ยืนยันว่าการจำนองไม่กระทบการอยู่อาศัยตามสัญญา
- ขออนุญาตถ่ายภาพภายในบ้านเท่าที่จำเป็น โดยเลี่ยงของใช้ส่วนตัวของผู้เช่า
คำแนะนำจาก Land for Loan: ส่งข้อมูลบ้านพร้อมบอกตั้งแต่แรกว่ามีผู้เช่า และแนบช่วงวันเวลาที่ผู้เช่าสะดวกให้เข้าดูบ้าน ทีมจะนัดวันประเมินได้ในครั้งเดียว ผู้เช่าไม่ต้องลางานหลายรอบ และเจ้าของไม่ต้องรอผลนานขึ้นเพราะต้องนัดใหม่
สัญญาเช่าและระยะเวลาคงเหลือสำคัญอย่างไร?
ระยะเวลาที่เหลือของสัญญาเช่าบอกว่า รายได้ค่าเช่าที่แน่นอนจะอยู่กับคุณอีกกี่เดือน เทียบกับระยะเวลาที่ต้องจ่ายหนี้จำนอง ถ้าสัญญาเช่าหมดก่อน แผนการเงินต้องมีคำตอบว่าช่วงที่เหลือจะเอาเงินจากไหน
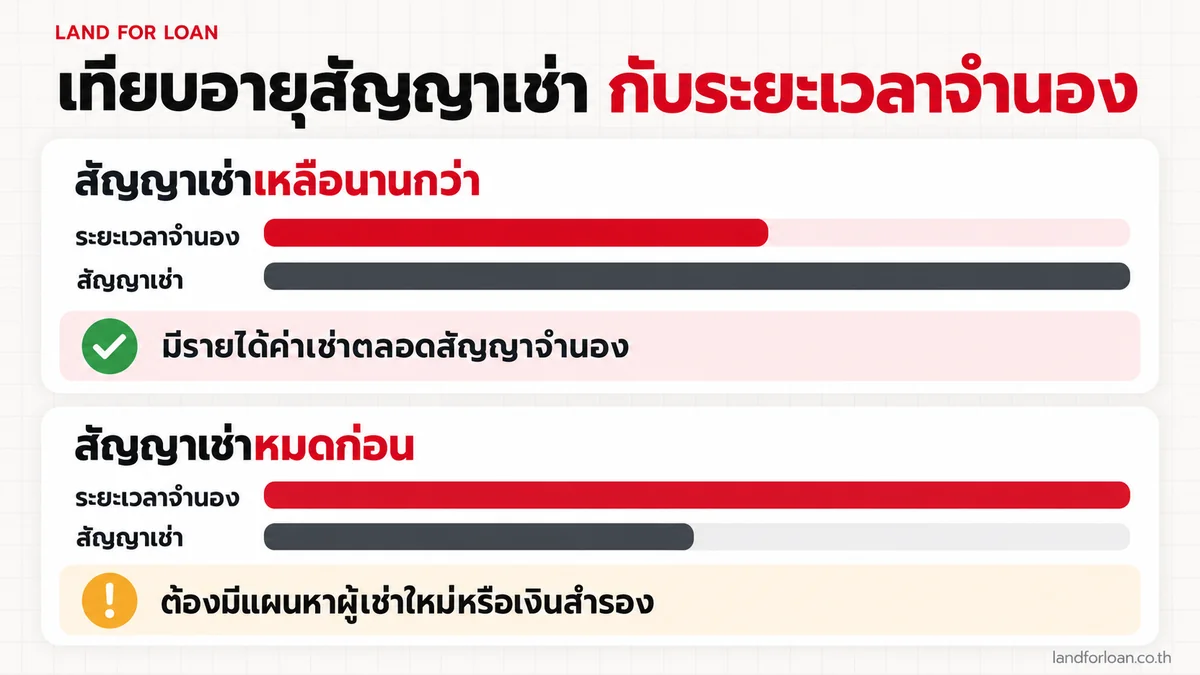
ด้านกฎหมาย มีจุดที่ควรรู้ 2 ข้อ
- ทำสัญญาเช่าเป็นหนังสือเสมอ ป.พ.พ. มาตรา 538 กำหนดว่า การเช่าอสังหาริมทรัพย์ต้องมีหลักฐานเป็นหนังสือจึงจะฟ้องร้องบังคับคดีได้ และถ้าเช่าเกิน 3 ปีแต่ไม่ได้จดทะเบียน จะบังคับได้เพียง 3 ปี
- สัญญาเช่าไม่ระงับเพราะบ้านเปลี่ยนเจ้าของ (มาตรา 569) ผู้รับจำนองจึงสนใจว่ามีผู้เช่าระยะยาวผูกอยู่หรือไม่
รายละเอียดเรื่องการจดทะเบียนการเช่าและสิทธิของผู้เช่าเมื่อมีการบังคับจำนอง อธิบายไว้ครบใน ที่ดินติดสัญญาเช่า จำนองได้ไหม
รายได้ค่าเช่าช่วยวาง Cash Flow หลังจำนองได้อย่างไร?
ค่าเช่าคือ “เงินเข้า” ที่จับคู่กับ “เงินออก” ของหนี้จำนองได้ตรงที่สุด เพราะเข้ามาเป็นรายเดือนเหมือนกัน หลักคิดคือ ให้ค่าเช่า มากกว่า ภาระรายเดือนพอสมควร ไม่ใช่แค่พอดี เพราะยังมีค่าใช้จ่ายอื่นของบ้านเช่าตามมา
ตัวอย่างการคำนวณ (วงเงินจำนอง 1,000,000 บาท ที่ดอกเบี้ยเริ่มต้นของ Land for Loan 0.75% ต่อเดือน อัตราจริงขึ้นกับผลประเมินแต่ละราย)
| รายการต่อเดือน | จำนวน (บาท) |
|---|---|
| ค่าเช่าที่ได้รับ | 15,000 |
| ดอกเบี้ยจำนอง 0.75% ของ 1,000,000 | -7,500 |
| กันไว้สำหรับภาษีเงินได้จากค่าเช่า + ซ่อมบำรุง | -2,500 |
| เหลือเข้าบัญชีเงินสำรอง | 5,000 |
จากตัวอย่างนี้ ค่าเช่าจ่ายดอกเบี้ยได้ 2 เท่า และยังมีเงินเหลือสะสมเป็นเงินสำรองทุกเดือน ถ้าตัวเลขของคุณออกมาใกล้ 1 เท่า แปลว่าเผื่อพลาดไว้น้อยมาก ควรลดวงเงินหรือเตรียมแหล่งเงินอื่นไว้ด้วย
อย่าลืมว่าค่าเช่าบ้านเป็นเงินได้ตามมาตรา 40(5)(ก) แห่งประมวลรัษฎากร ต้องนำไปยื่นภาษีเงินได้บุคคลธรรมดา ควรกันเงินส่วนนี้ไว้ตั้งแต่ต้นปี ส่วนดอกเบี้ยจำนองกับผู้ให้กู้เอกชน กฎหมายจำกัดไว้ไม่เกินร้อยละ 15 ต่อปี (ป.พ.พ. มาตรา 654) ใช้เป็นเพดานตรวจสอบข้อเสนอที่ได้รับได้
ถ้าผู้เช่าย้ายออก รายได้ที่ใช้ชำระจะได้รับผลอย่างไร?
ทันทีที่ผู้เช่าย้ายออก “เงินเข้า” หายไปทั้งก้อน แต่ “เงินออก” ของหนี้จำนองยังเดินต่อทุกเดือน ช่วงหาผู้เช่าใหม่อาจใช้เวลาหลายสัปดาห์ถึงหลายเดือน และมักมีค่าซ่อมแซม ทาสีใหม่ หรือค่าทำความสะอาดก่อนปล่อยเช่ารอบใหม่
วิธีรับมือที่ควรวางไว้ล่วงหน้า
- เงินสำรอง 3–6 เดือนของภาระจำนอง แยกไว้ในบัญชีที่ไม่แตะ จากตัวอย่างข้างบน คือประมาณ 22,500–45,000 บาท
- ใช้เงินประกันอย่างระวัง เงินประกันเป็นของผู้เช่าที่ต้องคืนเมื่อสิ้นสุดสัญญา ไม่ใช่รายได้ ห้ามนับรวมเป็นเงินจ่ายหนี้
- เริ่มหาผู้เช่าใหม่ก่อนสัญญาเดิมหมด อย่างน้อย 1–2 เดือน
- คุยกับผู้รับจำนองทันทีถ้ามีแนวโน้มจ่ายไม่ทัน ดีกว่าปล่อยให้ค้างชำระ อ่านแนวทางเพิ่มที่ จำนองบ้านอย่างไรไม่ให้เสี่ยงถูกยึด
เจ้าของควรแยกค่าเช่ากับเงินชำระภาระจำนองอย่างไร?
วิธีที่ง่ายที่สุดคือ เปิดบัญชีแยกสำหรับบ้านเช่าโดยเฉพาะ ให้ผู้เช่าโอนค่าเช่าเข้าบัญชีนี้ แล้วตั้งให้ตัดจ่ายค่างวดจำนองจากบัญชีเดียวกัน ส่วนที่เหลือปล่อยสะสมเป็นเงินสำรอง

ข้อดีของการแยกบัญชี
- เห็นตัวเลขจริง ว่าบ้านหลังนี้ทำเงินพอจ่ายหนี้หรือไม่ โดยไม่ปนกับเงินใช้จ่ายส่วนตัว
- มีหลักฐานรายได้ค่าเช่าชัดเจน ใช้ยื่นภาษี และใช้ประกอบการขอวงเงินครั้งต่อไปได้
- เงินประกันไม่ถูกใช้ไปโดยไม่รู้ตัว ควรแยกไว้อีกบัญชีหนึ่งหรือบันทึกยอดแยกให้ชัด
ปล่อยเช่าระหว่างสัญญาจำนอง ต้องดูข้อกำหนดอะไรเพิ่ม?
สัญญาจำนองหลายฉบับมีข้อกำหนดเรื่องการให้เช่า ก่อนเซ็นควรอ่านให้ชัด 4 เรื่อง
- ต้องขอความยินยอมก่อนทำสัญญาเช่าใหม่หรือไม่ โดยเฉพาะสัญญาเช่าระยะยาวที่ต้องจดทะเบียน ป.พ.พ. มาตรา 722 ให้สิทธิจำนองมาก่อนภาระที่จดทะเบียนภายหลังโดยผู้รับจำนองไม่ได้ยินยอม ผู้รับจำนองจึงมักใส่เงื่อนไขนี้ไว้
- ข้อห้ามรับค่าเช่าล่วงหน้าเป็นก้อนใหญ่ บางสัญญาห้ามหรือจำกัดไว้ เพราะกระทบมูลค่าบ้านถ้าต้องบังคับจำนอง
- การทำประกันอัคคีภัย ใครเป็นผู้รับประโยชน์ และต้องต่ออายุทุกปีหรือไม่
- หน้าที่ดูแลรักษาบ้าน บ้านเช่าเสื่อมสภาพเร็วกว่าบ้านที่เจ้าของอยู่เอง ควรรู้ว่าสัญญาจำนองกำหนดเรื่องนี้ไว้อย่างไร
บ้านปล่อยเช่า เหมาะกับการจำนองระยะสั้นหรือระยะยาว?
คำตอบขึ้นกับว่า ค่าเช่าครอบคลุมภาระได้ยาวแค่ไหน และคุณวางแผนปิดหนี้อย่างไร ใช้หลักนี้ช่วยตัดสินใจ
| สถานการณ์ | แนวทางที่มักเหมาะ |
|---|---|
| สัญญาเช่าเหลือยาว ผู้เช่ามั่นคง ค่าเช่าสูงกว่าภาระชัดเจน | จำนองระยะยาวขึ้นได้ ใช้ค่าเช่าจ่ายต่อเนื่อง |
| สัญญาเช่าเหลือสั้น หรือผู้เช่ามีแนวโน้มย้ายออก | จำนองระยะสั้น พร้อมแผนปิดหนี้ที่ไม่พึ่งค่าเช่าอย่างเดียว |
| ต้องการเงินก้อนชั่วคราว มีแผนได้เงินคืนชัดเจน (เช่น รอขายทรัพย์อื่น) | จำนองระยะสั้น จ่ายดอกด้วยค่าเช่า ปิดต้นด้วยเงินก้อนที่รอ |
| ค่าเช่าใกล้เคียงหรือต่ำกว่าภาระรายเดือน | ทบทวนวงเงินก่อน หรือเตรียมรายได้อื่นมาเสริม |
ถ้ากำลังเทียบว่าจะใช้บ้านหรือทรัพย์อื่นเป็นหลักประกัน ดูเปรียบเทียบเพิ่มได้ที่ อยากได้เงินด่วน ใช้อะไรค้ำดี ส่วนเจ้าของคอนโดปล่อยเช่า มีบทความเฉพาะที่ คอนโดปล่อยเช่า นำมาจำนองได้หรือไม่
คำถามที่พบบ่อย
ต้องให้ผู้เช่าย้ายออกก่อนจำนองบ้านไหม?
ไม่ต้อง การจำนองไม่ต้องส่งมอบบ้านให้ผู้รับจำนอง (ป.พ.พ. ม.702) ผู้เช่าอยู่ต่อได้ตามสัญญา สิ่งที่ต้องทำคือแจ้งผู้รับจำนองตั้งแต่ขั้นประเมิน และนัดผู้เช่าให้เจ้าหน้าที่เข้าดูบ้าน
ใช้รายได้ค่าเช่าเพิ่มวงเงินจำนองได้ไหม?
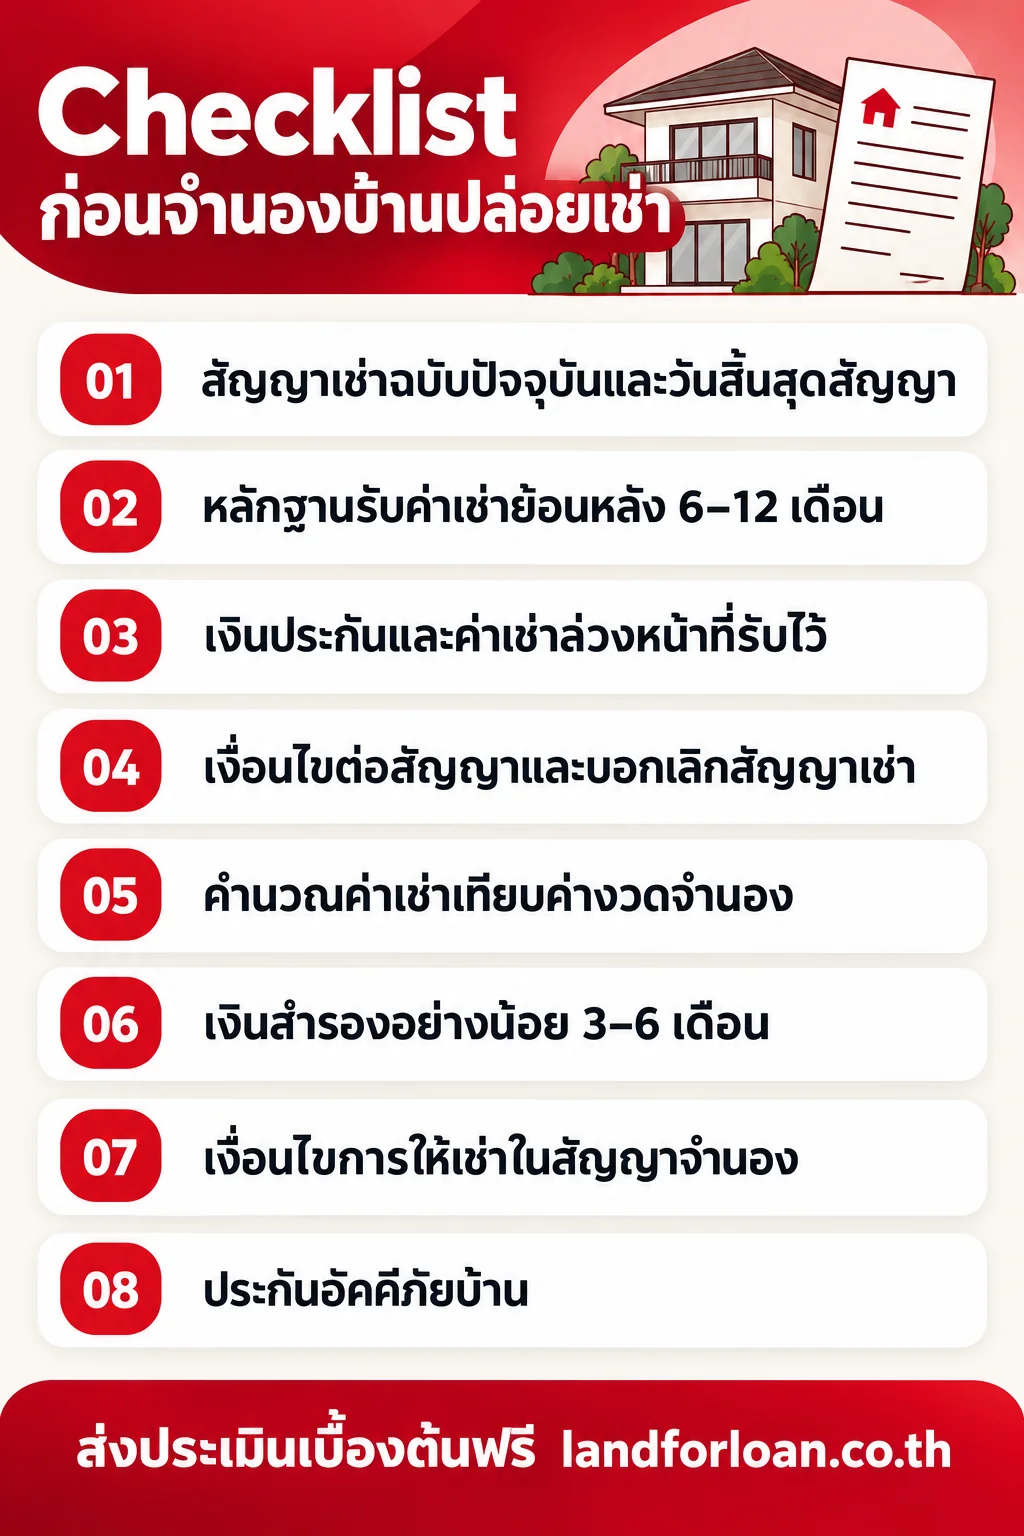
วงเงินพิจารณาจากมูลค่าบ้านเป็นหลัก รายได้ค่าเช่าที่มีหลักฐานชัดช่วยให้แผนชำระหนี้น่าเชื่อถือขึ้น แต่ไม่ได้แปลว่าจะได้วงเงินเพิ่มเสมอ ควรเตรียมสัญญาเช่าและหลักฐานรับเงินย้อนหลัง 6–12 เดือน
เงินประกันจากผู้เช่า เอามาจ่ายค่างวดได้ไหม?
ไม่ควร เงินประกันเป็นเงินของผู้เช่าที่ต้องคืนเมื่อสิ้นสุดสัญญา ถ้าใช้ไป จะต้องหาเงินมาคืนพร้อมกับช่วงที่ไม่มีค่าเช่าเข้า ควรแยกบัญชีหรือบันทึกยอดแยกไว้
ติดจำนองอยู่ ทำสัญญาเช่ากับผู้เช่าใหม่ได้ไหม?
ทำได้ แต่ควรอ่านสัญญาจำนองก่อน หลายสัญญากำหนดให้ขอความยินยอมเมื่อให้เช่าระยะยาวหรือจดทะเบียนการเช่า เพราะมาตรา 722 ให้สิทธิจำนองมาก่อนภาระที่จดทะเบียนภายหลังโดยไม่ได้รับความยินยอม
ดอกเบี้ยจำนองบ้านกับเอกชน คิดได้สูงสุดเท่าไร?
ป.พ.พ. มาตรา 654 จำกัดดอกเบี้ยเงินกู้ระหว่างบุคคลไว้ไม่เกินร้อยละ 15 ต่อปี ที่ Land for Loan ดอกเบี้ยเริ่มต้น 0.75% ต่อเดือน ถ้าข้อเสนอที่ไหนสูงกว่าเพดาน หรือมีค่าธรรมเนียมแฝงที่ทำให้ต้นทุนจริงสูงเกิน ควรระวังเป็นพิเศษ
สรุป: บ้านปล่อยเช่าจำนองได้ ถ้าวางเงินให้รอดทุกสถานการณ์
- บ้านที่มีผู้เช่า จำนองได้ ผู้เช่าอยู่ต่อได้ แจ้งผู้รับจำนองตั้งแต่ขั้นประเมิน
- ให้ค่าเช่า มากกว่า ภาระรายเดือนอย่างมีระยะเผื่อ และกันภาษีกับค่าซ่อมไว้ด้วย
- เตรียมเงินสำรอง 3–6 เดือน แยกบัญชีบ้านเช่า และอย่านับเงินประกันเป็นรายได้
- เลือกระยะเวลาจำนองให้สอดคล้องกับอายุสัญญาเช่าและแผนปิดหนี้
อยากรู้ว่าบ้านปล่อยเช่าของคุณได้วงเงินเท่าไร และค่าเช่าพอจ่ายไหม? ส่งรูปโฉนด รูปบ้าน และสัญญาเช่าให้ทีม Land for Loan ช่วยประเมินเบื้องต้นได้ฟรีทาง LINE Land for Loan หรือดูรายละเอียดบริการที่ รับจำนองบ้านและที่ดิน
แหล่งอ้างอิง
- ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 538, 569 (เช่าทรัพย์), 654 (ดอกเบี้ย) และ 702, 722 (จำนอง) — สำนักงานคณะกรรมการกฤษฎีกา
- ประมวลรัษฎากร มาตรา 40(5)(ก) เงินได้จากการให้เช่าทรัพย์สิน — กรมสรรพากร
ข้อมูลในบทความนี้เป็นความรู้ทั่วไป ไม่ใช่คำแนะนำทางการเงินหรือกฎหมายสำหรับกรณีเฉพาะ อัตราดอกเบี้ยจริงขึ้นกับผลประเมินทรัพย์แต่ละราย