
จำนองคอนโด คือ การนำห้องชุดไปจดทะเบียนเป็นหลักประกันการกู้เงิน โดยชื่อในหนังสือกรรมสิทธิ์ห้องชุด (อ.ช.2) ยังเป็นของเจ้าของ เจ้าของจึงยังอยู่หรือปล่อยเช่าห้องได้ตามปกติ และแม้ห้องจะยังผ่อนกับธนาคารไม่หมด ก็จำนองกับผู้ให้กู้รายใหม่ได้ โดยปิดหนี้เดิมในวันเดียวกัน บทความนี้อธิบายหลักการ เอกสาร ปัจจัยที่กำหนดวงเงิน และสิ่งที่ต้องเตรียมก่อนจำนองคอนโด
สรุปสั้น
– จำนองคอนโดไม่โอนกรรมสิทธิ์ ชื่อใน อ.ช.2 ยังเป็นของเจ้าของ (ป.พ.พ. มาตรา 702)
– คอนโดที่ยังผ่อนไม่หมด จำนองใหม่ได้โดยให้ผู้รับจำนองรายใหม่ปิดหนี้ธนาคาร แล้วไถ่ถอนกับจดจำนองวันเดียวกัน
– วงเงินขึ้นกับทำเล ชั้น ขนาด อายุอาคาร และราคาซื้อขายจริงในโครงการ
– ค่าจดจำนอง 1% ของวงเงิน สูงสุดไม่เกิน 200,000 บาท ดอกเบี้ยเอกชนไม่เกิน 15% ต่อปี
จำนองคอนโดมีหลักการอย่างไร?
จำนองคอนโดใช้หลักเดียวกับจำนองที่ดิน คือ เจ้าของห้องเอาห้องชุดตราไว้เป็นประกันหนี้ โดยไม่ต้องส่งมอบห้องให้ผู้รับจำนอง (ป.พ.พ. มาตรา 702) สัญญาจำนองต้องทำเป็นหนังสือและจดทะเบียนที่สำนักงานที่ดินท้องที่ที่อาคารชุดตั้งอยู่ (มาตรา 714)
ผลที่ตามมาคือ
- ชื่อใน อ.ช.2 ไม่เปลี่ยน มีเพียงรายการจำนองบันทึกด้านหลัง
- เจ้าของยังอยู่อาศัย ปล่อยเช่า หรือตกแต่งห้องได้
- ถ้าผิดนัด ผู้รับจำนองต้องบอกกล่าวให้เวลาชำระไม่น้อยกว่า 60 วัน (มาตรา 728) แล้วฟ้องศาลก่อน จึงยึดห้องเองไม่ได้
หลักการจำนองแบบเต็มอ่านได้ที่ จำนองที่ดิน คืออะไร
ห้องชุดต้องมีเอกสารกรรมสิทธิ์อะไร?
ห้องชุดใช้ หนังสือกรรมสิทธิ์ห้องชุด (อ.ช.2) ตาม พ.ร.บ.อาคารชุด พ.ศ. 2522 แทนโฉนดที่ดิน ระบุเลขห้อง ชั้น อาคาร พื้นที่ห้อง และสัดส่วนกรรมสิทธิ์ร่วมในทรัพย์ส่วนกลาง ด้านหลังมีสารบัญจดทะเบียนที่บอกว่าห้องติดจำนองกับใครอยู่บ้าง
ต่างจากขายฝากคอนโดที่ต้องโอนกรรมสิทธิ์และต้องใช้ใบปลอดหนี้ค่าส่วนกลาง การจดจำนองไม่ได้โอนกรรมสิทธิ์ แต่ผู้รับจำนองส่วนใหญ่ก็ยังขอให้ไม่มีค่าส่วนกลางค้างชำระ เพราะเป็นภาระที่ติดกับห้อง เปรียบเทียบกับฝั่งขายฝากได้ที่ ขายฝากคอนโด คืออะไร
ทำเล ชั้น ขนาด และโครงการมีผลต่อราคาประเมินอย่างไร?
ราคาประเมินราชการของห้องชุดประเมินเป็นรายห้อง แต่ผู้ให้กู้จะดู มูลค่าที่ขายต่อได้จริง ประกอบด้วย

| ปัจจัย | ทำให้มูลค่าดีขึ้น | ทำให้มูลค่าลดลง |
|---|---|---|
| ทำเล | ใกล้รถไฟฟ้า ย่านธุรกิจ มหาวิทยาลัย | ไกลแหล่งงาน เดินทางลำบาก |
| ชั้นและวิว | ชั้นสูง วิวเปิด | ชั้นล่าง วิวถูกบัง |
| ขนาดและแปลน | ขนาดที่ตลาดต้องการ แปลนใช้งานง่าย | ขนาดใหญ่เกินตลาดย่านนั้น |
| อาคาร | ดูแลดี นิติบุคคลเข้มแข็ง | อาคารเก่า ส่วนกลางทรุดโทรม |
| ราคาซื้อขายจริง | ห้องในโครงการขายต่อได้ราคาดี | มีห้องประกาศขายค้างจำนวนมาก |
คอนโดที่ยังผ่อนไม่หมดทำอะไรได้บ้าง?
คอนโดที่ยังผ่อนกับธนาคารอยู่ มีทางเลือก 2 แบบ
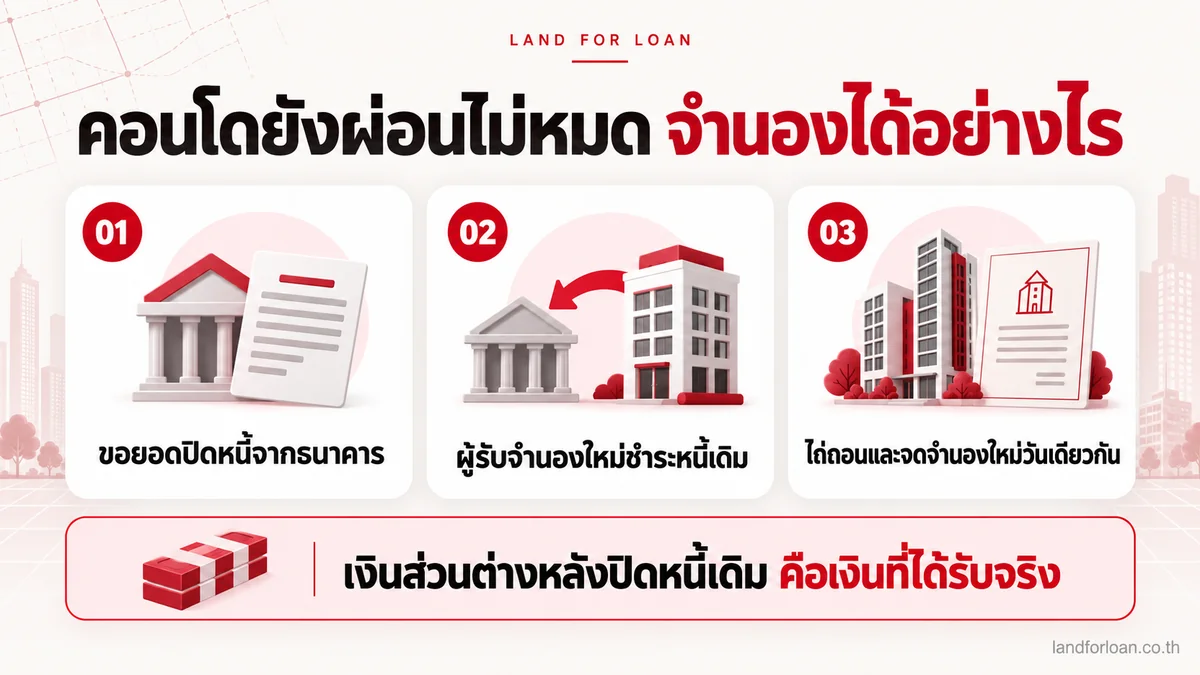
- ปิดหนี้เดิมแล้วจดจำนองใหม่ (นิยมที่สุด) ผู้รับจำนองรายใหม่นำเงินไปชำระหนี้ธนาคาร แล้วไถ่ถอนจำนองเดิมกับจดจำนองใหม่ในวันเดียวกันที่สำนักงานที่ดิน เงินที่ได้รับจริงคือวงเงินใหม่หักยอดปิดหนี้และค่าใช้จ่าย
- จำนองซ้ำเป็นลำดับที่สอง กฎหมายให้จำนองทรัพย์ที่จำนองอยู่แล้วซ้ำได้ แต่ผู้รับจำนองรายหลังได้รับชำระหนี้หลังธนาคาร ผู้ให้กู้ส่วนใหญ่จึงไม่รับแบบนี้
ก่อนเริ่ม ให้ตรวจ
- ยอดปิดหนี้จริง ขอหนังสือแจ้งยอดหนี้คงเหลือรวมดอกเบี้ยถึงวันปิดจากธนาคาร
- ค่าปรับไถ่ถอนก่อนกำหนด สินเชื่อบ้านหลายธนาคารเก็บค่าปรับถ้าปิดภายใน 3 ปีแรก
- ส่วนต่างที่จะได้ คุ้มกับค่าจดจำนองใหม่และดอกเบี้ยที่ต้องจ่ายหรือไม่
คำแนะนำจาก Land for Loan: คอนโดที่ผ่อนมาหลายปีแล้ว ยอดหนี้มักลดลงมากจนมีส่วนต่างพอเป็นเงินก้อนได้ ให้ขอยอดปิดหนี้จากธนาคารก่อนส่งประเมิน จะรู้ทันทีว่าเหลือเงินจริงเท่าไร
ห้องที่ปล่อยเช่าอยู่มีประเด็นอะไรต้องตรวจ?
ห้องที่มีผู้เช่า จำนองได้ เพราะไม่ต้องส่งมอบห้อง ผู้เช่าอยู่ต่อตามสัญญา สิ่งที่ต้องตรวจคือ
- สัญญาเช่าและวันสิ้นสุด ถ้าเช่าเกิน 3 ปีต้องจดทะเบียน ไม่อย่างนั้นบังคับได้เพียง 3 ปี (ป.พ.พ. มาตรา 538)
- นัดผู้เช่าให้ผู้ประเมินเข้าดูห้อง แจ้งตั้งแต่ขั้นส่งข้อมูล
- ค่าเช่าเทียบภาระรายเดือน ใช้ค่าเช่าช่วยจ่ายดอกเบี้ยได้ แต่ต้องมีเงินสำรองช่วงไม่มีผู้เช่า
- เงื่อนไขการให้เช่าในสัญญาจำนอง บางสัญญาต้องขอความยินยอมก่อนทำสัญญาเช่าระยะยาว
รายละเอียดเฉพาะเรื่องนี้อ่านได้ที่ คอนโดปล่อยเช่า นำมาจำนองได้หรือไม่ และวิธีวางแผนค่าเช่าที่ บ้านที่ปล่อยเช่าอยู่ จำนองได้ไหม
วงเงินและค่าใช้จ่ายควรเช็กอะไร?
| รายการ | สิ่งที่ต้องเช็ก |
|---|---|
| วงเงินจำนอง | ตรงกับเงินที่ต้องใช้จริง ไม่ต้องขอสูงสุด |
| ดอกเบี้ย | เอกชนไม่เกิน 15% ต่อปี ที่ Land for Loan เริ่มต้น 0.75% ต่อเดือน |
| ค่าจดจำนอง | 1% ของวงเงิน สูงสุดไม่เกิน 200,000 บาท |
| ค่าไถ่ถอนจำนองเดิม | ยอดปิดหนี้ธนาคาร และค่าปรับก่อนกำหนด (ถ้ามี) |
| ค่าส่วนกลาง | ไม่มียอดค้างชำระ |
| ภาระรายเดือน | ดอกเบี้ยเทียบรายได้ หรือค่าเช่าที่ได้ |
ตัวอย่าง วงเงินจำนอง 800,000 บาท ที่ดอกเบี้ยเริ่มต้น 0.75% ต่อเดือน ดอกเบี้ยเดือนละ 6,000 บาท และค่าจดจำนอง 8,000 บาท (จ่ายครั้งเดียว)
ก่อนจำนองคอนโดควรเตรียมข้อมูลอะไร?
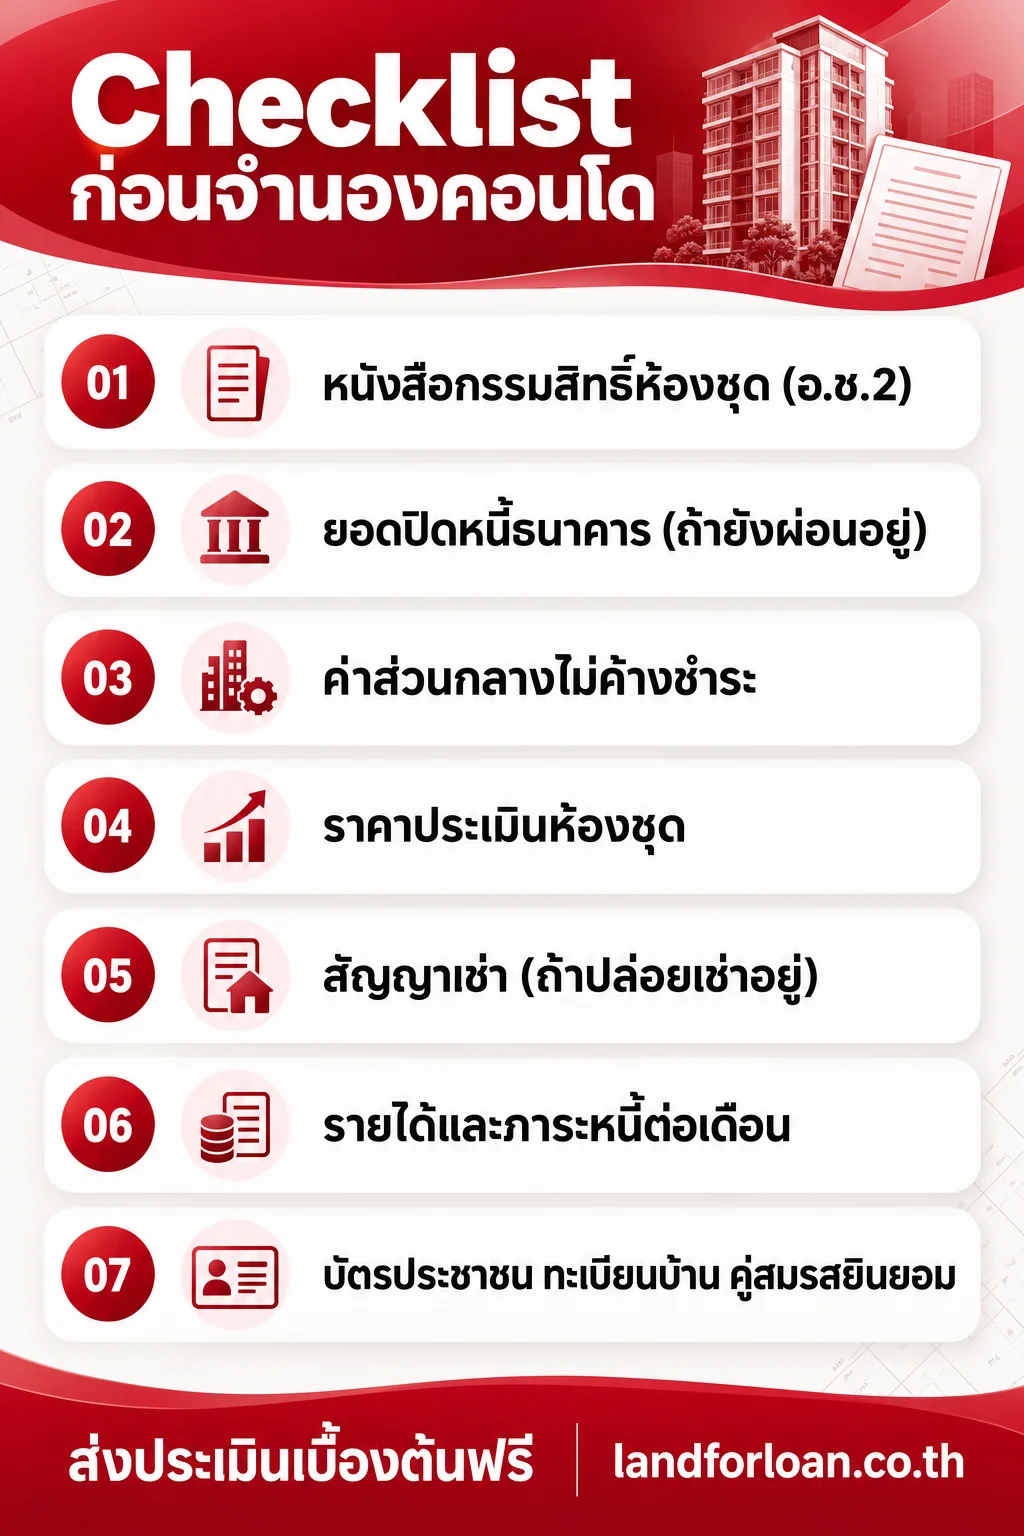
- หนังสือกรรมสิทธิ์ห้องชุด (อ.ช.2) หน้า-หลัง
- หนังสือแจ้งยอดหนี้คงเหลือจากธนาคาร (ถ้ายังผ่อนอยู่)
- หลักฐานไม่มีค่าส่วนกลางค้างชำระ
- ชื่อโครงการ ชั้น ขนาดห้อง และรูปห้องปัจจุบัน
- สัญญาเช่า (ถ้าปล่อยเช่าอยู่)
- รายได้และภาระหนี้ต่อเดือน
- บัตรประชาชน ทะเบียนบ้าน และหนังสือยินยอมคู่สมรส (ถ้ามี)
ที่ Land for Loan รับจำนองคอนโดรวมถึงห้องที่ยังผ่อนไม่หมด ทำนิติกรรมที่สำนักงานที่ดินทุกราย ดอกเบี้ยเริ่มต้น 0.75% ต่อเดือน และไม่เกินเพดาน 15% ต่อปีตามกฎหมาย
คำถามที่พบบ่อย
คอนโดยังผ่อนไม่หมด จำนองได้ไหม?
ได้ ผู้รับจำนองรายใหม่ชำระหนี้ธนาคารเดิมแทน แล้วไถ่ถอนจำนองเดิมกับจดจำนองใหม่วันเดียวกันที่สำนักงานที่ดิน เงินที่ได้รับจริงคือวงเงินใหม่หักยอดปิดหนี้และค่าใช้จ่าย
จำนองคอนโดแล้ว ยังอยู่หรือปล่อยเช่าห้องได้ไหม?
ได้ การจำนองไม่ต้องส่งมอบห้อง (ป.พ.พ. มาตรา 702) ชื่อใน อ.ช.2 ยังเป็นของเจ้าของ ยังอยู่อาศัยหรือปล่อยเช่าได้ตามปกติ ตามเงื่อนไขในสัญญาจำนอง
จำนองคอนโดต้องใช้ใบปลอดหนี้ค่าส่วนกลางไหม?
การจดจำนองไม่ได้โอนกรรมสิทธิ์จึงต่างจากขายฝาก แต่ผู้รับจำนองส่วนใหญ่ขอให้ไม่มีค่าส่วนกลางค้าง เพราะเป็นภาระที่ติดกับห้อง ควรเคลียร์ยอดค้างก่อนส่งประเมิน
จำนองคอนโดได้วงเงินเท่าไร?
ขึ้นกับมูลค่าห้องในตลาดจริง ทำเล ชั้น ขนาด อายุอาคาร และราคาซื้อขายในโครงการ ส่งชื่อโครงการ ชั้น ขนาด และรูปห้องให้ประเมินเบื้องต้นก่อนได้
จำนองคอนโดกับขายฝากคอนโด ต่างกันอย่างไร?
จำนองไม่โอนกรรมสิทธิ์ ค่าจดทะเบียน 1% ของวงเงิน ผิดนัดต้องฟ้องศาลก่อน ขายฝากโอนกรรมสิทธิ์ ต้องใช้ใบปลอดหนี้ ค่าจด 2% ของราคาประเมินบวกภาษี และต้องไถ่ภายในกำหนด
สรุป: จำนองคอนโด ได้เงินก้อนโดยยังเป็นเจ้าของห้อง
- จำนองคอนโดไม่โอนกรรมสิทธิ์ เจ้าของยังอยู่หรือปล่อยเช่าห้องได้
- คอนโดที่ยังผ่อนไม่หมด ปิดหนี้เดิมและจดจำนองใหม่วันเดียวกันได้
- วงเงินขึ้นกับทำเล ชั้น ขนาด และสภาพโครงการ เริ่มจากเงินที่ต้องใช้จริง
อยากรู้ว่าคอนโดของคุณจำนองได้เท่าไร หรือยังผ่อนอยู่แล้วจะเหลือส่วนต่างเท่าไร? ส่งชื่อโครงการ ชั้น ขนาดห้อง และรูป อ.ช.2 ให้ทีม Land for Loan ประเมินเบื้องต้นได้ฟรีทาง LINE Land for Loan หรือดูบริการ รับจำนอง
แหล่งอ้างอิง
- ประมวลกฎหมายแพ่งและพาณิชย์ ลักษณะจำนอง มาตรา 702–746, มาตรา 538 และ 654 — สำนักงานคณะกรรมการกฤษฎีกา
- พระราชบัญญัติอาคารชุด พ.ศ. 2522 — สำนักงานคณะกรรมการกฤษฎีกา
- กรมที่ดิน — ค่าธรรมเนียม ภาษี และอากร
ข้อมูลในบทความนี้เป็นความรู้ทั่วไป ไม่ใช่คำแนะนำทางกฎหมายหรือการเงินสำหรับกรณีเฉพาะ อัตราจริงขึ้นกับผลประเมินห้องชุดแต่ละห้อง