ลงทุนขายฝากและจำนองแบบมีโฉนดค้ำประกัน คือการเป็นผู้รับจำนองหรือผู้รับซื้อฝาก ปล่อยเงินให้เจ้าของที่ดินโดยมีโฉนดที่ดินหรืออสังหาฯ เป็นหลักประกันจดทะเบียนที่กรมที่ดิน จุดเด่นคือมีทรัพย์จริงค้ำ ผลตอบแทนสม่ำเสมอในรูปดอกเบี้ยตามกฎหมาย และความผันผวนต่ำกว่าหุ้นหรือคริปโต จึงเหมาะกับผู้มีเงินเย็นที่ต้องการความมั่นคง
ในยุคที่ดอกเบี้ยเงินฝากต่ำ แต่หุ้นและคริปโตผันผวนสูง นักลงทุนจำนวนมากจึงมองหาสินทรัพย์ที่ “จับต้องได้” และให้ผลตอบแทนสม่ำเสมอ การเป็นนายทุนรับจำนอง-รับซื้อฝากที่ดินจึงกลายเป็นทางเลือกที่ได้รับความสนใจ เพราะเงินที่ปล่อยออกไปมีโฉนดที่ดินหรืออสังหาริมทรัพย์เป็นหลักประกันคุ้มมูลค่า และเป็นนิติกรรมที่จดทะเบียนถูกต้องตามกฎหมายที่สำนักงานที่ดิน บทความนี้ (ปรับปรุงล่าสุดกรกฎาคม 2569) จะพาไปทำความเข้าใจว่าการ ลงทุนอสังหาโฉนดค้ำ ทำงานอย่างไร ดีกว่าการลงทุนแบบอื่นตรงไหน ผลตอบแทนมาจากไหน และมีความเสี่ยงอะไรที่ต้องรู้ก่อนตัดสินใจ
สาระสำคัญ (ฉบับเร็ว)
- การลงทุนขายฝาก/จำนอง คือการเป็นนายทุนผู้รับซื้อฝากหรือผู้รับจำนอง ปล่อยเงินโดยมีโฉนดที่ดินเป็นหลักประกันจดทะเบียนที่กรมที่ดิน
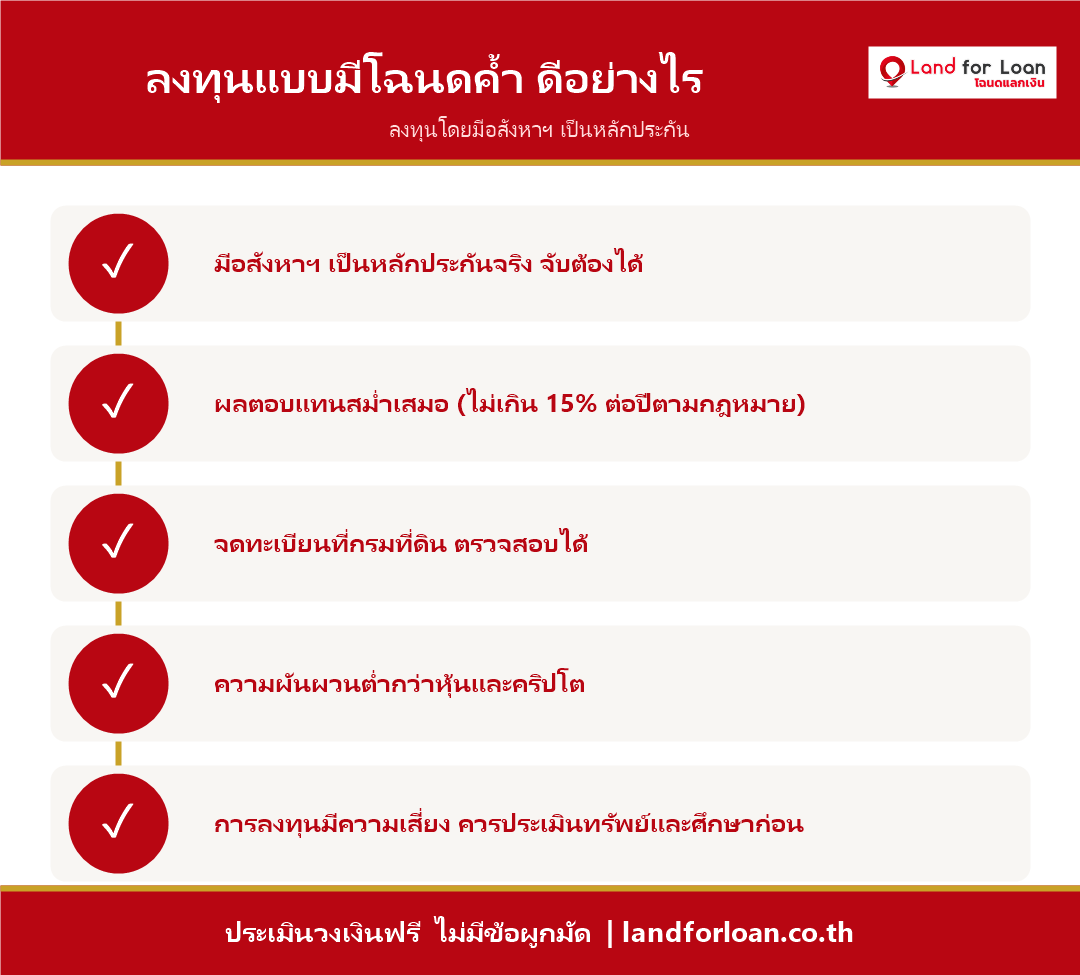
- ข้อดี: มีอสังหาฯ จริงค้ำประกัน ผลตอบแทนสม่ำเสมอในรูปดอกเบี้ย/ประโยชน์ตอบแทน (กฎหมายกำหนดไม่เกิน 15% ต่อปี) นิติกรรมตรวจสอบได้ และผันผวนต่ำกว่าหุ้น/คริปโต
- ความเสี่ยงหลัก: สภาพคล่องต่ำ (เงินจม) ต้องประเมินมูลค่าทรัพย์เป็น ความเสี่ยงลูกหนี้ไม่ไถ่ถอน และต้องตรวจสอบภาระผูกพันของทรัพย์ก่อนเสมอ
- ผลตอบแทนไม่การันตี ขึ้นกับคุณภาพลูกหนี้และทรัพย์ ควรกระจายความเสี่ยงและทำสัญญาให้ถูกกฎหมาย
- ผู้มีเงินเย็นที่อยากเป็นนายทุนสามารถให้ Land for Loan ช่วยจับคู่และดูแลนิติกรรมให้อย่างถูกต้องได้
📑 สารบัญ
1. ลงทุนแบบมีโฉนดค้ำประกันคืออะไร?
การลงทุนแบบมีโฉนดค้ำประกัน คือการที่คุณในฐานะ นายทุน (ผู้ให้กู้) นำเงินเย็นออกปล่อยให้กับผู้ที่ต้องการเงินทุน โดยมี โฉนดที่ดินหรืออสังหาริมทรัพย์เป็นหลักประกัน และจดทะเบียนนิติกรรมอย่างถูกต้องที่สำนักงานที่ดิน ซึ่งมี 2 รูปแบบหลักที่นักลงทุนนิยม คือการเป็น ผู้รับจำนอง และการเป็น ผู้รับซื้อฝาก
ลงทุนจำนอง (เป็นผู้รับจำนอง)
คุณปล่อยเงินกู้ให้เจ้าของที่ดิน โดยเจ้าของยังถือกรรมสิทธิ์ในที่ดินไว้ แต่นำโฉนดมาจดทะเบียน “จำนอง” เป็นหลักประกันหนี้ให้คุณ หากลูกหนี้ไม่ชำระ คุณในฐานะผู้รับจำนองมีสิทธิฟ้องบังคับจำนองเพื่อนำที่ดินออกขายทอดตลาดชำระหนี้ได้ตามกฎหมาย นี่คือรูปแบบ ปล่อยเงินกู้มีหลักประกันที่ความเสี่ยงต่ำเพราะมีทรัพย์ค้ำ
ลงทุนขายฝาก (เป็นผู้รับซื้อฝาก)
ในการรับซื้อฝากที่ดิน กรรมสิทธิ์ในที่ดินจะโอนมาเป็นชื่อของคุณ (ผู้รับซื้อฝาก) ทันทีที่จดทะเบียน โดยผู้ขายฝากมีสิทธิ “ไถ่ถอน” ทรัพย์คืนภายในกำหนดเวลาที่ตกลงกัน หากครบกำหนดแล้วไม่มาไถ่ ทรัพย์นั้นจะตกเป็นของคุณโดยสมบูรณ์ จุดต่างสำคัญคือขายฝากทำให้ผู้รับซื้อฝากถือกรรมสิทธิ์ไว้ตั้งแต่ต้น จึงมีหลักประกันที่ค่อนข้างมั่นคง แต่ก็มาพร้อมความรับผิดชอบและข้อกฎหมายที่ต้องเข้าใจให้ดี อ่านมุมของผู้ขายฝากประกอบได้ที่ ขายฝากที่ดินปลอดภัยไหม และเปรียบเทียบกับการจำนองได้ที่ จำนองที่ดิน คืออะไร
2. ข้อดีเทียบกับการลงทุนแบบอื่น
เสน่ห์ของการ ลงทุนอสังหาโฉนดค้ำ อยู่ที่การมีหลักประกันเป็นทรัพย์สินจริงที่จับต้องได้ ต่างจากการฝากเงินที่ผลตอบแทนต่ำ หรือหุ้น/คริปโตที่ราคาผันผวนรุนแรงตามอารมณ์ตลาด เมื่อเงินที่ปล่อยออกไปมีโฉนดที่ดินค้ำอยู่ ความเสี่ยงที่จะสูญเงินต้นทั้งก้อนจึงต่ำกว่ามาก เพราะต่อให้ลูกหนี้ผิดนัด คุณก็ยังมีทรัพย์เป็นหลักประกันให้บังคับชำระหนี้ได้
เพื่อให้เห็นภาพชัดขึ้น ลองเปรียบเทียบการลงทุนรับจำนอง-ขายฝากกับการลงทุนยอดนิยมรูปแบบอื่นในหลายมิติ ดังตารางต่อไปนี้
| ปัจจัย | รับจำนอง/ขายฝาก | ฝากเงินธนาคาร | หุ้น | คริปโต |
|---|---|---|---|---|
| หลักประกัน | โฉนดที่ดิน/อสังหาฯ จริง | คุ้มครองตามวงเงินสถาบันคุ้มครอง | ไม่มี (ตามผลประกอบการ) | ไม่มี |
| ผลตอบแทนโดยประมาณ | ดอกเบี้ยตามกฎหมายไม่เกิน 15%/ปี | ต่ำมาก (ระดับ 0.5-2%/ปี) | ไม่แน่นอน บวก/ลบได้ | ไม่แน่นอน ผันผวนสูงมาก |
| ความผันผวน | ต่ำ | ต่ำมาก | สูง | สูงมาก |
| สภาพคล่อง | ต่ำ (เงินจมตามสัญญา) | สูง | สูง | สูง |
| ความรู้ที่ต้องใช้ | ประเมินทรัพย์ + นิติกรรม | แทบไม่ต้อง | วิเคราะห์กิจการ/ตลาด | เข้าใจเทคโนโลยี/ตลาด |
*ตัวเลขข้างต้นเป็นการเปรียบเทียบเชิงภาพรวมเพื่อการศึกษาเท่านั้น ผลตอบแทนจริงขึ้นอยู่กับแต่ละกรณีและไม่มีการรับประกัน
จะเห็นว่าจุดแข็งของการรับจำนอง-ขายฝากคือ ความมั่นคงของหลักประกันและผลตอบแทนที่ค่อนข้างสม่ำเสมอ เหมาะกับนักลงทุนที่รับความผันผวนได้น้อยและมองการลงทุนระยะกลางถึงยาว แต่ต้องแลกมากับสภาพคล่องที่ต่ำกว่า เพราะเงินจะถูกล็อกไว้ตามระยะเวลาของสัญญา
3. ผลตอบแทนขายฝากมาจากไหน? (ดอกเบี้ยไม่เกิน 15%/ปี)
ผลตอบแทนขายฝากและจำนองสำหรับนายทุน มาจาก ดอกเบี้ยหรือประโยชน์ตอบแทนที่ลูกหนี้/ผู้ขายฝากจ่ายให้ระหว่างสัญญา ซึ่งกฎหมายไทยกำหนดเพดานไว้ชัดเจน โดยทั่วไปเรียกเก็บได้ ไม่เกิน 15% ต่อปี (หรือประมาณ 1.25% ต่อเดือน) การคิดผลตอบแทนเกินอัตราที่กฎหมายกำหนดถือเป็นโมฆะและอาจมีความผิด ดังนั้นการทำสัญญาให้ถูกต้องจึงสำคัญทั้งกับตัวนายทุนเองและกับลูกหนี้
สมมติคุณเป็นนายทุนปล่อยเงิน 1,000,000 บาท ในอัตราประโยชน์ตอบแทน 15% ต่อปี ตามสัญญาคุณจะได้รับผลตอบแทนสูงสุดประมาณ 150,000 บาทต่อปี ในรูปดอกเบี้ยที่ลูกหนี้ทยอยจ่าย โดยที่เงินต้นยังมีโฉนดที่ดินค้ำประกันอยู่ นี่คือเสน่ห์ของ ปล่อยเงินกู้มีหลักประกัน ที่ให้กระแสเงินสดสม่ำเสมอกว่าเงินปันผลหุ้นที่ไม่แน่นอน
อย่างไรก็ตาม ต้องเน้นย้ำว่า ผลตอบแทนนี้ไม่ใช่สิ่งที่การันตีได้ เพราะขึ้นอยู่กับวินัยการชำระของลูกหนี้และคุณภาพของทรัพย์ที่นำมาค้ำ หากลูกหนี้ผิดนัด ผลตอบแทนที่คาดไว้อาจล่าช้าหรือต้องเข้าสู่กระบวนการบังคับคดี ซึ่งใช้เวลาและมีต้นทุน การประเมินวงเงินปล่อยให้เหมาะสมกับมูลค่าทรัพย์จึงเป็นหัวใจ อ่านแนวทางประเมินวงเงินได้ที่ จำนองที่ดิน คืออะไร
4. ความเสี่ยงและวิธีบริหารความเสี่ยง
ไม่มีการลงทุนใดปราศจากความเสี่ยง การรับจำนอง-ขายฝากก็เช่นกัน แม้จะมีหลักประกันเป็นอสังหาฯ จริง แต่ก็มีข้อควรระวังที่นายทุนมือใหม่ต้องเข้าใจให้ครบก่อนลงเงิน เพื่อไม่ให้เงินเย็นกลายเป็นเงินที่มีปัญหา
ความเสี่ยงหลักที่ต้องรู้
- สภาพคล่องต่ำ (เงินจม): เงินที่ปล่อยไปจะถูกล็อกตามระยะสัญญา หากจำเป็นต้องใช้เงินกะทันหันอาจถอนออกมาไม่ได้ทันที ควรใช้เฉพาะเงินเย็นที่ไม่มีแผนใช้ในระยะสั้น
- ต้องประเมินมูลค่าทรัพย์เป็น: หากปล่อยวงเงินสูงเกินมูลค่าจริงของที่ดิน เมื่อต้องบังคับขายทอดตลาดอาจได้เงินคืนไม่ครบ การประเมินราคาต่ำกว่าราคาตลาดจึงเป็นเกราะป้องกันที่สำคัญ
- ความเสี่ยงลูกหนี้ไม่ไถ่ถอน: หากลูกหนี้ผิดนัดหรือไม่มาไถ่ทรัพย์ นายทุนอาจต้องเข้าสู่กระบวนการบังคับคดีหรือถือครองทรัพย์ไว้ ซึ่งใช้เวลาและมีต้นทุนดำเนินการ
- ภาระผูกพันของทรัพย์: ที่ดินบางแปลงอาจติดจำนองซ้อน ติดอายัด หรือมีข้อพิพาท หากไม่ตรวจสอบก่อนอาจรับความเสี่ยงมาโดยไม่รู้ตัว
- สัญญาไม่ถูกกฎหมาย: การทำสัญญาที่ไม่จดทะเบียนหรือคิดดอกเบี้ยเกินเพดาน อาจทำให้สิทธิเรียกร้องเป็นโมฆะและฟ้องบังคับไม่ได้
วิธีบริหารความเสี่ยงให้อยู่หมัด
- ตรวจสอบโฉนดและภาระผูกพันก่อนเสมอ: ขอตรวจสอบสารบบที่ดินและภาระผูกพันที่กรมที่ดิน วิธีเช็กอ่านได้ที่ เช็กที่ดินติดจำนอง/ภาระผูกพัน
- ปล่อยวงเงินแบบระมัดระวัง (LTV ต่ำ): ตั้งวงเงินให้ต่ำกว่ามูลค่าตลาดของทรัพย์ เพื่อเผื่อส่วนต่างในการบังคับขายทอดตลาด
- จดทะเบียนนิติกรรมที่สำนักงานที่ดินทุกครั้ง: เพื่อให้สัญญามีผลตามกฎหมายและตรวจสอบได้ ไม่ทำสัญญากันเองนอกระบบ
- คิดผลตอบแทนไม่เกินเพดานกฎหมาย: ควบคุมอัตราไม่เกิน 15% ต่อปี เพื่อไม่ให้สัญญาเป็นโมฆะ
- กระจายความเสี่ยง: ไม่ทุ่มเงินทั้งหมดในทรัพย์แปลงเดียวหรือลูกหนี้รายเดียว และเลือกทำเลที่มีสภาพคล่องขายต่อได้
- ใช้มืออาชีพช่วยคัดกรอง: ให้แพลตฟอร์มที่มีประสบการณ์ช่วยตรวจสอบลูกหนี้ ประเมินทรัพย์ และจัดทำนิติกรรมให้รัดกุม
5. เริ่มลงทุนอย่างไรให้ปลอดภัยและถูกกฎหมาย
สำหรับผู้มีเงินเย็นที่สนใจเป็นนายทุน การเริ่มต้นอย่างเป็นระบบจะช่วยลดความเสี่ยงได้มาก โดยมีขั้นตอนหลักที่แนะนำให้ทำตามลำดับดังนี้
ขั้นที่ 1: เตรียมเงินเย็นและกำหนดเป้าหมาย
ใช้เฉพาะเงินที่ยังไม่มีแผนใช้ในระยะสั้น เพราะการลงทุนนี้สภาพคล่องต่ำ กำหนดวงเงินและผลตอบแทนที่คาดหวังอย่างสมเหตุสมผล พร้อมยอมรับความเสี่ยงที่อาจเกิดขึ้นได้
ขั้นที่ 2: คัดเลือกทรัพย์และตรวจสอบภาระผูกพัน
เลือกที่ดิน/อสังหาฯ ที่ทำเลดี มีสภาพคล่องขายต่อได้ ตรวจสอบโฉนด สารบบ และภาระผูกพันที่กรมที่ดินให้ชัดเจนว่าไม่มีจำนองซ้อนหรืออายัด
ขั้นที่ 3: ประเมินมูลค่าและกำหนดวงเงิน
ประเมินราคาทรัพย์ตามราคาตลาดจริง แล้วปล่อยวงเงินให้ต่ำกว่ามูลค่าเพื่อเผื่อส่วนต่าง คิดผลตอบแทนไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด
ขั้นที่ 4: ทำนิติกรรมและจดทะเบียนที่สำนักงานที่ดิน
จัดทำสัญญาจำนองหรือขายฝากให้ถูกต้อง แล้วไปจดทะเบียนต่อหน้าเจ้าพนักงานที่สำนักงานที่ดิน เพื่อให้สิทธิของคุณมีผลสมบูรณ์ตามกฎหมายและบังคับได้จริง ตรวจสอบข้อมูลนิติกรรมเพิ่มเติมได้ที่ กรมที่ดิน
หากรู้สึกว่าขั้นตอนเหล่านี้ต้องใช้ความรู้และเวลาในการคัดกรอง คุณสามารถให้แพลตฟอร์มที่เชี่ยวชาญช่วยจับคู่กับผู้ขอจำนอง-ขายฝากที่ผ่านการตรวจสอบ พร้อมดูแลนิติกรรมให้ครบวงจร ดูรายละเอียดการเป็นนายทุนได้ที่ หานายทุน/เป็นนายทุนกับ Land for Loan
สรุป
การลงทุนขายฝากและจำนองแบบมีโฉนดค้ำประกัน คือการเป็นนายทุนปล่อยเงินโดยมีอสังหาริมทรัพย์จริงเป็นหลักประกันจดทะเบียนที่กรมที่ดิน จุดเด่นคือหลักประกันมั่นคง ผลตอบแทนในรูปดอกเบี้ยไม่เกิน 15% ต่อปีที่ค่อนข้างสม่ำเสมอ และความผันผวนต่ำกว่าหุ้นหรือคริปโต จึงเหมาะกับผู้มีเงินเย็นที่ต้องการความมั่นคง
ในทางกลับกัน การลงทุนนี้ก็มีความเสี่ยงที่ต้องเข้าใจให้ครบ ทั้งสภาพคล่องต่ำ ความจำเป็นในการประเมินทรัพย์ ความเสี่ยงลูกหนี้ไม่ไถ่ถอน และการตรวจสอบภาระผูกพัน ทางที่ปลอดภัยคือเริ่มด้วยเงินเย็น ตรวจสอบทรัพย์ให้ละเอียด ปล่อยวงเงินอย่างระมัดระวัง คิดผลตอบแทนไม่เกินเพดานกฎหมาย และจดทะเบียนนิติกรรมให้ถูกต้องทุกครั้ง
ข้อควรทราบ: บทความนี้จัดทำขึ้นเพื่อให้ความรู้ทั่วไปเกี่ยวกับรูปแบบการลงทุนเท่านั้น ไม่ถือเป็นคำแนะนำการลงทุนเฉพาะบุคคล การลงทุนทุกประเภทมีความเสี่ยง ผลตอบแทนไม่แน่นอนและไม่มีการรับประกัน ผู้ลงทุนควรศึกษาข้อมูล ประเมินความเสี่ยง และปรึกษาผู้เชี่ยวชาญด้านกฎหมายและการเงินก่อนตัดสินใจทุกครั้ง
คำถามที่พบบ่อย (FAQ)
ลงทุนขายฝากกับจำนอง ต่างกันอย่างไรสำหรับนายทุน?
การรับจำนอง เจ้าของยังถือกรรมสิทธิ์ในที่ดิน โดยนำโฉนดมาจดจำนองเป็นหลักประกัน หากผิดนัดต้องฟ้องบังคับจำนองขายทอดตลาด ส่วนการรับซื้อฝาก กรรมสิทธิ์โอนมาเป็นชื่อนายทุนตั้งแต่จดทะเบียน หากผู้ขายฝากไม่มาไถ่ตามกำหนด ทรัพย์จะตกเป็นของนายทุน ทั้งสองแบบมีโฉนดที่ดินเป็นหลักประกันเหมือนกัน
ผลตอบแทนจากการลงทุนขายฝากได้เท่าไร?
ผลตอบแทนมาจากดอกเบี้ยหรือประโยชน์ตอบแทนที่ลูกหนี้จ่าย ซึ่งกฎหมายกำหนดเพดานไม่เกิน 15% ต่อปี ทั้งนี้ตัวเลขจริงขึ้นอยู่กับข้อตกลง คุณภาพลูกหนี้ และทรัพย์ที่ค้ำ ไม่ใช่ผลตอบแทนที่การันตีได้ และอาจล่าช้าหากลูกหนี้ผิดนัด
ลงทุนแบบมีโฉนดค้ำประกัน เสี่ยงไหม?
มีความเสี่ยงเช่นการลงทุนทุกประเภท แต่ความเสี่ยงที่จะสูญเงินต้นทั้งก้อนต่ำกว่าหุ้น/คริปโต เพราะมีอสังหาฯ จริงเป็นหลักประกัน ความเสี่ยงหลักคือสภาพคล่องต่ำ ลูกหนี้ผิดนัดต้องบังคับคดี และการประเมินทรัพย์ผิดพลาด ซึ่งบริหารได้ด้วยการตรวจสอบทรัพย์และปล่อยวงเงินอย่างระมัดระวัง
ต้องใช้เงินขั้นต่ำเท่าไรถึงเริ่มเป็นนายทุนได้?
ไม่มีจำนวนตายตัว ขึ้นอยู่กับมูลค่าทรัพย์และวงเงินของแต่ละดีล ควรใช้เฉพาะเงินเย็นที่ไม่มีแผนใช้ในระยะสั้น และอาจเริ่มจากดีลที่วงเงินเหมาะกับความเสี่ยงที่รับได้ แล้วค่อยกระจายการลงทุนเมื่อมีประสบการณ์มากขึ้น
ถ้าลูกหนี้ไม่มาไถ่ถอน นายทุนต้องทำอย่างไร?
กรณีจำนอง นายทุนมีสิทธิฟ้องบังคับจำนองเพื่อนำที่ดินออกขายทอดตลาดชำระหนี้ ส่วนกรณีขายฝาก เมื่อครบกำหนดไถ่แล้วผู้ขายฝากไม่มาไถ่ ทรัพย์จะตกเป็นกรรมสิทธิ์ของนายทุนโดยสมบูรณ์ ทั้งนี้กระบวนการทางกฎหมายมีรายละเอียดและใช้เวลา จึงควรทำนิติกรรมให้ถูกต้องและปรึกษาผู้เชี่ยวชาญ
Land for Loan ช่วยนายทุนได้อย่างไร?
Land for Loan เป็นแพลตฟอร์มจับคู่นายทุนกับผู้ขอจำนอง-ขายฝากที่ผ่านการคัดกรอง ช่วยตรวจสอบทรัพย์และภาระผูกพัน ประเมินวงเงิน และดูแลจัดทำนิติกรรมให้ถูกต้องตามกฎหมายที่สำนักงานที่ดิน เพื่อให้การลงทุนของนายทุนปลอดภัยและตรวจสอบได้
อยากเป็นนายทุน ปรึกษา Land for Loan
หากคุณเป็นผู้มีเงินเย็นที่อยากได้ผลตอบแทนสม่ำเสมอโดยมีโฉนดที่ดินค้ำประกัน Land for Loan (บริษัท แลนด์ ฟอร์ โลน จำกัด) พร้อมเป็นตัวกลางจับคู่คุณกับผู้ขอจำนอง-ขายฝากที่ผ่านการตรวจสอบ ดูแลนิติกรรมให้ถูกต้องตามกฎหมาย จดทะเบียนที่สำนักงานที่ดินทุกกรณี โปร่งใส ตรวจสอบได้ พร้อมทีมงานให้คำปรึกษาก่อนตัดสินใจ
เริ่มเป็นนายทุนรับจำนอง-ขายฝาก หรือดูรายละเอียดบริการทั้งหมดได้ที่ เว็บไซต์ Land for Loan
บทความที่เกี่ยวข้อง
- หานายทุน/เป็นนายทุน รับจำนอง-ขายฝาก
- ขายฝากที่ดินปลอดภัยไหม
- เช็กที่ดินติดจำนอง/ภาระผูกพัน
- จำนองที่ดิน คืออะไร