เครดิตไม่ผ่าน กู้ที่ไหนได้? ถ้าคุณมีทรัพย์สินอย่างบ้านหรือที่ดินเป็นของตัวเอง คำตอบคือ ยังมีทางเลือก แม้ติดเครดิตบูโร ไม่มีสลิปเงินเดือน หรือรายได้ไม่ประจำจนธนาคารปฏิเสธ เพราะการจำนองหรือขายฝากที่ดิน/บ้านกับนายทุนเอกชนจะพิจารณาจากมูลค่าหลักทรัพย์เป็นหลัก ไม่ได้ยึดเครดิตบูโรเป็นตัวตัดสิน จึงอนุมัติได้แม้ประวัติการเงินไม่พร้อม
คนจำนวนไม่น้อยมีบ้าน มีที่ดิน มีโฉนดอยู่ในมือ แต่พอต้องการเงินก้อนกลับกู้ธนาคารไม่ผ่าน เพราะติดบูโร เป็นหนี้หลายทาง หรือทำอาชีพอิสระที่ไม่มีสลิปเงินเดือนยืนยันรายได้ ทำให้รู้สึกหมดหนทางทั้งที่ยังมีทรัพย์สินมีค่าอยู่ ความจริงแล้วสถานการณ์แบบนี้ยังมีทางออกที่ถูกกฎหมายอยู่หลายทาง บทความนี้ (ปรับปรุงข้อมูลล่าสุดกรกฎาคม 2569) จะพาไปดูว่า เมื่อเครดิตไม่ผ่านแต่มีหลักทรัพย์ กู้ที่ไหนได้บ้าง มีทางเลือกอะไร ข้อดี-ข้อควรระวังของแต่ละแบบ และจะเลือกผู้ให้บริการที่ถูกกฎหมายปลอดภัยได้อย่างไร เพื่อให้คุณตัดสินใจได้อย่างมั่นใจและไม่ตกเป็นเหยื่อเงินกู้นอกระบบ
สาระสำคัญ (ฉบับเร็ว)
- เครดิตไม่ผ่าน ติดบูโร หรือไม่มีสลิปเงินเดือน ยังกู้ได้ ถ้ามีบ้าน/ที่ดินเป็นหลักทรัพย์ค้ำประกัน
- มี 4 ทางเลือกหลัก: (1) จำนองกับนายทุน (2) ขายฝาก (3) รีไฟแนนซ์/รวมหนี้ด้วยหลักทรัพย์ (4) ผ่อนตรงกับเจ้าของ/นายทุน
- จำนองกับนายทุน พิจารณาจากหลักทรัพย์เป็นหลัก ไม่เน้นบูโร อนุมัติเร็ว และยังเป็นเจ้าของกรรมสิทธิ์
- ดอกเบี้ยจำนอง/ขายฝากบุคคล กฎหมายกำหนดไม่เกิน 15% ต่อปี และต้องจดทะเบียนที่สำนักงานที่ดินเสมอ
- ระวังเงินกู้นอกระบบ/มิจฉาชีพที่เก็บค่าดำเนินการก่อนอนุมัติ หรือไม่ยอมทำนิติกรรมที่กรมที่ดิน
📑 สารบัญ
1. ทำไมธนาคารปฏิเสธคนมีทรัพย์ แต่เครดิตไม่ดี
หลายคนสงสัยว่าทั้งที่มีบ้านมีที่ดินเป็นหลักประกันแท้ๆ ทำไมธนาคารถึงยังไม่อนุมัติ คำตอบคือ ธนาคารและสถาบันการเงินในระบบไม่ได้ดูแค่มูลค่าหลักทรัพย์อย่างเดียว แต่ให้น้ำหนักกับ ความสามารถในการชำระหนี้และประวัติเครดิตของผู้กู้เป็นสำคัญ เพราะธนาคารต้องปฏิบัติตามเกณฑ์ควบคุมความเสี่ยงที่เข้มงวด
สาเหตุที่ทำให้คนมีทรัพย์ถูกปฏิเสธ มักมาจากปัจจัยเหล่านี้
- ติดเครดิตบูโร (มีประวัติค้างชำระ) เมื่อฐานข้อมูลเครดิตแสดงว่าเคยผิดนัดหรือค้างชำระ ธนาคารจะประเมินว่ามีความเสี่ยงสูง แม้จะมีหลักทรัพย์ค้ำก็ตาม
- ไม่มีสลิปเงินเดือน / รายได้ไม่ประจำ อาชีพอิสระ ค้าขาย ฟรีแลนซ์ หรือเกษตรกร มักไม่มีเอกสารรายได้ที่ธนาคารต้องการ ทำให้พิสูจน์กระแสเงินสดได้ยาก
- เป็นหนี้หลายทาง (ภาระหนี้สูง) เมื่อสัดส่วนหนี้ต่อรายได้สูงเกินเกณฑ์ ธนาคารจะมองว่าความสามารถผ่อนชำระเพิ่มมีจำกัด
- อายุ อาชีพ หรือเงื่อนไขไม่เข้าเกณฑ์ บางกรณีผู้กู้อายุมาก หรือประเภทหลักทรัพย์ไม่ตรงกับนโยบายสินเชื่อของธนาคารนั้น
จุดสำคัญคือ ธนาคารใช้ “ตัวผู้กู้” เป็นด่านแรกในการพิจารณา ส่วนหลักทรัพย์เป็นเพียงหลักประกันเสริม นี่จึงเป็นเหตุผลว่าทำไมคนมีทรัพย์แต่เครดิตไม่พร้อมถึงกู้ธนาคารยาก และเป็นที่มาว่าทำไม การจำนอง/ขายฝากกับนายทุนเอกชน ที่พลิกมาพิจารณาจากหลักทรัพย์เป็นหลัก จึงกลายเป็นทางเลือกให้คนกลุ่มนี้
2. 4 ทางเลือกเมื่อเครดิตไม่พร้อม แต่มีหลักทรัพย์
ถ้าคุณมีบ้านหรือที่ดินอยู่ในมือ แต่เครดิตไม่ผ่านทางธนาคาร ยังมีทางเลือกที่ถูกกฎหมายอย่างน้อย 4 รูปแบบให้พิจารณาตามความเหมาะสมของแต่ละคน
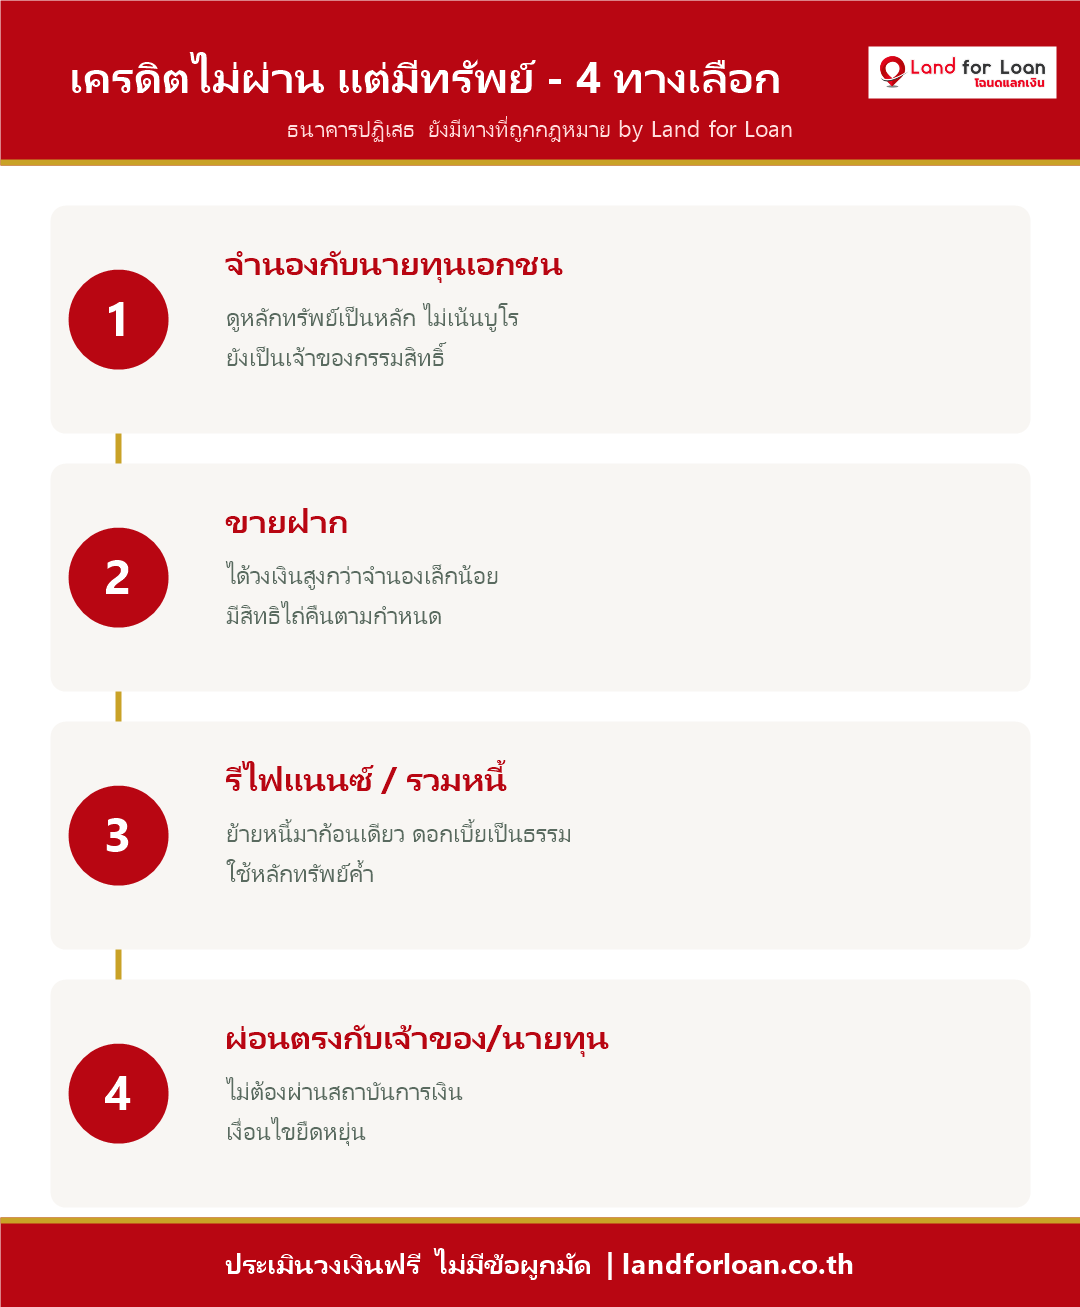
ทางเลือกที่ 1: จำนองที่ดิน/บ้านกับนายทุนเอกชน
การจำนองคือการนำโฉนดที่ดินหรือบ้านไปเป็นหลักประกันเพื่อขอเงินกู้ โดยคุณยังคงเป็นเจ้าของกรรมสิทธิ์และยังใช้ประโยชน์ในทรัพย์ได้ตามปกติ จุดเด่นของการจำนองกับนายทุนเอกชนคือพิจารณาจากมูลค่าหลักทรัพย์เป็นหลัก ไม่เน้นเครดิตบูโรและไม่ต้องใช้สลิปเงินเดือน จึงอนุมัติได้เร็วและเหมาะกับคนที่ติดบูโรหรือรายได้ไม่ประจำ ข้อดี: ยังเป็นเจ้าของทรัพย์ ดอกเบี้ยมักต่ำกว่าขายฝากเล็กน้อย ความเสี่ยงเสียทรัพย์ต่ำกว่า ข้อควรระวัง: วงเงินอาจได้น้อยกว่าขายฝากเล็กน้อย และต้องผ่อนชำระตามกำหนด อ่านเปรียบเทียบข้อดีข้อเสียได้ที่ จำนองที่ดินกับนายทุน vs ธนาคาร
ทางเลือกที่ 2: ขายฝากที่ดิน/บ้าน
ขายฝากคือการขายทรัพย์โดยมีข้อตกลงว่าผู้ขายมี สิทธิไถ่คืนภายในเวลาที่กำหนด จุดต่างสำคัญคือกรรมสิทธิ์จะโอนไปยังผู้รับซื้อฝากชั่วคราวจนกว่าจะไถ่คืน ข้อดีคือมักได้วงเงินสูงกว่าจำนองเล็กน้อย เพราะผู้รับซื้อฝากมีหลักประกันที่หนักแน่นกว่า เหมาะกับคนที่ต้องการวงเงินสูงและมั่นใจว่าจะหาเงินมาไถ่คืนได้ตามกำหนด ข้อควรระวัง: หากไม่ไถ่คืนตามสัญญาอาจเสียกรรมสิทธิ์ในทรัพย์ จึงต้องวางแผนการเงินให้รอบคอบและทำสัญญาให้ถูกต้องตามกฎหมาย ศึกษาความปลอดภัยของขายฝากได้ที่ ขายฝากที่ดินปลอดภัยไหม
ทางเลือกที่ 3: รีไฟแนนซ์/รวมหนี้ด้วยหลักทรัพย์
หากปัญหาหลักคือมีหนี้หลายก้อน ดอกเบี้ยสูง จ่ายหลายที่จนสับสน การรีไฟแนนซ์หรือรวมหนี้โดยใช้ที่ดิน/บ้านเป็นหลักประกันเป็นอีกทางที่ช่วยได้ คือการขอเงินก้อนใหม่มาปิดหนี้เดิมหลายๆ ก้อน แล้วเหลือภาระผ่อนที่เดียว เงื่อนไขเบาลง ข้อดี: ลดดอกเบี้ยรวม จัดการหนี้ง่ายขึ้น ช่วยฟื้นสภาพคล่อง ข้อควรระวัง: ต้องมั่นใจว่าเงื่อนไขใหม่เบากว่าเดิมจริง และไม่ก่อหนี้ใหม่ซ้ำ วิธีนี้ทำได้ทั้งกับสถาบันการเงินและนายทุนเอกชน โดยเฉพาะกรณีที่ดินยังติดภาระหนี้เดิมอยู่ ดูรายละเอียดได้ที่ รับจำนองที่ดินติดภาระหนี้
ทางเลือกที่ 4: ผ่อนตรงกับเจ้าของ/นายทุน
ในบางกรณี เช่น การซื้อขายทรัพย์ หรือข้อตกลงเฉพาะราย อาจใช้วิธี ผ่อนตรง คือทำข้อตกลงผ่อนชำระกับเจ้าของทรัพย์หรือนายทุนโดยตรง ไม่ผ่านสถาบันการเงิน จึงยืดหยุ่นเรื่องเงื่อนไขและไม่ต้องตรวจเครดิตบูโรเข้ม ข้อดี: เข้าถึงง่าย เจรจาเงื่อนไขได้ ข้อควรระวัง: ต้องทำสัญญาเป็นลายลักษณ์อักษรชัดเจน ระบุดอกเบี้ย งวดผ่อน และเงื่อนไขกรรมสิทธิ์ให้ครบ เพื่อป้องกันข้อพิพาทภายหลัง ทำความเข้าใจรูปแบบนี้เพิ่มเติมได้ที่ ผ่อนตรงคืออะไร
3. จำนอง vs ขายฝาก เลือกแบบไหนดี
สองทางเลือกที่คนมีทรัพย์แต่เครดิตไม่พร้อมเลือกใช้มากที่สุดคือ จำนอง และ ขายฝาก ทั้งคู่ถูกกฎหมายและจดทะเบียนที่สำนักงานที่ดินเหมือนกัน แต่มีความต่างที่ต้องเข้าใจก่อนตัดสินใจ
- เรื่องกรรมสิทธิ์: จำนอง — คุณยังเป็นเจ้าของกรรมสิทธิ์ ทรัพย์ยังอยู่ในชื่อคุณ ส่วนขายฝาก — กรรมสิทธิ์โอนไปยังผู้รับซื้อฝากชั่วคราว โดยคุณมีสิทธิไถ่คืนตามกำหนด
- เรื่องวงเงิน: ขายฝากมักให้วงเงินสูงกว่าจำนองเล็กน้อย เพราะผู้ให้เงินมีหลักประกันที่มั่นคงกว่า
- เรื่องความเสี่ยง: จำนองมีความเสี่ยงเสียทรัพย์ต่ำกว่า เพราะกรรมสิทธิ์ยังเป็นของคุณ ส่วนขายฝากหากไม่ไถ่คืนตามกำหนดอาจเสียกรรมสิทธิ์ จึงต้องวางแผนไถ่คืนให้รัดกุม
- เรื่องดอกเบี้ย/ผลตอบแทน: ทั้งสองแบบกฎหมายกำหนดเพดานผลตอบแทน/ดอกเบี้ยกรณีบุคคลไม่เกิน 15% ต่อปี
โดยสรุป ถ้าอยากคงความเป็นเจ้าของและความเสี่ยงต่ำ จำนองมักเหมาะกว่า แต่ถ้าต้องการวงเงินสูงกว่าและมั่นใจแผนไถ่คืน ขายฝากก็เป็นทางเลือกที่ตอบโจทย์ ทั้งนี้ควรประเมินความสามารถผ่อน/ไถ่คืนของตัวเองตามจริง และปรึกษาผู้ให้บริการก่อนตัดสินใจเสมอ ไม่มีคำตอบสำเร็จรูปที่ใช้ได้กับทุกคน
4. เลือกผู้ให้บริการถูกกฎหมายอย่างไร (เช็กลิสต์)
เมื่อเครดิตไม่ผ่านและต้องหันไปหานายทุนเอกชน สิ่งที่สำคัญที่สุดคือเลือกผู้ให้บริการที่ถูกกฎหมายและโปร่งใส เพื่อไม่ให้ตกไปอยู่กับเงินกู้นอกระบบหรือมิจฉาชีพ ใช้เช็กลิสต์นี้ก่อนตัดสินใจ
- ทำนิติกรรมและจดทะเบียนที่สำนักงานที่ดินเสมอ การจำนอง/ขายฝากที่ถูกกฎหมายต้องจดทะเบียนต่อหน้าเจ้าพนักงานที่ดิน ไม่ใช่เซ็นสัญญากันเองนอกสถานที่
- ดอกเบี้ย/ผลตอบแทนไม่เกินที่กฎหมายกำหนด กรณีบุคคลธรรมดาต้องไม่เกิน 15% ต่อปี หากเรียกเก็บสูงกว่านี้ถือว่าผิดกฎหมาย
- สัญญาชัดเจนเป็นลายลักษณ์อักษร ระบุวงเงิน ดอกเบี้ย ระยะเวลา เงื่อนไขไถ่คืน/ผ่อนชำระ และค่าใช้จ่ายทั้งหมดให้ครบถ้วน อ่านเข้าใจก่อนเซ็น
- ไม่เรียกเก็บเงินก่อนอนุมัติ ผู้ให้บริการที่ถูกต้องจะไม่เก็บ “ค่ามัดจำ” หรือ “ค่าดำเนินการ” ล่วงหน้าก่อนทำนิติกรรมที่กรมที่ดิน
- มีตัวตน สำนักงาน และช่องทางติดต่อชัดเจน ตรวจสอบว่าเป็นนิติบุคคลจดทะเบียนถูกต้อง มีที่ตั้งสำนักงานและทีมงานให้ติดต่อได้จริง
- เป็นนายทุนโดยตรง ช่วยลดค่านายหน้าและความซับซ้อน ทำให้เงื่อนไขโปร่งใสและติดต่อสื่อสารง่ายกว่า
คุณสามารถตรวจสอบประวัติเครดิตของตัวเองเพื่อวางแผนก่อนขอสินเชื่อได้ที่ บริษัท ข้อมูลเครดิตแห่งชาติ (เครดิตบูโร) การรู้สถานะเครดิตของตัวเองช่วยให้คุยกับผู้ให้บริการได้ตรงจุดและวางแผนการเงินได้ดีขึ้น
5. ข้อควรระวังเงินกู้นอกระบบและมิจฉาชีพ
เมื่อกู้ธนาคารไม่ผ่านและร้อนเงิน คนจำนวนมากตกเป็นเหยื่อเงินกู้นอกระบบหรือมิจฉาชีพที่ฉวยโอกาสจากความเดือดร้อน สังเกตสัญญาณอันตรายเหล่านี้ให้ดี
- เรียกเก็บเงินก่อนอนุมัติ อ้างเป็นค่ามัดจำ ค่าเปิดเรื่อง ค่าดำเนินการ หรือค่าประกัน แล้วเชิดเงินหนี เป็นกลโกงที่พบบ่อยที่สุด
- ดอกเบี้ยเกิน 15% ต่อปี หรือคิดดอกรายวัน/รายเดือนสูงลิ่ว เข้าข่ายผิดกฎหมายและทำให้หนี้พอกพูนจนไถ่คืนไม่ไหว
- ไม่ยอมทำนิติกรรมที่สำนักงานที่ดิน เลี่ยงการจดทะเบียน หรือให้เซ็นเอกสารโอนลอย/สัญญาที่ไม่เป็นธรรม เสี่ยงเสียทรัพย์โดยไม่รู้ตัว
- เร่งรัดให้รีบตัดสินใจ กดดันว่าโปรโมชันหมดเขต หรือต้องโอนเงินทันที เพื่อไม่ให้คุณมีเวลาตรวจสอบ
- ไม่มีที่ตั้งชัดเจน ติดต่อผ่านแชทอย่างเดียว ไม่มีสำนักงาน ไม่มีเอกสารนิติบุคคล หรือใช้บัญชีบุคคลรับโอนเงิน
หากเจอสัญญาณเหล่านี้ ให้หยุดและตรวจสอบก่อนเสมอ อย่าโอนเงินหรือมอบเอกสารสำคัญให้ใครก่อนทำนิติกรรมที่ถูกต้อง ทางเลือกที่ปลอดภัยคือเลือกนายทุนที่จดทะเบียนถูกกฎหมาย ทำสัญญาที่สำนักงานที่ดิน และไม่เก็บเงินก่อนอนุมัติ เพียงเท่านี้ก็ช่วยลดความเสี่ยงได้มาก
สรุป
เครดิตไม่ผ่าน กู้ที่ไหนได้? ถ้าคุณมีบ้านหรือที่ดินเป็นหลักทรัพย์ ยังมีทางเลือกที่ถูกกฎหมายอยู่หลายทาง แม้จะติดบูโร ไม่มีสลิปเงินเดือน หรือเป็นหนี้หลายทางจนธนาคารปฏิเสธ โดยหลักมี 4 ทางเลือก ได้แก่ จำนองกับนายทุน (ยังเป็นเจ้าของ ไม่เน้นบูโร), ขายฝาก (วงเงินสูงกว่าเล็กน้อย แต่กรรมสิทธิ์โอนชั่วคราว), รีไฟแนนซ์/รวมหนี้ด้วยหลักทรัพย์ และผ่อนตรงกับเจ้าของ/นายทุน
หัวใจสำคัญคือเลือกผู้ให้บริการที่ถูกกฎหมาย จดทะเบียนที่สำนักงานที่ดิน ดอกเบี้ยไม่เกิน 15% ต่อปี สัญญาชัดเจน และไม่เก็บเงินก่อนอนุมัติ พร้อมระวังเงินกู้นอกระบบและมิจฉาชีพที่ฉวยโอกาสจากความเดือดร้อน ก่อนตัดสินใจควรประเมินความสามารถในการผ่อน/ไถ่คืนของตัวเองตามจริง และปรึกษาผู้เชี่ยวชาญเพื่อเลือกทางที่เหมาะกับสถานการณ์ของคุณมากที่สุด
ข้อควรทราบ: บทความนี้จัดทำขึ้นเพื่อให้ความรู้ทั่วไปเท่านั้น ไม่ถือเป็นคำแนะนำทางการเงินหรือกฎหมายเฉพาะบุคคล และไม่ใช่การรับประกันผลการอนุมัติสินเชื่อใดๆ เงื่อนไข วงเงิน ดอกเบี้ย และความเหมาะสมของแต่ละทางเลือกขึ้นอยู่กับสถานการณ์ของแต่ละคน ก่อนตัดสินใจควรศึกษาข้อมูล เปรียบเทียบเงื่อนไข และปรึกษาผู้เชี่ยวชาญด้านการเงิน/กฎหมายที่ดินเพื่อพิจารณาอย่างรอบคอบ
คำถามที่พบบ่อย (FAQ)
ติดเครดิตบูโร กู้เงินได้ไหม ถ้ามีที่ดิน?
ได้ครับ แม้ติดเครดิตบูโร หากมีที่ดินหรือบ้านเป็นหลักทรัพย์ ก็ยังสามารถขอสินเชื่อโดยการจำนองหรือขายฝากกับนายทุนเอกชนได้ เพราะการพิจารณาจะดูจากมูลค่าหลักทรัพย์เป็นหลัก ไม่ได้ยึดประวัติเครดิตบูโรเป็นตัวตัดสินเหมือนธนาคาร จึงมีโอกาสอนุมัติแม้ประวัติการเงินไม่พร้อม
ไม่มีสลิปเงินเดือน กู้เงินได้ไหม?
ได้ครับ คนที่ทำอาชีพอิสระ ค้าขาย หรือรายได้ไม่ประจำที่ไม่มีสลิปเงินเดือน สามารถใช้บ้านหรือที่ดินเป็นหลักประกันเพื่อจำนอง/ขายฝากกับนายทุนเอกชนได้ เพราะไม่จำเป็นต้องใช้สลิปเงินเดือนหรือเอกสารรายได้แบบที่ธนาคารกำหนด แต่ควรประเมินความสามารถในการผ่อนชำระของตัวเองให้รอบคอบก่อน
มีบ้าน/ที่ดินแต่กู้ธนาคารไม่ผ่าน ควรทำอย่างไร?
หากมีทรัพย์แต่กู้ธนาคารไม่ผ่านเพราะติดบูโรหรือรายได้ไม่ประจำ สามารถพิจารณา 4 ทางเลือก คือ จำนองกับนายทุน ขายฝาก รีไฟแนนซ์/รวมหนี้ด้วยหลักทรัพย์ หรือผ่อนตรง โดยเลือกผู้ให้บริการที่ถูกกฎหมาย จดทะเบียนที่สำนักงานที่ดิน และเปรียบเทียบเงื่อนไขก่อนตัดสินใจ
จำนองกับขายฝาก ต่างกันอย่างไร ควรเลือกแบบไหน?
จำนองคุณยังเป็นเจ้าของกรรมสิทธิ์และความเสี่ยงเสียทรัพย์ต่ำกว่า ส่วนขายฝากกรรมสิทธิ์โอนไปชั่วคราวแต่ให้วงเงินสูงกว่าเล็กน้อยและมีสิทธิไถ่คืน หากอยากคงความเป็นเจ้าของเลือกจำนอง หากต้องการวงเงินสูงและมั่นใจแผนไถ่คืนเลือกขายฝาก ควรประเมินความสามารถของตัวเองและปรึกษาผู้ให้บริการก่อน
ดอกเบี้ยจำนอง/ขายฝากกับนายทุน กฎหมายกำหนดเท่าไร?
กรณีบุคคลธรรมดา กฎหมายกำหนดเพดานดอกเบี้ย/ผลตอบแทนไม่เกิน 15% ต่อปี หากผู้ให้บริการเรียกเก็บสูงกว่านี้ถือว่าผิดกฎหมาย ควรเลือกผู้ให้บริการที่คิดดอกเบี้ยตามกฎหมาย ทำสัญญาชัดเจน และจดทะเบียนที่สำนักงานที่ดินเสมอ
จะรู้ได้อย่างไรว่าผู้ให้บริการไม่ใช่เงินกู้นอกระบบ?
สังเกตว่าต้องทำนิติกรรมและจดทะเบียนที่สำนักงานที่ดิน ดอกเบี้ยไม่เกิน 15% ต่อปี มีสัญญาลายลักษณ์อักษรชัดเจน ไม่เรียกเก็บเงินก่อนอนุมัติ มีสำนักงานและตัวตนนิติบุคคลตรวจสอบได้ หากเจอการเก็บเงินล่วงหน้า เร่งรัดให้รีบโอน หรือเลี่ยงจดทะเบียน ให้สงสัยว่าเป็นมิจฉาชีพและหยุดตรวจสอบก่อน
บทความที่เกี่ยวข้อง
- จำนองที่ดินกับนายทุน vs ธนาคาร ต่างกันอย่างไร
- รับจำนองที่ดินติดภาระหนี้
- ขายฝากที่ดินปลอดภัยไหม
- ผ่อนตรงคืออะไร
- หานายทุน รับจำนอง-ขายฝาก
ปรึกษาเรา แม้เครดิตไม่พร้อม แต่มีทรัพย์
ถ้าคุณมีบ้านหรือที่ดินเป็นของตัวเอง แม้ติดบูโร ไม่มีสลิปเงินเดือน หรือกู้ธนาคารไม่ผ่าน ก็ยังมีทางเลือกที่ถูกกฎหมาย Land for Loan (บริษัท แลนด์ ฟอร์ โลน จำกัด) คือนายทุนเอกชนที่จดทะเบียนถูกกฎหมาย รับจำนอง-ขายฝากที่ดินและบ้าน พิจารณาจากหลักทรัพย์เป็นหลัก ไม่เน้นเครดิตบูโร ทำนิติกรรมถูกต้องที่สำนักงานที่ดินทุกกรณี เป็นนายทุนโดยตรง อนุมัติไว พร้อมทีมงานให้คำปรึกษาก่อนตัดสินใจ
ปรึกษาผู้เชี่ยวชาญจำนอง-ขายฝากที่ดิน หรือดูรายละเอียดบริการทั้งหมดได้ที่ เว็บไซต์ Land for Loan