จำนองที่ดิน คือ การนำที่ดินไปจดทะเบียนเป็นหลักประกันการชำระหนี้ โดยไม่ต้องส่งมอบที่ดินให้เจ้าหนี้ เจ้าของจึงยังมีชื่อในโฉนด ยังอยู่อาศัยหรือทำประโยชน์ในที่ดินได้ตามปกติ ส่วนผู้รับจำนองได้ “สิทธิจำนอง” ที่บันทึกไว้หลังโฉนด และถ้าลูกหนี้ผิดนัด ต้องบอกกล่าวและฟ้องศาลก่อนจึงจะบังคับเอาที่ดินไปขายทอดตลาดได้ บทความนี้อธิบายว่าระหว่างจำนอง เจ้าของยังมีสิทธิอะไร ผู้รับจำนองมีสิทธิอะไร และต้องตรวจอะไรในสัญญาก่อนเซ็น
สรุปสั้น
– จำนองคือการเอาทรัพย์ตราไว้เป็นประกันหนี้ โดยไม่ต้องส่งมอบทรัพย์ (ป.พ.พ. มาตรา 702) กรรมสิทธิ์ยังเป็นของเจ้าของ
– สัญญาจำนองต้องทำเป็นหนังสือและจดทะเบียนที่สำนักงานที่ดิน (มาตรา 714) ค่าจดทะเบียน 1% ของวงเงิน สูงสุดไม่เกิน 200,000 บาท
– ผิดนัดแล้ว ผู้รับจำนองต้องส่งหนังสือบอกกล่าวให้เวลาชำระไม่น้อยกว่า 60 วัน (มาตรา 728) แล้วจึงฟ้องศาลบังคับจำนองได้
– ขายทอดตลาดได้เงินไม่พอหนี้ ส่วนที่ขาดลูกหนี้ไม่ต้องรับผิด (มาตรา 733)
จำนองที่ดินมีหลักการอย่างไร?
ป.พ.พ. มาตรา 702 นิยามการจำนองว่า เป็นสัญญาที่ ผู้จำนอง เอาทรัพย์สินตราไว้แก่ ผู้รับจำนอง เป็นประกันการชำระหนี้ โดยไม่ส่งทรัพย์สินนั้นให้แก่ผู้รับจำนอง และผู้รับจำนองมีสิทธิได้รับชำระหนี้จากทรัพย์ที่จำนองก่อนเจ้าหนี้สามัญ ไม่ว่ากรรมสิทธิ์จะโอนไปยังบุคคลภายนอกแล้วหรือไม่
หลักการที่ควรรู้
- ต้องจดทะเบียน สัญญาจำนองต้องทำเป็นหนังสือและจดทะเบียนต่อพนักงานเจ้าหน้าที่ที่สำนักงานที่ดิน (มาตรา 714) ถ้าไม่จดทะเบียน ไม่มีผลเป็นจำนอง
- ต้องระบุวงเงินชัดเจน สัญญาต้องระบุจำนวนเงินที่จำนองเป็นเงินไทย เป็นจำนวนแน่นอนหรือจำนวนขั้นสูงสุด
- จำนองประกันหนี้ของคนอื่นได้ เจ้าของที่ดินจำนองที่ดินของตนเพื่อประกันหนี้ของบุคคลอื่นได้ เช่น ประกันเงินกู้ของบริษัทหรือของญาติ
- ค่าจดทะเบียน ค่าธรรมเนียมจดทะเบียนจำนอง 1% ของวงเงินจำนอง สูงสุดไม่เกิน 200,000 บาท ซึ่งต่ำกว่าขายฝากที่คิด 2% ของราคาประเมิน
การจำนองทำได้กับทั้งธนาคารและผู้ให้กู้เอกชน ถ้าเป็นเอกชน ดอกเบี้ยต้องไม่เกินร้อยละ 15 ต่อปีตาม ป.พ.พ. มาตรา 654 ความต่างระหว่างสองแหล่งนี้ดูได้ที่ จำนองที่ดินกับนายทุน vs ธนาคาร ที่ไหนดี
กรรมสิทธิ์ในที่ดินระหว่างจำนองอยู่กับใคร?
กรรมสิทธิ์ยังเป็นของเจ้าของที่ดินตลอดสัญญา ชื่อในโฉนดไม่เปลี่ยน สิ่งที่เพิ่มขึ้นมีเพียงรายการ “จำนอง” ในสารบัญจดทะเบียนหลังโฉนด ซึ่งระบุชื่อผู้รับจำนอง วันที่จด และวงเงินจำนอง
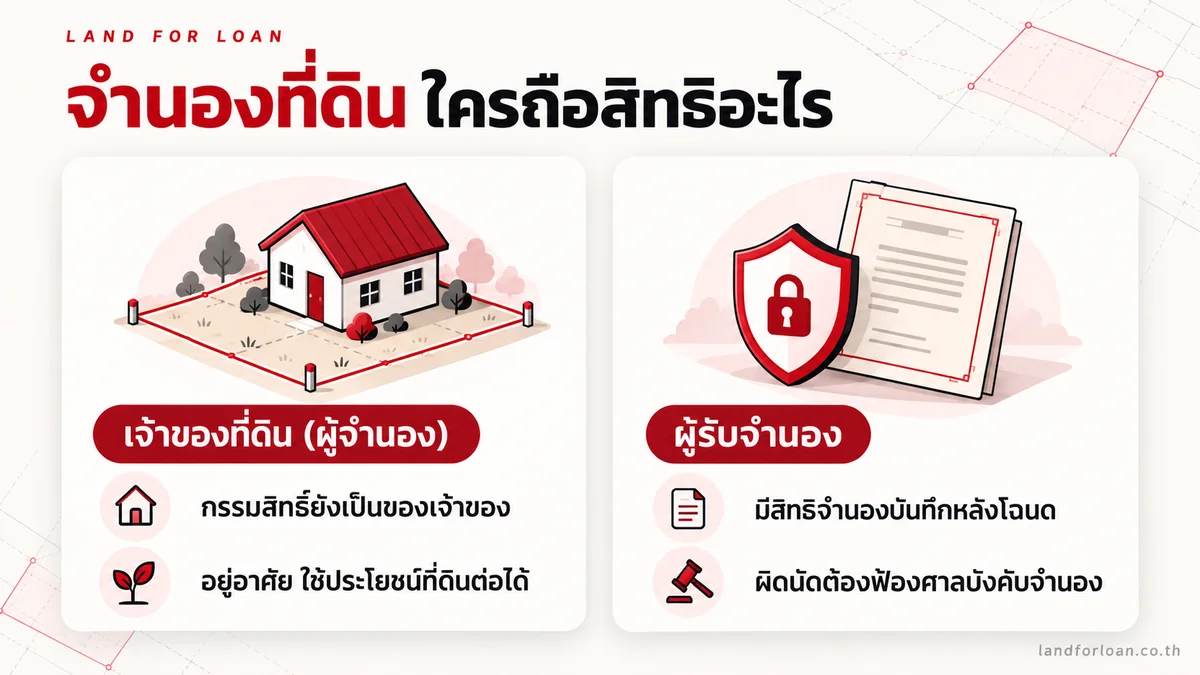
ในทางปฏิบัติ ผู้รับจำนองมักเก็บโฉนดฉบับเจ้าของไว้จนกว่าจะไถ่ถอนจำนอง เพื่อให้แน่ใจว่าเจ้าของจะไม่นำโฉนดไปทำนิติกรรมอื่นโดยไม่แจ้ง เจ้าของยังเป็นผู้มีกรรมสิทธิ์เต็มตามกฎหมาย และยังต้องเสียภาษีที่ดินและสิ่งปลูกสร้างตามปกติ
เจ้าของที่ดินยังใช้งานที่ดินได้หรือไม่?
ได้ เพราะการจำนองไม่ต้องส่งมอบที่ดิน เจ้าของยังทำสิ่งเหล่านี้ได้
- อยู่อาศัย ทำเกษตร หรือทำธุรกิจบนที่ดิน ได้ตามปกติ
- ปล่อยเช่า ได้ แต่ถ้าเป็นการเช่าระยะยาวที่ต้องจดทะเบียน ควรขอความยินยอมจากผู้รับจำนองก่อน เพราะมาตรา 722 ให้สิทธิจำนองใหญ่กว่าภาระที่จดทะเบียนภายหลังโดยไม่ได้รับความยินยอม อ่านเพิ่มที่ ที่ดินติดสัญญาเช่า จำนองได้ไหม
- ขายหรือโอนที่ดิน ได้ แต่ภาระจำนองติดไปกับที่ดิน ผู้ซื้อต้องรับที่ดินที่ยังติดจำนอง ในทางปฏิบัติจึงมักไถ่ถอนจำนองในวันเดียวกับวันโอน อ่านเพิ่มที่ ที่ดินติดจำนอง ขายหรือโอนได้ไหม
สิ่งที่ควรระวังคือ การทำนิติกรรมที่ทำให้มูลค่าที่ดินลดลง เช่น จดภาระจำยอมหรือสิทธิเก็บกินให้คนอื่น โดยไม่ได้แจ้งผู้รับจำนอง เพราะอาจผิดสัญญาจำนองและถูกลบออกจากทะเบียนในภายหลัง
คำแนะนำจาก Land for Loan: ก่อนจำนอง ให้คิดไว้เลยว่าระหว่างสัญญาอาจต้องทำอะไรกับที่ดินบ้าง เช่น ปล่อยเช่า แบ่งแยกแปลง หรือขาย แล้วคุยเงื่อนไขเหล่านี้กับผู้รับจำนองตั้งแต่ต้น จะได้ไม่ติดขัดภายหลัง
ผู้รับจำนองมีสิทธิอะไรตามสัญญา?
ผู้รับจำนองมีสิทธิหลัก 3 อย่าง คือ ได้รับชำระหนี้ตามสัญญา ได้รับชำระจากที่ดินก่อนเจ้าหนี้รายอื่น และ บังคับจำนองเมื่อลูกหนี้ผิดนัด แต่การบังคับจำนองมีขั้นตอนตามกฎหมายที่ต้องทำ ผู้รับจำนองยึดที่ดินไปเป็นของตัวเองเลยไม่ได้

ขั้นตอนเมื่อผิดนัด ตาม ป.พ.พ. ที่แก้ไขโดย พ.ร.บ.แก้ไขเพิ่มเติม ป.พ.พ. (ฉบับที่ 20) พ.ศ. 2557
- ส่งหนังสือบอกกล่าว ผู้รับจำนองต้องมีหนังสือบอกกล่าวให้ลูกหนี้ชำระหนี้ภายในเวลาอันสมควร ซึ่งต้องไม่น้อยกว่า 60 วันนับแต่ได้รับหนังสือ (มาตรา 728) ศาลฎีกาวินิจฉัยว่าหนังสือที่ให้เวลาน้อยกว่านี้ ผู้รับจำนองยังไม่มีอำนาจฟ้อง
- ฟ้องศาลบังคับจำนอง ถ้าลูกหนี้ไม่ชำระภายในกำหนด ผู้รับจำนองฟ้องให้ศาลพิพากษาให้ยึดและขายทอดตลาด
- ขายทอดตลาด เงินที่ได้นำไปชำระหนี้ตามลำดับ ส่วนที่เหลือคืนให้ผู้จำนอง
- ขายได้ไม่พอหนี้ ส่วนที่ขาด ลูกหนี้ไม่ต้องรับผิด (มาตรา 733) และข้อตกลงที่ให้รับผิดเกินกว่านี้ไม่มีผลใช้บังคับ
อีกทางหนึ่ง เมื่อได้รับหนังสือบอกกล่าวแล้ว ผู้จำนองแจ้งให้ผู้รับจำนองนำทรัพย์ออกขายทอดตลาดได้เองโดยไม่ต้องฟ้องศาล (มาตรา 729/1) เพื่อลดภาระดอกเบี้ยที่เดินต่อระหว่างฟ้องคดี อ่านเพิ่มเรื่อง ที่ดินติดจำนอง ถูกยึดได้ไหม
จำนองต่างจากการโอนกรรมสิทธิ์อย่างไร?
จำนองเป็นเพียงการตั้งหลักประกัน ไม่มีการโอนกรรมสิทธิ์ ต่างจากขายฝากหรือการขายที่ดินซึ่งกรรมสิทธิ์โอนไปยังอีกฝ่ายทันทีที่จดทะเบียน
| ประเด็น | จำนอง | ขายฝาก | ขายขาด |
|---|---|---|---|
| กรรมสิทธิ์ระหว่างสัญญา | ยังเป็นของเจ้าของ | โอนไปผู้รับซื้อฝาก | โอนไปผู้ซื้อเด็ดขาด |
| ผู้ใช้ประโยชน์ที่ดิน | เจ้าของ | ตามสัญญา (ที่ดินเกษตร/ที่อยู่อาศัย ผู้ขายฝากใช้ได้) | ผู้ซื้อ |
| ถ้าผิดนัด | ต้องบอกกล่าว 60 วันและฟ้องศาลก่อน | ไม่ไถ่ตามกำหนด ที่ดินหลุดทันที | ไม่มีประเด็น |
| ค่าจดทะเบียน | 1% ของวงเงิน ไม่เกิน 200,000 บาท | 2% ของราคาประเมิน + ภาษี | 2% ของราคาประเมิน + ภาษี |
ถ้าต้องการเข้าใจอีกฝั่งให้ครบ อ่าน ขายฝากที่ดิน คืออะไร และ จำนองกับขายฝากต่างกันอย่างไร
ภาระจำนองจะสิ้นสุดเมื่อไร?
ภาระจำนองไม่ได้หายไปเองเมื่อจ่ายหนี้ครบ ต้อง ไปจดทะเบียนไถ่ถอนจำนองที่สำนักงานที่ดิน รายการจำนองหลังโฉนดจึงจะถูกบันทึกว่าสิ้นสุด กรณีที่ทำให้จำนองระงับตาม ป.พ.พ. มาตรา 744 ได้แก่
- หนี้ที่ประกันระงับ เช่น ชำระหนี้ครบ
- ผู้รับจำนองปลดจำนองให้เป็นหนังสือ
- ผู้จำนองหลุดพ้นจากความรับผิด
- ถอนจำนอง
- ขายทอดตลาดทรัพย์ที่จำนองตามคำสั่งศาล หรือตามมาตรา 729/1
- เอาทรัพย์สินที่จำนองหลุด
ขั้นตอนไถ่ถอนจำนองโดยทั่วไป คือ นัดผู้รับจำนองชำระหนี้ส่วนที่เหลือ รับหนังสือยินยอมให้ไถ่ถอนพร้อมโฉนดคืน แล้วไปจดทะเบียนไถ่ถอนที่สำนักงานที่ดิน ถ้ากำลังย้ายจำนองจากธนาคารมาที่อื่น ดูขั้นตอนเพิ่มที่ ขั้นตอนไถ่ถอนจำนองที่ดินจากธนาคาร
สิ่งที่ควรตรวจในสัญญาก่อนจำนอง
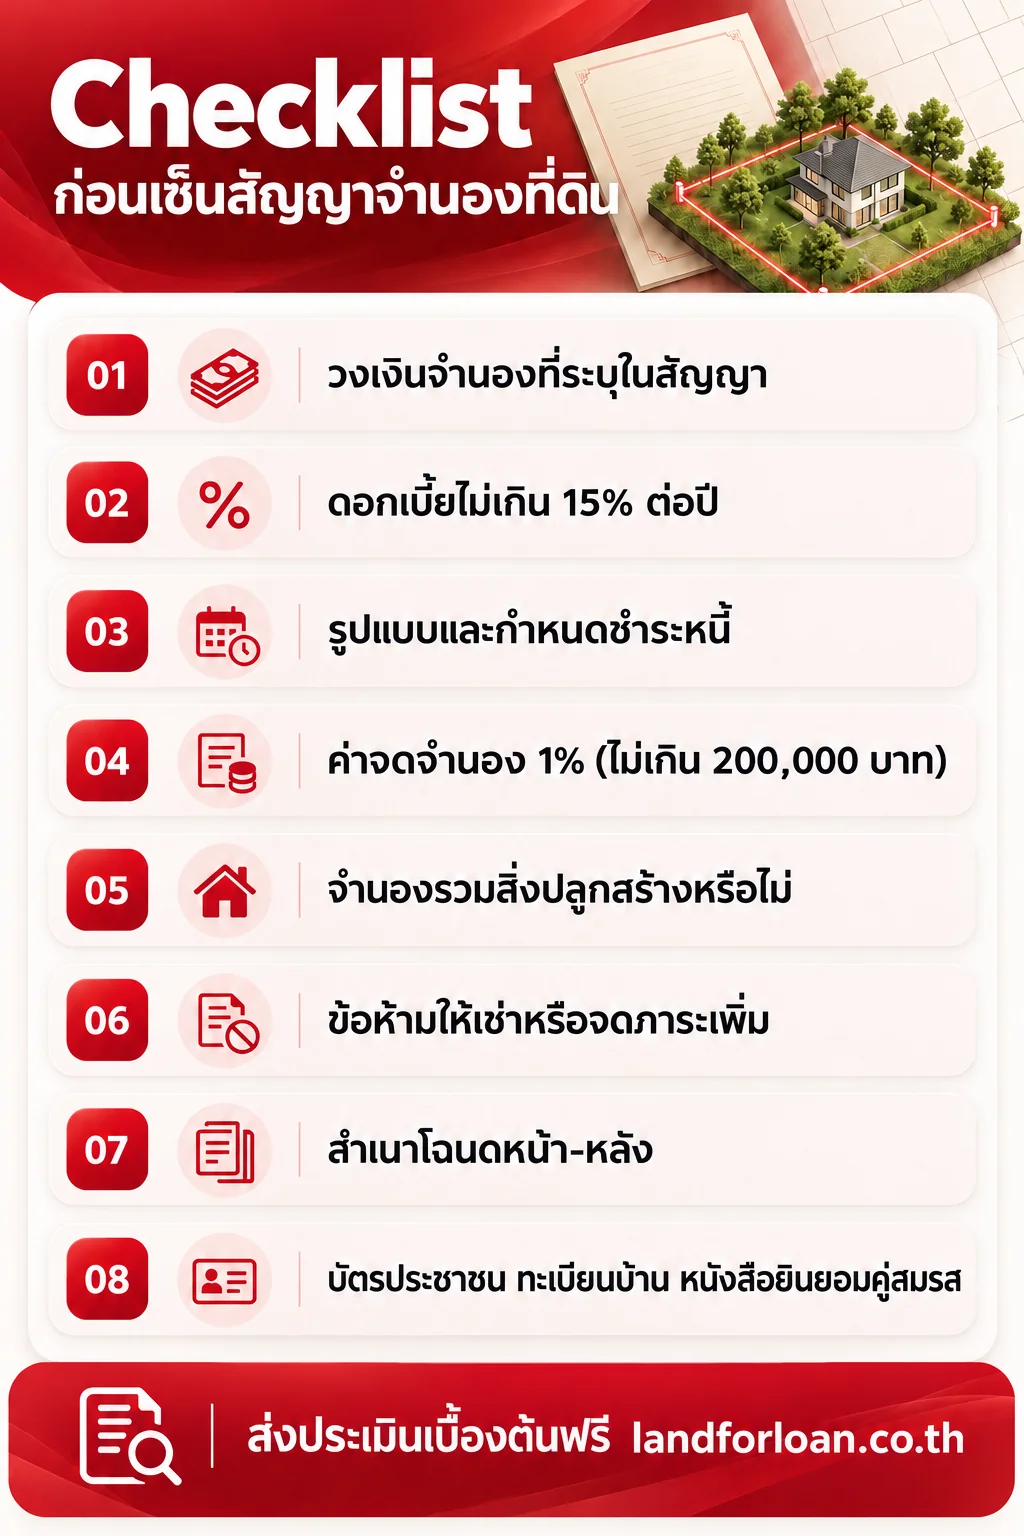
สัญญาจำนองที่จดทะเบียนคือเอกสารที่ใช้บังคับจริง ก่อนเซ็นควรตรวจให้ครบทุกข้อ
- วงเงินจำนอง ที่ระบุในสัญญา ตรงกับเงินที่จะได้รับจริงหรือไม่
- อัตราดอกเบี้ย ไม่เกิน 15% ต่อปีสำหรับผู้ให้กู้เอกชน และไม่มีค่าธรรมเนียมแฝงที่ทำให้ต้นทุนจริงเกินเพดาน
- รูปแบบการชำระ จ่ายดอกเบี้ยรายเดือน หรือผ่อนทั้งต้นและดอก กำหนดชำระวันไหน
- ระยะเวลาสัญญา และเงื่อนไขไถ่ถอนก่อนกำหนด
- ขอบเขตทรัพย์ที่จำนอง จำนองเฉพาะที่ดิน หรือรวมสิ่งปลูกสร้างด้วย ควรระบุให้ชัด
- ข้อห้ามระหว่างสัญญา เช่น ห้ามให้เช่าระยะยาว ห้ามจดภาระเพิ่ม ต้องขอความยินยอมแบบไหน
- ค่าใช้จ่ายวันจดทะเบียน ค่าจดจำนอง 1% (ไม่เกิน 200,000 บาท) และอากรแสตมป์ของสัญญากู้ ฝ่ายไหนเป็นผู้จ่าย
- เอกสาร สำเนาโฉนดหน้า-หลัง บัตรประชาชน ทะเบียนบ้าน และหนังสือยินยอมคู่สมรส (ถ้ามี) ดูรายการเอกสารเต็มที่ เอกสารจำนองที่ดินที่ต้องรู้
ที่ Land for Loan ทำนิติกรรมจำนองที่สำนักงานที่ดินทุกราย ดอกเบี้ยเริ่มต้น 0.75% ต่อเดือน และไม่เกินเพดาน 15% ต่อปีตามกฎหมาย ดูรายละเอียดบริการที่ รับจำนองที่ดิน
คำถามที่พบบ่อย
จำนองที่ดินแล้ว ยังเป็นเจ้าของอยู่ไหม?
ยังเป็นเจ้าของเต็มตัว การจำนองไม่โอนกรรมสิทธิ์ (ป.พ.พ. มาตรา 702) ชื่อในโฉนดไม่เปลี่ยน มีเพียงรายการจำนองบันทึกหลังโฉนด เจ้าของยังอยู่อาศัย ทำประโยชน์ และเสียภาษีที่ดินตามปกติ
จำนองที่ดินแล้ว ผู้รับจำนองยึดที่ดินได้ทันทีไหม?
ไม่ได้ ต้องส่งหนังสือบอกกล่าวให้เวลาชำระไม่น้อยกว่า 60 วันก่อน (มาตรา 728) ถ้ายังไม่ชำระจึงฟ้องศาลบังคับจำนอง และนำที่ดินออกขายทอดตลาดตามคำพิพากษา
ขายทอดตลาดได้เงินไม่พอหนี้ ต้องจ่ายส่วนที่เหลือไหม?
ป.พ.พ. มาตรา 733 กำหนดว่า ส่วนที่ขาดอยู่ลูกหนี้ไม่ต้องรับผิด และหลังการแก้ไขกฎหมายปี 2557 ข้อตกลงที่ให้ลูกหนี้รับผิดเกินกว่าที่กฎหมายกำหนดไม่มีผลใช้บังคับ
ค่าจดจำนองที่ดินเท่าไร?
ค่าธรรมเนียมจดทะเบียนจำนอง 1% ของวงเงินจำนอง สูงสุดไม่เกิน 200,000 บาท บวกอากรแสตมป์ของสัญญากู้ ถ้าเป็นการจำนองพร้อมการซื้อขายที่อยู่อาศัย ให้ตรวจมาตรการลดค่าธรรมเนียมของรัฐในช่วงนั้นด้วย
จำนองที่ดินติดสัญญาเช่าหรือสิทธิเก็บกินได้ไหม?
ได้ แต่ภาระเดิมติดไปกับที่ดิน ผู้รับจำนองจะประเมินผลของภาระนั้นด้วย อ่านเพิ่มที่ ที่ดินติดสัญญาเช่า จำนองได้ไหม และ สิทธิเก็บกิน คืออะไร
สรุป: จำนองที่ดิน ได้เงินทุนโดยยังเป็นเจ้าของที่ดิน
- จำนองคือการตั้งหลักประกันที่จดทะเบียนไว้หลังโฉนด กรรมสิทธิ์และการใช้ประโยชน์ยังอยู่กับเจ้าของ
- ผู้รับจำนองบังคับเอาที่ดินได้เฉพาะผ่านขั้นตอนกฎหมาย คือบอกกล่าว 60 วันและฟ้องศาล
- จ่ายหนี้ครบแล้วต้องไปจดไถ่ถอนจำนองที่สำนักงานที่ดิน
- ตรวจวงเงิน ดอกเบี้ย ข้อห้าม และค่าใช้จ่ายในสัญญาให้ครบก่อนเซ็น
อยากรู้ว่าที่ดินของคุณจำนองได้วงเงินเท่าไร? ส่งรูปโฉนดหน้า-หลังให้ทีม Land for Loan ประเมินเบื้องต้นได้ฟรีทาง LINE Land for Loan หรือดูบริการ รับจำนองที่ดิน
แหล่งอ้างอิง
- ประมวลกฎหมายแพ่งและพาณิชย์ ลักษณะจำนอง มาตรา 702–746 และมาตรา 654 — สำนักงานคณะกรรมการกฤษฎีกา
- พระราชบัญญัติแก้ไขเพิ่มเติมประมวลกฎหมายแพ่งและพาณิชย์ (ฉบับที่ 20) พ.ศ. 2557 — ราชกิจจานุเบกษา
- คำพิพากษาศาลฎีกาที่ 2710/2568 (หนังสือบอกกล่าวบังคับจำนองต้องให้เวลาไม่น้อยกว่า 60 วัน) — สรุปโดย Thai Law Online
ข้อมูลในบทความนี้เป็นความรู้ทั่วไป ไม่ใช่คำแนะนำทางกฎหมายสำหรับกรณีเฉพาะ อัตราจริงขึ้นกับผลประเมินทรัพย์แต่ละราย