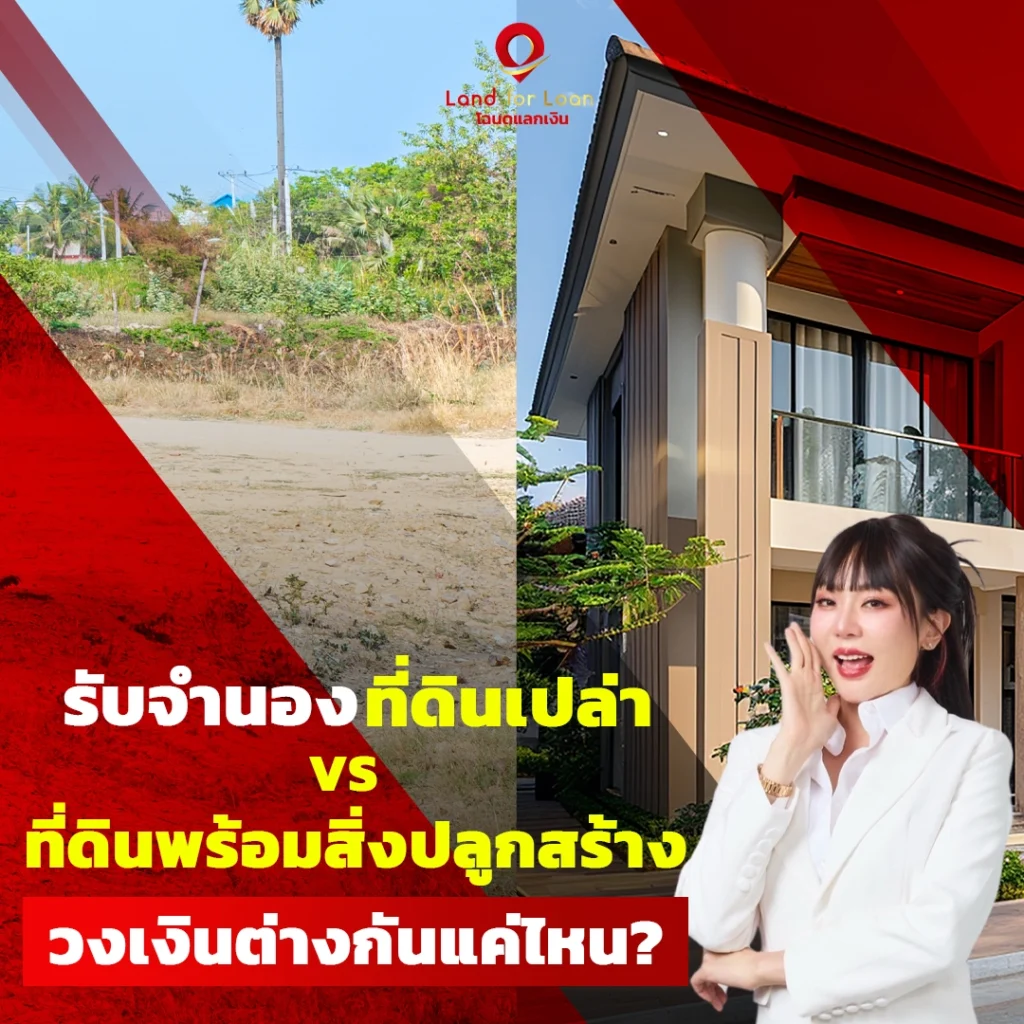
เจาะลึกความแตกต่างของการ รับจำนองที่ดิน ทั้งแบบที่ดินเปล่าและที่ดินพร้อมสิ่งปลูกสร้าง พร้อมเปรียบเทียบ วงเงินจำนองที่ดิน อัตราดอกเบี้ย และเกณฑ์ ประเมินราคาที่ดิน ที่นักลงทุนและเจ้าของที่ดินควรรู้ เพื่อการตัดสินใจทางการเงินที่คุ้มค่าที่สุด
- ให้วงเงินสูง ดอกเบี้ยต่ำเริ่มต้น 0.75%/เดือน
- อนุมัติง่าย เงื่อนไขไม่ยุ่งยาก
- มีที่ตั้งสำนักงานชัดเจน ใจกลางเมือง
- ทำนิติกรรมถูกต้อง ตามกฎหมาย ที่สำนักงานที่ดิน
- เป็นนายทุนโดยตรง
- มีชื่อเสียงระดับประเทศ
- มีลูกค้าใช้บริการมากกว่า 1000 ราย
- มี Call Center คอยดูแลให้ข้อมูล
เมื่อต้องการเงินทุนก้อนใหญ่: ทางออกด้วยการ "รับจำนองที่ดิน"
การลงทุนในอสังหาริมทรัพย์ไม่ว่าจะเป็นเพื่อการอยู่อาศัยหรือเพื่อธุรกิจ มักจะมาพร้อมกับความต้องการเงินทุนหมุนเวียนจำนวนมาก หนึ่งในทางเลือกที่ได้รับความนิยมอย่างสูงสำหรับผู้ที่ต้องการสภาพคล่องทางการเงินโดยมีหลักทรัพย์ค้ำประกันคือการ รับจำนองที่ดิน อย่างไรก็ตาม ที่ดินที่นำมาจำนองนั้นมีอยู่ 2 ประเภทหลักที่ให้ผลลัพธ์ทางการเงินที่แตกต่างกันอย่างชัดเจน นั่นคือ ที่ดินเปล่า และ ที่ดินพร้อมสิ่งปลูกสร้าง
ความแตกต่างพื้นฐานนี้เองที่เป็นตัวกำหนดปัจจัยสำคัญหลายอย่าง ตั้งแต่ วงเงินจำนองที่ดิน อัตรา ดอกเบี้ยจำนองที่ดิน ไปจนถึงขั้นตอนการ ประเมินราคาที่ดิน บทความนี้จะเจาะลึกทุกประเด็นเปรียบเทียบเพื่อให้คุณเห็นภาพรวมและสามารถตัดสินใจเลือกแนวทางที่เหมาะสมกับทรัพย์สินของคุณมากที่สุด
1. ที่ดินเปล่า: ทรัพย์สินที่มีศักยภาพแต่ต้องพิจารณาปัจจัยแวดล้อม
การจำนองที่ดินเปล่า หรือที่ดินที่ไม่มีสิ่งปลูกสร้างใด ๆ ถือเป็นทางเลือกสำหรับผู้ที่ต้องการเงินทุนโดยใช้ที่ดินในทำเลทองเป็นหลักประกัน
1.1. วงเงินจำนองที่ดินเปล่า: มักต่ำกว่าแต่มีความยืดหยุ่น
โดยทั่วไปแล้ว วงเงินที่ได้รับจากการ จำนองที่ดินเปล่า มักจะอยู่ในช่วง 30% ถึง 40% ของราคาประเมิน (ขึ้นอยู่กับสถาบันการเงินและแหล่งเงินทุน) เนื่องจากสถาบันการเงินหรือผู้ให้ รับจำนองที่ดิน จะมองว่าที่ดินเปล่ามีความเสี่ยงสูงกว่าในแง่ของการแปลงเป็นเงินสด (Liquidity) หากเกิดการผิดนัดชำระหนี้
- ปัจจัยที่ส่งผลต่อการประเมิน:
- ทำเลที่ตั้ง: ที่ดินในพื้นที่สีม่วง (อุตสาหกรรม) หรือพื้นที่สีแดง (พาณิชยกรรม) มีแนวโน้มได้วงเงินสูงกว่าที่ดินเพื่อเกษตรกรรม
- ผังเมือง: ประเภทการใช้ประโยชน์ที่ดินตามผังเมือง
- ความสะดวกในการเข้าถึง: มีถนนสาธารณะตัดผ่านหรือไม่ (ติดถนนหลักได้วงเงินดีกว่า)
- ขนาดและรูปแปลง: รูปแปลงที่สวยงามได้สัดส่วนย่อมมีมูลค่าสูงกว่า
- ความเสี่ยงที่ถูกนำมาพิจารณา: การไม่มีสิ่งปลูกสร้างทำให้มูลค่าของทรัพย์สินขึ้นอยู่กับราคาตลาดล้วน ๆ ซึ่งอาจมีความผันผวนสูงกว่า
1.2. อัตราดอกเบี้ยจำนองที่ดินเปล่า
อัตรา ดอกเบี้ยจำนองที่ดิน สำหรับที่ดินเปล่า มักจะสูงกว่าการจำนองที่ดินพร้อมสิ่งปลูกสร้างเล็กน้อย เนื่องจากความเสี่ยงที่สูงกว่าในการปล่อยกู้ อย่างไรก็ตาม ในกรณีของการจำนองกับแหล่งเงินทุนนอกระบบหรือบริษัทที่ รับจำนองที่ดิน โดยเฉพาะ อาจมีความยืดหยุ่นในเรื่องการชำระคืนมากกว่าธนาคาร
2. ที่ดินพร้อมสิ่งปลูกสร้าง: หลักประกันที่มั่นคงและมีมูลค่าเพิ่ม
การจำนองที่ดินพร้อมสิ่งปลูกสร้าง หมายถึงการนำที่ดินที่มีอาคาร บ้านพักอาศัย หรืออาคารพาณิชย์ตั้งอยู่มาเป็นหลักประกัน ซึ่งเป็นรูปแบบที่พบบ่อยที่สุดในการขอสินเชื่อเพื่อที่อยู่อาศัย
2.1. วงเงินจำนองที่ดินพร้อมสิ่งปลูกสร้าง: โอกาสได้วงเงินสูงสุด
การ จำนองที่ดินพร้อมสิ่งปลูกสร้าง มีโอกาสได้รับ วงเงินจำนองที่ดิน ที่สูงกว่าอย่างเห็นได้ชัด โดยทั่วไปอาจสูงถึง 40% ถึง 50% ของราคาประเมินรวม (ที่ดิน + สิ่งปลูกสร้าง)
- ปัจจัยที่ส่งผลต่อการประเมิน:
- มูลค่าที่ดิน: พิจารณาจากทำเลที่ตั้งเช่นเดียวกับที่ดินเปล่า
- มูลค่าสิ่งปลูกสร้าง: พิจารณาจากประเภทอาคาร (บ้านเดี่ยว, ทาวน์เฮ้าส์, อาคารพาณิชย์), อายุอาคาร, วัสดุที่ใช้ก่อสร้าง, สภาพความพร้อมใช้งาน, และการออกแบบ
- การซ่อมบำรุง: อาคารที่ดูแลดี ย่อมมีมูลค่าคงเหลือสูง
- การใช้ประโยชน์: หากเป็นอาคารพาณิชย์ที่มีผู้เช่าหรือมีรายได้ จะเพิ่มความมั่นคงของทรัพย์สิน
- เหตุผลที่ได้วงเงินสูง: สิ่งปลูกสร้างถือเป็นมูลค่าเพิ่มที่จับต้องได้และมีประโยชน์ใช้สอยทันที ทำให้สถาบันการเงินมองว่ามีความเสี่ยงต่ำกว่า และหากเกิดการยึดทรัพย์ สามารถขายทอดตลาดได้ง่ายกว่า จำนองที่ดินเปล่า
2.2. อัตราดอกเบี้ยจำนองที่ดินพร้อมสิ่งปลูกสร้าง
อัตรา ดอกเบี้ยจำนองที่ดิน พร้อมสิ่งปลูกสร้าง มักจะเป็นไปตามอัตราสินเชื่อเพื่อที่อยู่อาศัยมาตรฐานของธนาคารพาณิชย์ ซึ่งโดยทั่วไปจะต่ำกว่าดอกเบี้ยสำหรับที่ดินเปล่า และมีระยะเวลาผ่อนชำระที่ยาวนานกว่า
3. การประเมินราคาที่ดิน: หัวใจสำคัญที่กำหนดวงเงิน
ไม่ว่าจะเป็นการ จำนองที่ดินเปล่า หรือ จำนองที่ดินพร้อมสิ่งปลูกสร้าง กระบวนการ ประเมินราคาที่ดิน ถือเป็นขั้นตอนที่สำคัญที่สุดในการกำหนด วงเงินจำนองที่ดิน ที่คุณจะได้รับ
3.1. ใครคือผู้ประเมินราคา?
การประเมินราคามักจะดำเนินการโดยบริษัทประเมินอิสระที่ได้รับการยอมรับจากสถาบันการเงิน หรือเจ้าหน้าที่ประเมินของสถาบันการเงินนั้น ๆ เอง ราคาที่นำมาใช้ประกอบการพิจารณาจะมี 3 ส่วนหลักคือ:
- ราคาประเมินทุนทรัพย์ของกรมธนารักษ์: เป็นราคากลางที่ใช้ในการคำนวณภาษีและค่าธรรมเนียมต่าง ๆ
- ราคาตลาด (Market Price): ราคาซื้อขายจริงของทรัพย์สินใกล้เคียง
- ราคาประเมินของบริษัทประเมินอิสระ: เป็นราคาที่ใช้กำหนด วงเงินจำนองที่ดิน โดยส่วนใหญ่
3.2. วิธีการประเมินที่ดินเปล่า
ผู้ประเมินจะเน้นหนักไปที่ศักยภาพของทำเล การเข้าถึงสาธารณูปโภค ขนาด และสภาพทางกายภาพของที่ดิน โดยใช้ วิธีเปรียบเทียบตลาด (Sales Comparison Approach) เป็นหลัก
3.3. วิธีการประเมินที่ดินพร้อมสิ่งปลูกสร้าง
สำหรับทรัพย์สินพร้อมสิ่งปลูกสร้าง จะใช้หลายวิธีผสมผสานกัน:
- วิธีการเปรียบเทียบตลาด: สำหรับมูลค่าที่ดินและมูลค่ารวม
- วิธีการต้นทุน (Cost Approach): สำหรับมูลค่าสิ่งปลูกสร้าง โดยการคำนวณค่าก่อสร้างใหม่ หักด้วยค่าเสื่อมราคาตามอายุการใช้งาน
- วิธีการรายได้ (Income Approach): ในกรณีที่เป็นทรัพย์สินเพื่อการพาณิชย์ที่มีรายได้
4. ตารางสรุปเปรียบเทียบความแตกต่าง
รายการเปรียบเทียบ | รับจำนองที่ดินเปล่า | รับจำนองที่ดินพร้อมสิ่งปลูกสร้าง |
วงเงินจำนองโดยทั่วไป | 30% – 40% ของราคาประเมิน | 40% – 50% ของราคาประเมินรวม |
ความเสี่ยงของผู้ให้กู้ | สูงกว่า (ขึ้นอยู่กับราคาตลาดล้วน ๆ) | ต่ำกว่า (มีมูลค่าเพิ่มของอาคาร) |
ดอกเบี้ยจำนองที่ดิน | มักจะสูงกว่า | มักจะต่ำกว่า (ใกล้เคียงสินเชื่อบ้าน) |
ความสะดวกในการอนุมัติ | อาจพิจารณานานกว่า (เน้นทำเลเป็นพิเศษ) | รวดเร็วกว่าและมีหลักเกณฑ์ชัดเจนกว่า |
หลักเกณฑ์ประเมิน | เน้นทำเล, ผังเมือง, การเข้าถึง | เน้นมูลค่าที่ดินและมูลค่าคงเหลือของอาคาร |
ความยืดหยุ่นในการใช้เงิน | สูง (มักเป็นการกู้เพื่อธุรกิจ/ลงทุน) | สูง (ส่วนใหญ่มักเพื่อซื้อบ้าน/รีไฟแนนซ์) |
บทสรุป: ตัดสินใจอย่างชาญฉลาดเพื่อการเงินที่มั่นคง
การ รับจำนองที่ดิน เป็นเครื่องมือทางการเงินที่มีประสิทธิภาพสูงในการสร้างสภาพคล่อง แต่การทำความเข้าใจความแตกต่างระหว่างการ จำนองที่ดินเปล่า และ จำนองที่ดินพร้อมสิ่งปลูกสร้าง เป็นกุญแจสำคัญ
หากคุณต้องการ วงเงินจำนองที่ดิน ในอัตราสูงสุดและอัตรา ดอกเบี้ยจำนองที่ดิน ที่ต่ำ การใช้ที่ดินพร้อมสิ่งปลูกสร้างเป็นหลักประกันย่อมให้ผลดีกว่า ในทางกลับกัน หากคุณมีเพียงที่ดินเปล่าในทำเลที่มีศักยภาพสูง แม้จะได้วงเงินจำนองที่ต่ำกว่า แต่ก็ยังเป็นทางออกที่รวดเร็วและเป็นประโยชน์ต่อการลงทุนในระยะยาว
ไม่ว่าจะเลือกแนวทางใดก็ตาม การเตรียมเอกสารให้พร้อม การศึกษาข้อมูล ประเมินราคาที่ดิน ในพื้นที่ และการเปรียบเทียบเงื่อนไขจากหลายแหล่งเงินทุนคือสิ่งที่สำคัญที่สุด เพื่อให้คุณได้รับข้อเสนอที่ดีที่สุดในการใช้ทรัพย์สินของคุณเป็นหลักประกันทางการเงิน
คำถาม (ที่ผู้ใช้มักค้นหา) | คำตอบสรุป (เพื่อดึงดูด Snippet) |
วงเงินจำนองที่ดินเปล่าได้กี่เปอร์เซ็นต์? | วงเงินจำนองที่ดินเปล่าโดยทั่วไปจะอยู่ระหว่าง 30% ถึง 40% ของราคาประเมิน ขึ้นอยู่กับทำเลและประเภทการใช้ประโยชน์ที่ดิน |
จำนองที่ดินเปล่ากับที่ดินพร้อมสิ่งปลูกสร้าง ต่างกันอย่างไร? | ที่ดินพร้อมสิ่งปลูกสร้าง มีโอกาสได้วงเงินสูงกว่า (40-50%) และดอกเบี้ยต่ำกว่า เพราะมีมูลค่าอาคารเป็นมูลค่าเพิ่ม ที่ดินเปล่า ได้วงเงินต่ำกว่า (30-40%) และดอกเบี้ยสูงกว่าเล็กน้อย เนื่องจากมีความเสี่ยงสูงกว่า |
ปัจจัยอะไรที่กำหนดวงเงินจำนองที่ดิน? | ทำเลที่ตั้ง, ผังเมือง, ราคาประเมินกรมธนารักษ์, ราคาตลาด, และ สภาพอาคาร (ถ้ามีสิ่งปลูกสร้าง) เป็นปัจจัยหลักในการกำหนดวงเงิน |

วิธีเช็กราคาประเมินด้วยตัวเองผ่านช่องทางต่างๆ อัพเดพล่าสุด 2566
ประเมินราคาที่ดินออนไลน์ ตรวจสอบราคาประเมินที่ดินและสิ่งปลูกสร้าง เช็คราคาประเมินที่ดิน 2566 กรมธนารักษ์ ผ่านเว็บไซด์ประเมินราคาที่ดินออนไลน์ >> https://assessprice.treasury.go.th/
แอพราคาประเมินที่ดิน ทางแอปพลิเคชัน TRD Property Valuation สามารถดาวน์โหลดได้ทั้ง IOS และ Android
- ทาง Call Center กรมธนารักษ์ โทร 0-2270-0360-63 และ 0-2059-4999
บทความที่เกี่ยวข้อง
- สินเชื่อเงินด่วน
- สินเชื่อบ้าน และที่ดิน
- จำนองบ้าน
- รับจำนองที่ดิน
- เงินด่วน แลนด์ฟอร์โลน
- สินเชื่อบ้านแลกเงิน อาชีพอิสระ
- กฎหมายขายฝากฉบับใหม่ 2567
- สินเชื่อบ้านแลกเงิน
- รับขายฝากอสังหา กรุงเทพฯ
- ที่ดินขายทอดตลาด กรมบังคับคดี 2566
- ค่าธรรมเนียมไถ่ถอนจํานองที่ดิน2566
- ขายฝาก ที่ดิน กฎหมายใหม่ 2566
- ภาษีขายฝากที่ดิน ปี2566
- สินเชื่อบ้าน ที่ดิน คอนโด
- ขายฝากต้องทำยังไง 2567
- ทำสัญญา จำนองโฉนดที่ดิน
- ข้อดีและข้อเสียของการขายฝากบ้านและที่ดิน
- ขายฝากที่ดิน ได้ผลตอบแทนสูง
- อัตราดอกเบี้ยในการขายฝากบ้านและที่ดิน
- ระยะเวลาสัญญาขายฝากที่ดิน
- จํานองกับขายฝาก ต่างกันยังไง
- โฉนดแลกเงิน รับขายฝาก สินเชื่อบ้าน
- โฉนดที่ดิน ตราครุฑ ต่างกันอย่างไร
- ขายฝากที่ดินคืออะไร?
- โฉนดที่ดินออนไลน์
- ค้นหาโฉนดที่ดิน
- บริการ สินเชื่อบ้าน ที่ดิน
- ฤกษ์ดีกุมภาพันธ์ 2567
- การจำนองคืออะไร
- สินเชื่อเงินด่วน
- สินเชื่อเงินด่วน 2567
- สินเชื่อที่ดิน อนุมัติง่าย ได้เงินจริง | วิธีขอสินเชื่อที่ดิน 2025
สารบัญ
จำนอง – ขายฝาก ผ่าน Land for Loan
Best Deal Guarantee
วงเงินสูง อนุมัติไว ดอกเบี้ยต่ำ
สินเชื่อบ้าน และที่ดิน จัดดให้ครบ ที่นี่ที่เดียว ที่ Land for Loan❗️
จำนอง–ขายฝาก ที่ดิน บ้าน คอนโดดอกเบี้ยถูก เริ่มต้น เพียง!! 0.75% /เดือน ถูกกฎหมาย ปลอดภัย
ปิดหนี้นอกระบบ ปิดหนี้บัตร เป็นธรรม สร้าง-ขยายธุรกิจ หมุนธุรกิจ เงินทุนดอกต่ำ
✅ไม่เช็คแบล็คลิสต์
✅ไม่เช็คเครดิตบูโร
✅อนุมัติไว
สนใจดูรายละเอียดได้ที่ www.landforloan.co.th
บริการให้คำปรึกษา ฟรี
LINE ID: @landforloan
โทร : 065 153 9199
รับจำนองที่ดินเปล่า,จำนองที่ดินเปล่า,บริษัทรับจำนอง ที่ดินเปล่า,เอกชนรับจำนองที่ดิน,นายทุนรับจำนองที่ดินเปล่า,จำนองที่ดินกับธนาคาร,จำนองที่ดินเปล่ากับธนาคาร,จำนองที่ดินกับบุคคล,จำนองที่ดินเปล่า ที่ไหนดี,จำนองที่ดินเปล่า กับนายทุน,ที่ดินเปล่ากับธนาคาร อนุมัติยาก,จํานําโฉนดที่ดิน ที่ไหนดี,จํานองที่ดิน ที่ไหนดี,รับจำนองที่ดิน,สินเชื่อโฉนดที่ดิน ที่ไหนดี,จํา น อง ที่ดิน เปล่า,จำนองที่ดิน,จํานองที่ดิน ที่ไหนดี 2565,จํานองที่ดิน ธนาคารไหนดี,จำนองที่ดิน ไม่เช็คบูโร,จำนองที่ดิน ไม่เช็คบูโร สามารถจำนองกับที่ไหนได้บ้าง,ไม่เช็คบูโร,จํานองที่ดิน ที่ไหนดี 2566