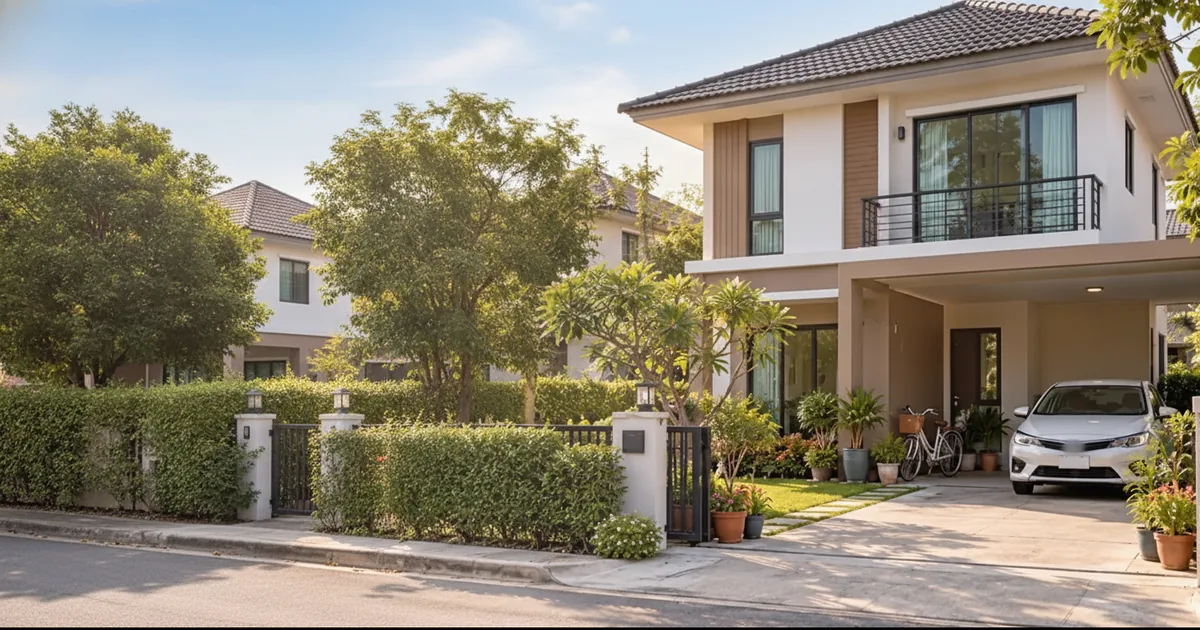
จำนองบ้าน คือ การนำบ้านพร้อมที่ดินไปจดทะเบียนเป็นหลักประกันการกู้เงิน โดยเจ้าของยังมีชื่อในโฉนดและยังอยู่บ้านหลังเดิมได้ตามปกติ เพราะการจำนองไม่ต้องส่งมอบทรัพย์ให้ผู้รับจำนอง (ป.พ.พ. มาตรา 702) จำนองบ้านจึงเป็นทางที่คนมีบ้านปลอดภาระหรือผ่อนใกล้หมดใช้หาเงินก้อน เช่น ทุนธุรกิจ รวมหนี้ หรือค่าใช้จ่ายจำเป็น บทความนี้สรุปว่าบ้านแบบไหนจำนองได้ ใช้เอกสารอะไร วงเงินดูจากอะไร และต้องคำนวณภาระรายเดือนอย่างไรก่อนตัดสินใจ
สรุปสั้น
– จำนองบ้านไม่โอนกรรมสิทธิ์ เจ้าของยังอยู่อาศัยได้ (ป.พ.พ. มาตรา 702)
– บ้านพร้อมที่ดินในโฉนดเดียวกันจำนองง่ายที่สุด บ้านที่ยังติดธนาคารทำได้โดยไถ่ถอนเดิมในวันเดียวกัน
– ค่าจดจำนอง 1% ของวงเงิน สูงสุดไม่เกิน 200,000 บาท ดอกเบี้ยเอกชนไม่เกิน 15% ต่อปี
– ก่อนจำนอง ให้คำนวณภาระรายเดือน รวมทุกหนี้แล้วไม่ควรเกินราว 1 ใน 3 ของรายได้
บ้านสามารถนำมาจำนองได้ในลักษณะไหน?
ตามหลักกฎหมาย อสังหาริมทรัพย์ทุกชนิดจำนองได้ แต่ในทางปฏิบัติ ผู้ให้กู้จะดูว่าบ้านกับที่ดินอยู่ในสถานะแบบไหน
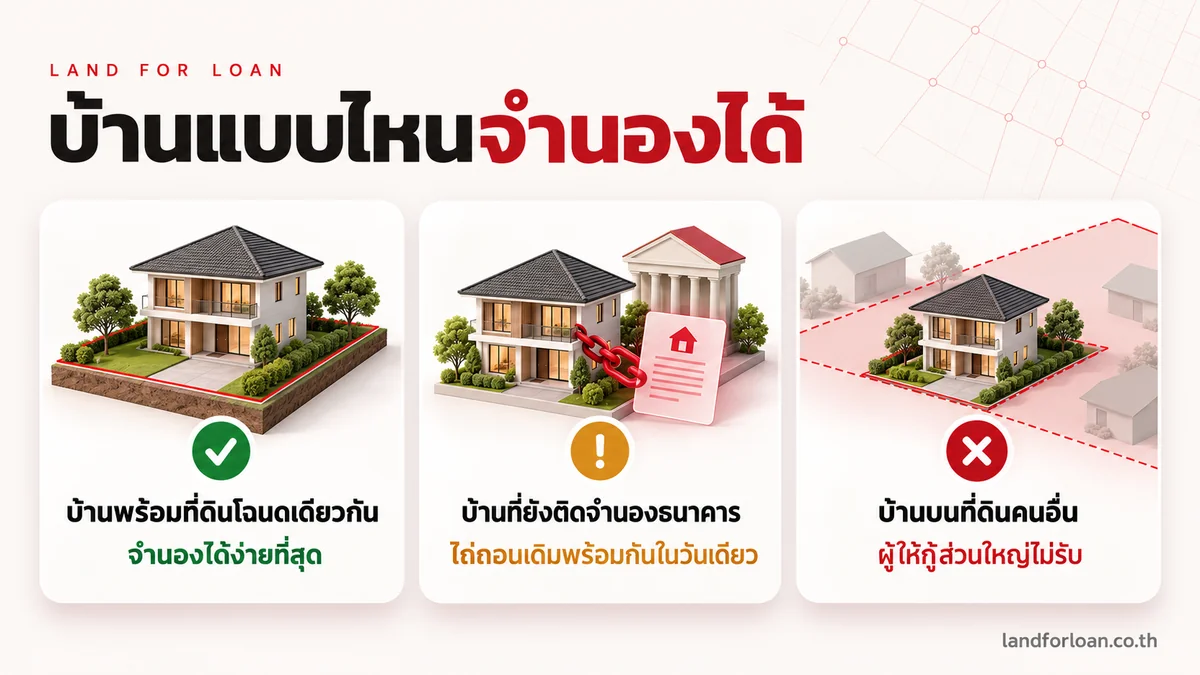
- บ้านพร้อมที่ดินในโฉนดเดียวกัน จำนองง่ายที่สุด ควรระบุในสัญญาให้ชัดว่าจำนองที่ดินพร้อมสิ่งปลูกสร้าง
- บ้านที่ยังผ่อนธนาคารหรือติดจำนองเดิม ทำได้ โดยผู้รับจำนองรายใหม่ชำระหนี้เดิม แล้วไถ่ถอนกับจดจำนองใหม่ในวันเดียวกันที่สำนักงานที่ดิน เงินที่ได้รับจริงคือส่วนต่างหลังปิดหนี้เดิม ดูขั้นตอนไถ่ถอนที่ ขั้นตอนไถ่ถอนจำนองที่ดินจากธนาคาร
- บ้านบนที่ดินคนอื่น หรือที่ดินเช่า ตามกฎหมายจำนองเฉพาะตัวบ้านได้ แต่ผู้ให้กู้ส่วนใหญ่ไม่รับ เพราะมูลค่าหลักประกันขึ้นกับสิทธิในที่ดินที่ไม่ใช่ของผู้จำนอง
- บ้านที่มีเจ้าของร่วมหรือเป็นสินสมรส ทำได้ แต่เจ้าของร่วมทุกคนต้องลงนาม และคู่สมรสต้องให้ความยินยอม
ถ้าบ้านปล่อยเช่าอยู่ อ่านเพิ่มที่ บ้านที่ปล่อยเช่าอยู่ จำนองได้ไหม
บ้านและที่ดินต้องมีเอกสารอะไรประกอบ?
เตรียมเอกสารครบตั้งแต่ส่งประเมิน ช่วยให้ได้ผลเร็วขึ้น
เอกสารทรัพย์
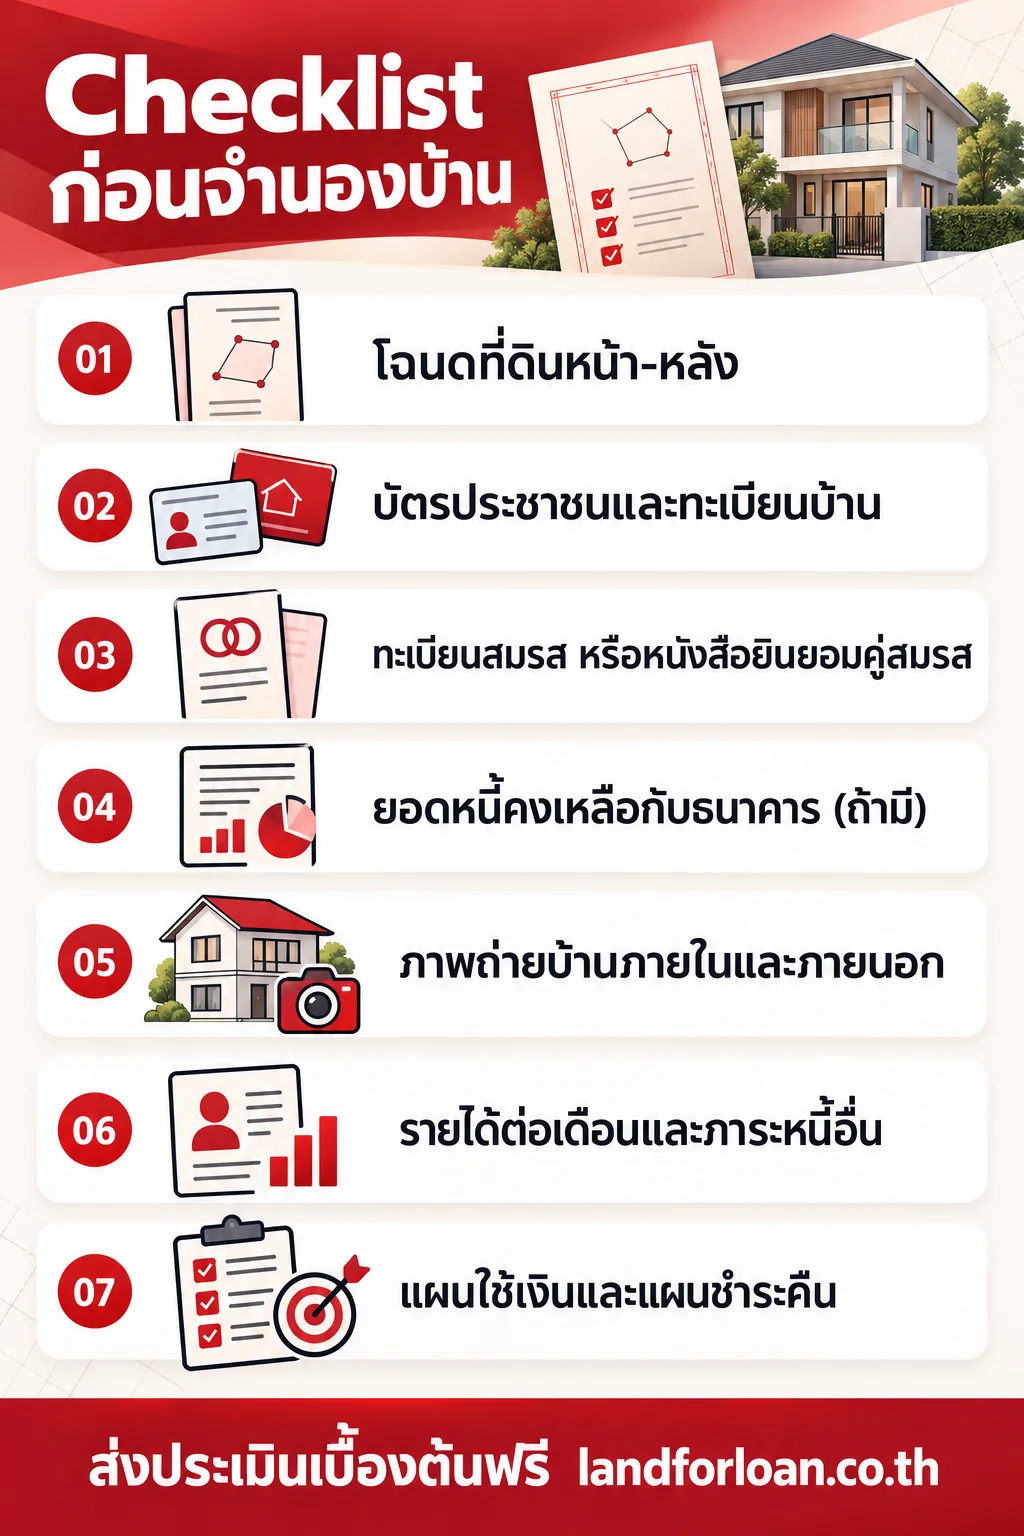
– โฉนดที่ดินหน้า-หลัง (ถ้ายังติดธนาคาร ใช้สำเนาและหนังสือแจ้งยอดหนี้คงเหลือ)
– ภาพถ่ายบ้านทั้งภายนอกและภายใน
– แผนที่หรือพิกัดบ้าน
เอกสารเจ้าของ
– บัตรประชาชนและทะเบียนบ้าน
– ทะเบียนสมรสและหนังสือยินยอมคู่สมรส หรือทะเบียนหย่า หรือใบมรณบัตรคู่สมรส แล้วแต่กรณี
– หนังสือมอบอำนาจ ท.ด.21 ถ้าไม่ได้ไปเอง
รายการเอกสารแบบละเอียดดูได้ที่ เอกสารจำนองที่ดินที่ต้องรู้
วงเงินพิจารณาจากอะไรบ้าง?
วงเงินจำนองบ้านพิจารณาจาก มูลค่าบ้านพร้อมที่ดิน เป็นหลัก ผู้ประเมินจะดู
- ทำเลและการเข้าออก อยู่ติดถนนสาธารณะ ใกล้ชุมชน ขนส่ง แหล่งงาน
- ขนาดและรูปแปลงที่ดิน หน้ากว้าง รูปแปลงใช้ประโยชน์ได้ดี
- สภาพและอายุบ้าน โครงสร้าง การดูแลรักษา การต่อเติม
- ราคาประเมินราชการและราคาตลาดในย่านนั้น
- ภาระที่ติดอยู่ เช่น ยอดหนี้ธนาคารคงเหลือ สัญญาเช่า หรือสิทธิเก็บกิน
ผู้ให้กู้เอกชนมักพิจารณาจากมูลค่าทรัพย์เป็นหลักมากกว่าเงื่อนไขรายได้แบบธนาคาร ความต่างระหว่างสองแหล่งดูได้ที่ การจำนองบ้าน ธนาคารกับบุคคล ต่างกันอย่างไร
บ้านที่ยังมีภาระเดิมต้องตรวจอะไรเพิ่ม?
ถ้าบ้านยังติดจำนองธนาคารหรือผู้ให้กู้รายอื่น ต้องตรวจ 4 เรื่อง
- ยอดปิดหนี้จริง ขอหนังสือแจ้งยอดหนี้คงเหลือจากเจ้าหนี้เดิม รวมดอกเบี้ยถึงวันปิด
- ค่าปรับไถ่ถอนก่อนกำหนด สินเชื่อบ้านธนาคารบางสัญญามีค่าปรับถ้าปิดภายใน 3 ปีแรก
- ส่วนต่างที่จะได้รับจริง วงเงินจำนองใหม่ หักยอดปิดหนี้เดิมและค่าใช้จ่าย เหลือพอใช้ตามแผนหรือไม่
- วันนัดไถ่ถอน เจ้าหนี้เดิมต้องส่งตัวแทนพร้อมโฉนดมาที่สำนักงานที่ดินในวันเดียวกัน
เจ้าของยังอยู่อาศัยในบ้านได้หรือไม่?
ได้ ตลอดสัญญา การจำนองไม่ต้องส่งมอบบ้านให้ผู้รับจำนอง เจ้าของยังอยู่อาศัย ซ่อมแซม หรือต่อเติมได้ตามปกติ สิ่งที่เปลี่ยนมีเพียงรายการจำนองที่บันทึกหลังโฉนด
แม้ผิดนัดชำระ ผู้รับจำนองก็ยึดบ้านเองไม่ได้ ต้องส่งหนังสือบอกกล่าวให้เวลาชำระไม่น้อยกว่า 60 วัน (ป.พ.พ. มาตรา 728) แล้วจึงฟ้องศาลบังคับจำนอง ถ้าขายทอดตลาดได้เงินไม่พอหนี้ ส่วนที่ขาดลูกหนี้ไม่ต้องรับผิด (มาตรา 733) อ่านวิธีป้องกันความเสี่ยงที่ จำนองบ้านอย่างไรไม่ให้เสี่ยงถูกยึด
ก่อนจำนองต้องคำนวณภาระรายเดือนอย่างไร?
ให้คำนวณจาก ดอกเบี้ยหรือค่างวดต่อเดือน เทียบกับ รายได้ที่เหลือจริง ไม่ใช่ดูแค่วงเงินที่ได้
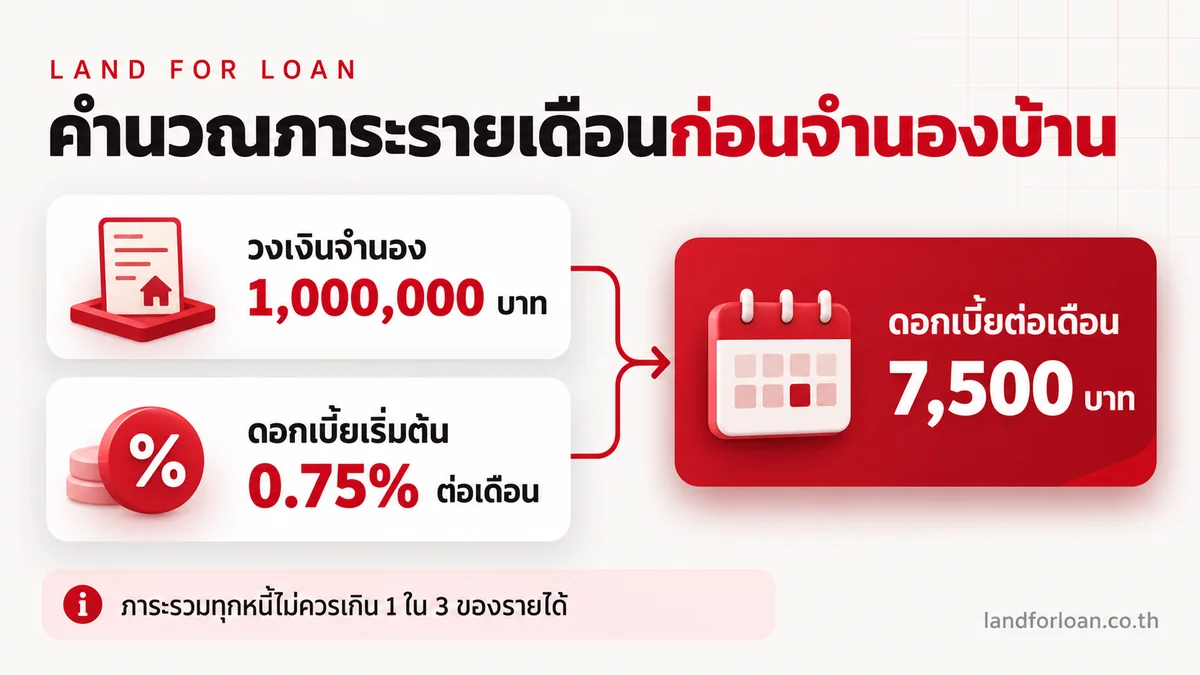
ตัวอย่างการคำนวณ วงเงินจำนอง 1,000,000 บาท ที่ดอกเบี้ยเริ่มต้นของ Land for Loan 0.75% ต่อเดือน
| รายการ | จำนวน |
|---|---|
| ดอกเบี้ยต่อเดือน (1,000,000 × 0.75%) | 7,500 บาท |
| ดอกเบี้ยต่อปี | 90,000 บาท (9% ต่อปี) |
| ค่าจดจำนอง 1% (จ่ายครั้งเดียว) | 10,000 บาท |
แนวทางทั่วไปที่ใช้กันคือ ภาระหนี้รวมทุกก้อนต่อเดือนไม่ควรเกินราว 1 ใน 3 ของรายได้ ถ้าเกินกว่านี้ ควรลดวงเงิน หรือใช้เงินก้อนนี้ปิดหนี้ดอกเบี้ยสูงก้อนอื่นเพื่อลดภาระรวม อ่านแนวทางรวมหนี้ที่ หนี้หลายสัญญา รวมหนี้เป็นก้อนเดียว จำนองบ้านหรือที่ดินได้ไหม
คำแนะนำจาก Land for Loan: อย่าใช้วงเงินสูงสุดที่ได้เป็นตัวตั้ง ให้เริ่มจากเงินที่ต้องใช้จริง แล้วดูว่าดอกเบี้ยรายเดือนจ่ายได้สบายหรือไม่ เหลือเงินสำรองอย่างน้อย 3–6 เดือนของค่างวดไว้เสมอ
จำนองบ้านเหมาะกับการใช้เงินแบบไหน?
มักเหมาะกับ
– ทุนหมุนเวียนธุรกิจ ที่มีรายได้กลับมาจ่ายดอกเบี้ยได้ทุกเดือน
– รวมหนี้บัตรเครดิตหรือหนี้นอกระบบที่ดอกเบี้ยสูงกว่า ให้เหลือก้อนเดียวที่ดอกเบี้ยต่ำกว่า
– ค่าใช้จ่ายจำเป็นก้อนใหญ่ เช่น ค่ารักษาพยาบาล ค่าเล่าเรียน ที่มีแผนชำระคืนชัดเจน
ควรคิดให้ดีถ้า
– ใช้เงินเพื่อการเก็งกำไรที่ผลตอบแทนไม่แน่นอน
– รายได้ไม่พอจ่ายดอกเบี้ยรายเดือนตั้งแต่แรก
– ต้องการเงินเร็วมากและมีเงินก้อนรอไถ่คืนแน่นอน ขายฝากอาจตอบโจทย์กว่า เทียบได้ที่ ขายฝาก กับ จำนอง ต่างกันอย่างไร
ที่ Land for Loan ทำนิติกรรมจำนองที่สำนักงานที่ดินทุกราย ดอกเบี้ยเริ่มต้น 0.75% ต่อเดือน และไม่เกินเพดาน 15% ต่อปีตามกฎหมาย
คำถามที่พบบ่อย
จำนองบ้านแล้วยังอยู่บ้านได้ไหม?
ได้ การจำนองไม่ต้องส่งมอบบ้าน (ป.พ.พ. มาตรา 702) เจ้าของยังมีชื่อในโฉนดและอยู่อาศัยได้ตามปกติตลอดสัญญา มีเพียงรายการจำนองบันทึกหลังโฉนด
บ้านยังผ่อนธนาคารไม่หมด จำนองกับที่อื่นได้ไหม?
ได้ ผู้รับจำนองรายใหม่ชำระหนี้ธนาคารเดิมแทน แล้วไถ่ถอนและจดจำนองใหม่ในวันเดียวกันที่สำนักงานที่ดิน เงินที่ได้จริงคือส่วนต่างหลังปิดหนี้เดิม ควรเช็กค่าปรับไถ่ถอนก่อนกำหนดของธนาคารด้วย
จำนองบ้านได้วงเงินเท่าไร?
ขึ้นกับมูลค่าบ้านพร้อมที่ดิน ทำเล สภาพบ้าน และภาระที่ติดอยู่ ผู้ให้บริการต้องประเมินเป็นรายหลัง ส่งรูปโฉนดและรูปบ้านให้ประเมินเบื้องต้นก่อนได้
ค่าใช้จ่ายจำนองบ้านมีอะไรบ้าง?
ค่าธรรมเนียมจดทะเบียนจำนอง 1% ของวงเงิน สูงสุดไม่เกิน 200,000 บาท อากรแสตมป์ของสัญญากู้ และค่าไถ่ถอนจำนองเดิมถ้ามี ควรตกลงให้ชัดว่าฝ่ายไหนเป็นผู้จ่าย
ผิดนัดจำนองบ้าน จะโดนยึดทันทีไหม?
ไม่ทันที ผู้รับจำนองต้องส่งหนังสือบอกกล่าวให้เวลาไม่น้อยกว่า 60 วัน แล้วฟ้องศาลบังคับจำนองก่อน ถ้าเริ่มจ่ายไม่ไหว ให้คุยปรับเงื่อนไขกับผู้รับจำนองตั้งแต่เนิ่น ๆ
สรุป: จำนองบ้าน ได้เงินก้อนโดยยังอยู่บ้านเดิม
- จำนองบ้านไม่โอนกรรมสิทธิ์ เจ้าของยังอยู่อาศัยได้ตลอดสัญญา
- บ้านพร้อมที่ดินในโฉนดเดียวกันจำนองง่ายที่สุด บ้านที่ยังติดธนาคารปิดหนี้เดิมในวันเดียวกันได้
- เริ่มจากเงินที่ต้องใช้จริง คำนวณดอกเบี้ยรายเดือนเทียบรายได้ และเก็บเงินสำรองไว้เสมอ
อยากรู้ว่าบ้านของคุณจำนองได้วงเงินเท่าไร? ส่งรูปโฉนดหน้า-หลังและรูปบ้านให้ทีม Land for Loan ประเมินเบื้องต้นได้ฟรีทาง LINE Land for Loan หรือดูบริการ รับจำนองบ้านและที่ดิน
แหล่งอ้างอิง
- ประมวลกฎหมายแพ่งและพาณิชย์ ลักษณะจำนอง มาตรา 702–746 และมาตรา 654 — สำนักงานคณะกรรมการกฤษฎีกา
- กรมที่ดิน — ค่าธรรมเนียม ภาษี และอากร
ข้อมูลในบทความนี้เป็นความรู้ทั่วไป ไม่ใช่คำแนะนำทางการเงินหรือกฎหมายสำหรับกรณีเฉพาะ อัตราจริงขึ้นกับผลประเมินทรัพย์แต่ละราย