Land for Loan
รับจำนองบ้าน คอนโด
จำนอง-ขายฝาก อันดับ 1 ของประเทศ
การันตีด้วยผลงานจำนอง-ขายฝากมาแล้ว
กว่า 4,000 เคส
เชื่อถือได้
ไม่มีนโยบายยึดทรัพย์
อนุมัติเร็ว
รู้ผลไว ทันใจ
ไม่จำกัดวงเงิน
ไม่มีนโยบายยึดทรัพย์
จำนอง
รับจำนองคืออะไร?
จำนอง คือ การนำอสังหาริมทรัพย์ เช่น บ้าน คอนโด หรือที่ดิน ไปเป็นหลักประกันเงินกู้ โดยที่กรรมสิทธิ์ในทรัพย์สินยังเป็นของเจ้าของเดิม แต่มีภาระผูกพันกับเจ้าหนี้ (ผู้รับจำนอง) หากลูกหนี้ไม่สามารถชำระหนี้ได้ตามกำหนด เจ้าหนี้สามารถบังคับขายทอดตลาดเพื่อชำระหนี้ได้ตามกฎหมาย
ความแตกต่างระหว่าง "จำนอง" และ "ขายฝาก"
หัวข้อ | จำนอง | ขายฝาก |
กรรมสิทธิ์ในทรัพย์ | ยังเป็นของผู้กู้ | โอนกรรมสิทธิ์ให้ผู้รับซื้อฝาก |
เงินที่ได้รับ | วงเงิน 70-90% ของราคาประเมิน | วงเงิน 50-80% ของราคาประเมิน |
การชำระคืน | ผ่อนจ่ายเป็นงวด | ต้องไถ่ถอนคืนภายในระยะเวลาที่กำหนด |
ความเสี่ยงในการเสียทรัพย์ | ต่ำกว่า | สูงกว่า (หากไถ่ถอนไม่ทัน) |
สรุป:
- “ขายฝาก” เหมาะสำหรับผู้ที่ต้องการเงินก้อนอย่างเร่งด่วนและมั่นใจว่าจะสามารถไถ่ถอนทรัพย์คืนได้
- “จำนอง” เหมาะสำหรับการกู้เงินในระยะยาว โดยไม่ต้องเสี่ยงต่อการสูญเสียกรรมสิทธิ์ในทรัพย์สิน
คุณสมบัติของการจำนอง
- เจ้าของทรัพย์สินยังถือกรรมสิทธิ์อยู่
- ใช้เพื่อเป็นหลักประกันในการกู้เงิน
- มีภาระหนี้และต้องชำระดอกเบี้ยตามสัญญา
- หากผิดนัดชำระ อาจถูกฟ้องร้องบังคับคดี
ข้อควรจำ: การจำนองเป็นเครื่องมือทางการเงินที่ดี หากบริหารจัดการอย่างเหมาะสม แต่หากไม่สามารถชำระหนี้ได้ อาจสูญเสียทรัพย์สิน ดังนั้น ควรศึกษาเงื่อนไขให้รอบคอบก่อนตัดสินใจ
ประเภทของการจำนอง
การจำนองแบ่งออกเป็น 2 ประเภทหลัก
จำนองกับธนาคาร
- ได้รับเงินกู้ดอกเบี้ยต่ำกว่าบริษัทเอกชน
- วงเงินสูงสุด 70-90% ของราคาประเมิน
- มีเงื่อนไขและขั้นตอนซับซ้อน
- เหมาะสำหรับผู้ที่ต้องการเงินกู้ระยะยาว
จำนองกับบริษัทเอกชน
- ได้รับเงินรวดเร็ว อนุมัติง่าย
- วงเงินสินเชื่อขึ้นอยู่กับทรัพย์สินและความน่าเชื่อถือของผู้กู้
- ดอกเบี้ยสูงกว่าธนาคาร
- เหมาะสำหรับผู้ที่ต้องการเงินด่วนและไม่ผ่านเงื่อนไขธนาคาร
กระบวนการและขั้นตอนการจำนอง
1. เตรียมเอกสารที่ใช้ในการจำนอง
- บัตรประชาชนและทะเบียนบ้าน
- โฉนดที่ดิน หรือหนังสือกรรมสิทธิ์ห้องชุด
- เอกสารรับรองรายได้ หรือบัญชีเงินฝากย้อนหลัง
- หนังสือรับรองราคาประเมินทรัพย์สิน
จำนองกับบริษัทเอกชน
- ยื่นคำขอกู้เงิน – เลือกธนาคารหรือบริษัทเอกชน
- การประเมินราคาทรัพย์สิน – เพื่อกำหนดวงเงินสินเชื่อ
- ตรวจสอบคุณสมบัติผู้กู้ – ดูความสามารถในการชำระหนี้
- เซ็นสัญญาและจดทะเบียนจำนอง – ที่สำนักงานที่ดิน
- รับเงินสินเชื่อ – โอนเข้าบัญชีผู้กู้
ดอกเบี้ยและค่าธรรมเนียมในการจำนอง
อัตราดอกเบี้ยในการจำนอง
ธนาคาร
อัตราดอกเบี้ย
เริ่มต้นที่ 4-7% ต่อปี
บริษัทเอกชน
อัตราดอกเบี้ย
10-15% ต่อปี
ค่าธรรมเนียมที่เกี่ยวข้อง
- ค่าประเมินราคาทรัพย์สิน (ประมาณ 3,000-5,000 บาท)
- ค่าธรรมเนียมจดทะเบียนจำนอง (1% ของวงเงินจำนอง)
- ค่าอากรแสตมป์
การไถ่ถอนจำนอง
หากต้องการไถ่ถอนจำนอง สามารถทำได้โดย:
- จ่ายเงินต้นและดอกเบี้ยที่เหลือทั้งหมด
- ทำเรื่องขอไถ่ถอนที่สำนักงานที่ดิน
- ขอรับโฉนดคืน
การรีไฟแนนซ์จำนอง
การรีไฟแนนซ์ คือ การขอสินเชื่อใหม่เพื่อปิดหนี้จำนองเดิม
- ทำเพื่อให้ได้อัตราดอกเบี้ยที่ถูกลง
- เหมาะสำหรับผู้ที่ผ่อนชำระมาแล้วเกิน 3 ปี
- ต้องการลดดอกเบี้ยและภาระผ่อนต่อเดือน
วิธีป้องกันความเสี่ยงจากการจำนอง
- เลือกผู้ให้สินเชื่อที่น่าเชื่อถือ – ตรวจสอบใบอนุญาตของบริษัทเอกชน
- อ่านสัญญาให้ละเอียด – ระวังเงื่อนไขแอบแฝง
- บริหารจัดการหนี้ให้ดี – วางแผนการชำระเงินให้เป็นไปตามกำหนด
- ตรวจสอบค่าธรรมเนียมและดอกเบี้ย – เพื่อหลีกเลี่ยงภาระที่สูงเกินไป
จำนองแล้วสามารถนำทรัพย์ไปกู้ใหม่ได้ไหม?
- สามารถทำได้ ถ้าทรัพย์ยังมีมูลค่าคงเหลือเพียงพอ
- ต้องจ่ายหนี้เก่าให้หมดก่อน หากต้องการจำนองใหม่กับสถาบันอื่น
- การรีไฟแนนซ์จำนอง – ใช้วิธีเปลี่ยนเจ้าหนี้เพื่อลดอัตราดอกเบี้ย
ไถ่ถอนจำนองเก่ากับทำจำนองใหม่ แบบไหนดีกว่า?
- ไถ่ถอนจำนองเก่า – เหมาะสำหรับคนที่สามารถชำระหนี้ได้ครบถ้วน
- ทำจำนองใหม่ (รีไฟแนนซ์) – เหมาะสำหรับคนที่ต้องการลดดอกเบี้ยหรือเพิ่มวงเงินสินเชื่อ
จำนองเหมาะกับใคร?
- คนที่ต้องการเงินด่วนและมีทรัพย์สินเป็นหลักประกัน
- ผู้ที่ต้องการใช้เงินกู้ดอกเบี้ยต่ำกว่าการกู้แบบไม่มีหลักประกัน
- นักลงทุนที่ต้องการใช้สินเชื่อเพื่อหมุนเวียนธุรกิจ
คำถามที่พบบ่อยเกี่ยวกับการจำนอง
- จำนองบ้านแล้ว สามารถขายบ้านได้หรือไม่?
- ได้ แต่ต้องแจ้งผู้รับจำนอง (ธนาคาร) ก่อน
- ต้องปิดยอดหนี้ก่อนโอนกรรมสิทธิ์
- สามารถกู้เพิ่มจากทรัพย์ที่จำนองอยู่แล้วได้ไหม?
- ได้ หากยังมีมูลค่าทรัพย์สินเหลือ
- ไม่จ่ายค่างวดจะเกิดอะไรขึ้น?
- อาจถูกยึดทรัพย์และขายทอดตลาด

วิธีเช็กราคาประเมินด้วยตัวเอง
ผ่านช่องทางต่าง ๆ
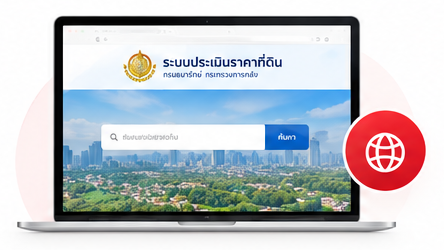
1. ประเมินราคาที่ดินออนไลน์
ตรวจสอบราคาประเมินที่ดินและสิ่งปลูกสร้าง
เช็คราคาประเมินที่ดิน กรมธนารักษ์ ผ่านเว็บไซต์ประเมินราคาที่ดินออนไลน์
2. แอพราคาประเมินที่ดิน
ทางแอปพลิเคชัน TRD Property Valuation
สามารถดาวน์โหลดได้ทั้ง IOS และ Android
3. ทาง Call Center
กรมธนารักษ์
โทร 0-2270-0360-63 และ 0-2059-4999
จำนอง - ขายฝาก ผ่าน
Land for Loan
- วงเงินสูง
- อนุมัติไว
- ดอกเบี้ยต่ำ
จัดให้ครบ ที่นี่ที่เดียว ที่ Land for Loan
รับจำนอง-ขายฝาก ที่ดิน บ้าน คอนโดดอกเบี้ยถูก เริ่มต้น เพียง!! 0.75% /เดือน
ถูกกฎหมาย ปลอดภัย
- ปิดหนี้นอกระบบ
- ปิดหนี้บัตร
- เป็นธรรม
- หมุนธุรกิจ
- สร้างรายได้-ขยายธุรกิจ
- เงินทุนดอกต่ำ
ไม่เช็คแบล็คลิสต์
ไม่เช็คเครดิตบูโร
อนุมัติไว
รับจำนองที่ดินเปล่า,จำนองที่ดินเปล่า,บริษัทรับจำนอง ที่ดินเปล่า,เอกชนรับจำนองที่ดิน,นายทุนรับจำนองที่ดินเปล่า,จำนองที่ดินกับธนาคาร,จำนองที่ดินเปล่ากับธนาคาร,จำนองที่ดินกับบุคคล,จำนองที่ดินเปล่า ที่ไหนดี,จำนองที่ดินเปล่า กับนายทุน,ที่ดินเปล่ากับธนาคาร อนุมัติยาก,จํานําโฉนดที่ดิน ที่ไหนดี,จํานองที่ดิน ที่ไหนดี,รับจำนองที่ดิน,สินเชื่อโฉนดที่ดิน ที่ไหนดี,จํา น อง ที่ดิน เปล่า,จำนองที่ดิน,จํานองที่ดิน ที่ไหนดี 2565,จํานองที่ดิน ธนาคารไหนดี,จำนองที่ดิน ไม่เช็คบูโร,จำนองที่ดิน ไม่เช็คบูโร สามารถจำนองกับที่ไหนได้บ้าง,ไม่เช็คบูโร,จํานองที่ดิน ที่ไหนดี 2566