ภาษีขายที่ดิน คือภาษีและค่าธรรมเนียมที่เรียกเก็บ ณ สำนักงานที่ดินตอนโอนกรรมสิทธิ์ ประกอบด้วย ภาษีเงินได้หัก ณ ที่จ่าย (ผู้ขายจ่าย), ภาษีธุรกิจเฉพาะ 3.3% หรือ อากรแสตมป์ 0.5% อย่างใดอย่างหนึ่ง และค่าธรรมเนียมการโอน 2% ของราคาประเมิน โดยรวมมักอยู่ราว 2–6% ของราคาที่ดิน แล้วแต่จำนวนปีที่ถือครอง
หลายคนเข้าใจผิดว่า “ขายที่ดินก็แค่เสียค่าโอน” แต่ความจริงยังมีภาษีฝั่งผู้ขายอีกหลายตัวที่ต้องเตรียมเงินไว้ให้พอ และที่สับสนบ่อยที่สุดคือมักไปปนกับ ภาษีที่ดินและสิ่งปลูกสร้าง ซึ่งเป็นคนละตัวกันโดยสิ้นเชิง บทความนี้จะเจาะ ภาษีขายที่ดิน โดยเน้น “ภาษีฝั่งผู้ขาย” เป็นหลัก อธิบายว่าแต่ละตัวคิดจากอะไร ใครจ่าย ต่างจากภาษีรายปียังไง พร้อมตัวอย่างการคำนวณเป็นตารางให้กดเครื่องคิดเลขตามได้ทันที
สาระสำคัญ (ฉบับเร็ว)
- ภาษีเงินได้บุคคลธรรมดา หัก ณ ที่จ่าย คิดจากราคาประเมินตามจำนวนปีถือครอง (หักค่าใช้จ่ายเหมา + คำนวณแบบขั้นบันได) — ผู้ขายเป็นผู้จ่าย
- ภาษีธุรกิจเฉพาะ 3.3% เสียเมื่อถือครองไม่ถึง 5 ปี ถ้าเสียตัวนี้แล้วไม่ต้องเสียอากรแสตมป์
- อากรแสตมป์ 0.5% เสียแทนกรณีถือครองเกิน 5 ปี (ไม่เข้าเกณฑ์ภาษีธุรกิจเฉพาะ)
- ค่าธรรมเนียมการโอน 2% ของราคาประเมิน มักตกลงแบ่งกัน — ทุกตัวเลขเป็นค่าประมาณ ควรตรวจสอบกับกรมสรรพากร/กรมที่ดิน
📑 สารบัญ
1. ขายที่ดินเสียภาษี/ค่าธรรมเนียมอะไรบ้าง
เมื่อขายที่ดินและไปจดทะเบียนโอนกรรมสิทธิ์ที่สำนักงานที่ดิน จะมีภาษีและค่าธรรมเนียมเรียกเก็บเป็นชุด ไม่ใช่ก้อนเดียว โดยบางรายการเสียทุกครั้ง แต่บางรายการเสียเฉพาะบางกรณีเท่านั้น
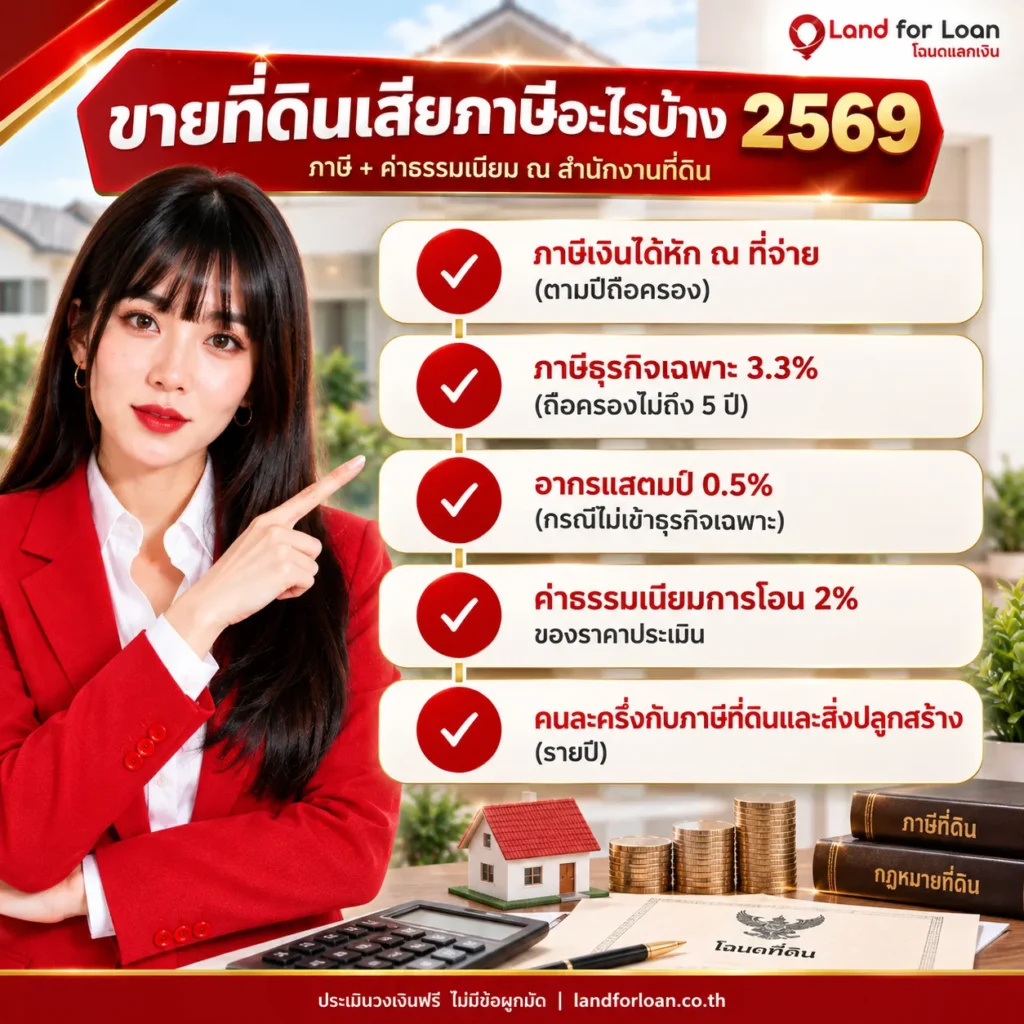
- 1. ภาษีเงินได้บุคคลธรรมดา หัก ณ ที่จ่าย — คำนวณจากราคาประเมินทุนทรัพย์ ตามจำนวนปีที่ถือครองแบบขั้นบันได ผู้ขาย (ผู้โอน) เป็นผู้จ่าย
- 2. ภาษีธุรกิจเฉพาะ 3.3% ของราคาขายหรือราคาประเมิน (แล้วแต่ตัวไหนสูงกว่า) — เสียเมื่อถือครองไม่ถึง 5 ปี และไม่มีชื่อในทะเบียนบ้านครบ 1 ปี
- 3. อากรแสตมป์ 0.5% ของราคาขายหรือราคาประเมิน (แล้วแต่ตัวไหนสูงกว่า) — เสียกรณีที่ไม่เข้าเกณฑ์ภาษีธุรกิจเฉพาะ (เช่น ถือครองเกิน 5 ปี)
- 4. ค่าธรรมเนียมการโอน 2% ของราคาประเมิน — เสียทุกครั้งที่มีการโอน มักตกลงแบ่งกันระหว่างผู้ซื้อกับผู้ขาย
จุดที่ต้องเข้าใจให้ชัดคือ 3 ตัวแรกเป็น “ภาษี” ซึ่งเป็นภาระหลักของผู้ขาย ส่วนตัวที่ 4 คือค่าธรรมเนียมที่มักแบ่งกันจ่าย บทความนี้จึงเจาะเฉพาะ “ภาษีฝั่งผู้ขาย” เป็นหลัก หากคุณต้องการดูภาพรวมค่าใช้จ่ายในการโอนทั้งหมด รวมถึงฝั่งผู้ซื้อและค่าจดจำนอง อ่านต่อได้ที่ ค่าโอนที่ดิน 2569 เสียเท่าไหร่ ใครจ่าย
อีกจุดที่มักสับสนคือ ภาษีธุรกิจเฉพาะกับอากรแสตมป์จะเสียเพียงอย่างใดอย่างหนึ่งเท่านั้น ไม่ได้เสียพร้อมกัน หากเข้าเกณฑ์เสียภาษีธุรกิจเฉพาะ 3.3% แล้ว ก็ไม่ต้องเสียอากรแสตมป์อีก รายละเอียดตรงนี้จะขยายในหัวข้อที่ 3
2. ภาษีเงินได้หัก ณ ที่จ่าย คิดยังไง
ภาษีเงินได้บุคคลธรรมดาหัก ณ ที่จ่าย เป็นภาษีก้อนที่คนขายมักมองข้าม เพราะคิดว่าจ่ายแค่ค่าโอน แต่จริง ๆ แล้วเป็นภาระหลักของผู้ขายทุกกรณี ไม่ว่าจะถือครองกี่ปีก็ตาม โดยฐานที่ใช้คำนวณคือ ราคาประเมินทุนทรัพย์ของทางราชการ ไม่ใช่ราคาซื้อขายจริง
ขั้นตอนการคำนวณโดยย่อ
วิธีคิดภาษีเงินได้หัก ณ ที่จ่ายตอนขายที่ดิน มี 4 ขั้นหลัก คือ (1) นำราคาประเมินมาหักค่าใช้จ่ายแบบเหมาตามจำนวนปีถือครอง (2) นำส่วนที่เหลือมาเฉลี่ยต่อปี โดยหารด้วยจำนวนปีถือครอง (3) นำเงินได้เฉลี่ยต่อปีไปคำนวณภาษีตามอัตราขั้นบันไดของภาษีเงินได้บุคคลธรรมดา และ (4) นำภาษีต่อปีที่ได้คูณกลับด้วยจำนวนปีถือครอง จึงได้ภาษีเงินได้หัก ณ ที่จ่ายทั้งหมด
หลักการสำคัญคือ ยิ่งถือครองนาน ยิ่งหักค่าใช้จ่ายเหมาได้มาก เงินได้ที่นำไปคำนวณจึงน้อยลง ทำให้ภาษีถูกลงตามไปด้วย ตารางอัตราหักค่าใช้จ่ายแบบเหมาตามปีถือครองเป็นดังนี้
| จำนวนปีที่ถือครอง | หักค่าใช้จ่ายได้ (เหมา) |
|---|---|
| 1 ปี | 92% |
| 2 ปี | 84% |
| 3 ปี | 77% |
| 4 ปี | 71% |
| 5 ปี | 65% |
| 6 ปี | 60% |
| 7 ปี | 55% |
| 8 ปีขึ้นไป | 50% |
ข้อสังเกตคือ ภาษีเงินได้หัก ณ ที่จ่ายตัวนี้ถูกหักไปเลย ณ วันโอน ถือเป็นภาษีที่ชำระแล้วสำหรับเงินได้จากการขายอสังหาริมทรัพย์ที่ได้มาโดยมิได้มุ่งค้าหากำไร ผู้ขายสามารถเลือกไม่นำไปรวมคำนวณภาษีเงินได้ประจำปีได้ ทั้งนี้รายละเอียดและเงื่อนไขล่าสุดควรตรวจสอบกับ กรมสรรพากร ก่อนทำรายการทุกครั้ง
3. ภาษีธุรกิจเฉพาะ vs อากรแสตมป์
สองตัวนี้คือจุดที่ทำให้ค่าใช้จ่ายตอนขายที่ดินต่างกันหลายเท่า และกฎเหล็กคือ เสียได้เพียงอย่างใดอย่างหนึ่งเท่านั้น ตัวชี้ขาดว่าจะเสียตัวไหนคือ “จำนวนปีที่ถือครอง”
ภาษีธุรกิจเฉพาะ 3.3%
ภาษีธุรกิจเฉพาะเสียในอัตรา 3.3% (รวมภาษีท้องถิ่นแล้ว) ของราคาขายหรือราคาประเมิน แล้วแต่ตัวไหนสูงกว่า จะเสียก็ต่อเมื่อถือครองที่ดินไม่ถึง 5 ปี นับจากวันได้มา และไม่มีชื่ออยู่ในทะเบียนบ้านครบ 1 ปี เพราะถือว่าเป็นการขายที่เข้าข่ายมุ่งค้าหากำไร นี่คือก้อนภาษีที่ใหญ่ที่สุดในหลายกรณี และเป็นเหตุผลที่คนนิยม “ถือครองให้ครบ 5 ปี” ก่อนขาย
อากรแสตมป์ 0.5%
อากรแสตมป์เสียในอัตรา 0.5% ของราคาขายหรือราคาประเมิน แล้วแต่ตัวไหนสูงกว่า จะเสียเฉพาะกรณีที่ไม่เข้าเกณฑ์ต้องเสียภาษีธุรกิจเฉพาะ พูดง่าย ๆ คือถ้าถือครองครบ 5 ปีขึ้นไป (หรือมีชื่อในทะเบียนบ้านเกิน 1 ปี) ก็จะเสียอากรแสตมป์ 0.5% แทนภาษีธุรกิจเฉพาะ 3.3% ซึ่งประหยัดกว่ากันถึง 6 เท่า
สรุปว่าใครเสียตัวไหน
| เงื่อนไข | ภาษีธุรกิจเฉพาะ 3.3% | อากรแสตมป์ 0.5% |
|---|---|---|
| ถือครองไม่ถึง 5 ปี | เสีย | ไม่เสีย |
| ถือครองครบ 5 ปีขึ้นไป | ไม่เสีย | เสีย |
| มีชื่อในทะเบียนบ้านเกิน 1 ปี | ไม่เสีย | เสีย |
4. ภาษีขายที่ดิน ต่างจากภาษีที่ดินและสิ่งปลูกสร้างยังไง
นี่คือความสับสนอันดับหนึ่งของคนที่มีที่ดิน หลายคนได้จดหมายเรียกเก็บ “ภาษีที่ดินและสิ่งปลูกสร้าง” ทุกปี แล้วเข้าใจว่าตอนขายจะไม่ต้องเสียอะไรอีก ซึ่งเข้าใจผิด เพราะทั้งสองเป็นภาษีคนละตัว เก็บคนละจังหวะ และคิดจากคนละฐาน
| ประเด็น | ภาษีขายที่ดิน (ฝั่งผู้ขาย) | ภาษีที่ดินและสิ่งปลูกสร้าง |
|---|---|---|
| เก็บเมื่อไหร่ | ตอนขาย/โอนกรรมสิทธิ์ | ทุกปี ตราบที่ยังถือครอง |
| ใครจ่าย | ผู้ขาย (ผู้โอน) | ผู้ครอบครอง/เจ้าของ ณ วันที่ 1 ม.ค. |
| คิดจากอะไร | ราคาประเมิน/ราคาขาย + ปีถือครอง | มูลค่าที่ดิน + ประเภทการใช้ประโยชน์ |
| เก็บที่ไหน | สำนักงานที่ดิน | องค์กรปกครองส่วนท้องถิ่น (เทศบาล/อบต.) |
| ลักษณะ | ภาษีตอนทำธุรกรรม (ครั้งเดียว) | ภาษีการถือครอง (รายปี) |
สรุปให้จำง่าย ๆ คือ “ภาษีที่ดินและสิ่งปลูกสร้าง” คือภาษีรายปีของการถือครอง ที่องค์กรปกครองส่วนท้องถิ่นเรียกเก็บทุกปีจากคนที่ครอบครองที่ดิน ไม่ว่าจะขายหรือไม่ก็ตาม ส่วน “ภาษีขายที่ดิน” คือภาษีที่เกิดขึ้นเฉพาะตอนขายหรือโอนเท่านั้น ดังนั้นการที่คุณจ่ายภาษีที่ดินรายปีมาตลอด ไม่ได้แปลว่าตอนขายจะไม่ต้องเสียภาษีเงินได้ ภาษีธุรกิจเฉพาะ หรืออากรแสตมป์ ทั้งสองต้องจ่ายแยกกัน
5. ตัวอย่างการคำนวณภาษีขายที่ดิน
เพื่อให้เห็นภาพชัด ลองดูตัวอย่างที่ดินราคาประเมิน 2,000,000 บาท ขายในราคาเท่าราคาประเมิน โดยผู้ขายถือครองมา 3 ปี (ไม่ถึง 5 ปี จึงต้องเสียภาษีธุรกิจเฉพาะ ไม่เสียอากรแสตมป์)
| รายการ | วิธีคิด | จำนวนเงิน (ประมาณ) |
|---|---|---|
| ภาษีเงินได้หัก ณ ที่จ่าย | หักเหมา 77% (ถือครอง 3 ปี) เหลือ 460,000 เฉลี่ยต่อปี 153,333 คูณขั้นบันไดแล้วคูณ 3 ปี | ≈ 23,000 บาท |
| ภาษีธุรกิจเฉพาะ 3.3% | 2,000,000 × 3.3% (ถือครองไม่ถึง 5 ปี) | 66,000 บาท |
| อากรแสตมป์ 0.5% | ไม่ต้องเสีย (เพราะเสียภาษีธุรกิจเฉพาะแล้ว) | 0 บาท |
| ค่าธรรมเนียมการโอน 2% | 2,000,000 × 2% (มักแบ่งกับผู้ซื้อ) | 40,000 บาท |
| รวมภาษีฝั่งผู้ขาย (ไม่รวมค่าโอน) | 23,000 + 66,000 | ≈ 89,000 บาท |
อ่านตารางอย่างไร: ที่ดินแปลงนี้ถือครองไม่ถึง 5 ปี จึงต้องเสียภาษีธุรกิจเฉพาะ 3.3% ซึ่งเป็นก้อนใหญ่ที่สุด ทำให้ภาษีฝั่งผู้ขายรวมสูงถึงราว 89,000 บาท หากผู้ขายรายนี้ถือครองครบ 5 ปีขึ้นไป จะสลับไปเสียอากรแสตมป์ 0.5% (10,000 บาท) แทนภาษีธุรกิจเฉพาะ 66,000 บาท และภาษีเงินได้ก็จะลดลงด้วย (หักเหมาได้มากขึ้น) ทำให้ภาษีฝั่งผู้ขายลดลงเหลือหลักหมื่นต้น ๆ เห็นได้ชัดว่าจำนวนปีถือครองมีผลต่อภาษีอย่างมาก
ข้อควรทราบ (Disclaimer): ตัวเลขทั้งหมดในตารางเป็นค่าประมาณเพื่อการศึกษาเท่านั้น โดยเฉพาะภาษีเงินได้หัก ณ ที่จ่ายที่คำนวณตามขั้นบันไดและปีถือครอง ตัวเลขจริงอาจต่างออกไปตามฐานราคาประเมินและเงื่อนไขเฉพาะราย ควรตรวจสอบกับกรมสรรพากรและกรมที่ดิน หรือใช้โปรแกรมคำนวณของหน่วยงานก่อนทำรายการจริงเสมอ
6. ใครจ่ายภาษีขายที่ดิน + วางแผนลดภาษี
โดยหลักการ ภาษีขายที่ดินเป็นภาระของผู้ขาย เพราะเป็นภาษีที่เกิดจากรายได้และการขายของผู้ขายเอง แต่ในทางปฏิบัติสามารถตกลงกันได้ในสัญญาซื้อขาย ธรรมเนียมที่ใช้กันทั่วไปมีดังนี้
- ภาษีเงินได้หัก ณ ที่จ่าย — ตามธรรมเนียมผู้ขายจ่าย เพราะเป็นภาษีจากรายได้ของผู้ขาย
- ภาษีธุรกิจเฉพาะ 3.3% — ตามธรรมเนียมผู้ขายจ่าย เพราะเกิดจากการขายของผู้ขาย
- อากรแสตมป์ 0.5% — มักเป็นภาระของผู้ขาย หรือตกลงกันในสัญญา
- ค่าธรรมเนียมการโอน 2% — มักตกลงแบ่งกันคนละครึ่ง (ผู้ซื้อ 1% ผู้ขาย 1%) หรือตามสัญญา
วิธีวางแผนลดภาษีอย่างถูกกฎหมาย
- ถือครองให้ครบ 5 ปีก่อนขาย เพื่อเลี่ยงภาษีธุรกิจเฉพาะ 3.3% แล้วเสียอากรแสตมป์ 0.5% แทน ประหยัดได้หลายเท่า
- ย้ายชื่อเข้าทะเบียนบ้านเกิน 1 ปี (กรณีบ้านพร้อมที่ดิน) ก็เข้าเกณฑ์ไม่ต้องเสียภาษีธุรกิจเฉพาะเช่นกัน
- ตรวจสอบราคาประเมินล่วงหน้าที่กรมธนารักษ์ เพื่อคำนวณภาษีและเตรียมเงินให้พอ ไม่เจอเซอร์ไพรส์หน้าเคาน์เตอร์
- ระบุผู้รับผิดชอบค่าใช้จ่ายให้ชัดในสัญญา เพื่อป้องกันการเถียงกันหน้าสำนักงานที่ดิน จนการโอนล่าช้าหรือล่ม
สำหรับคนที่ต้องการเงินก้อนแต่ไม่อยากขายที่ดินขาดเพราะเสียดายและต้องแบกภาระภาษีขายก้อนใหญ่ ทางเลือกที่น่าสนใจคือการนำที่ดินไปจำนองหรือขายฝากเพื่อสร้างสภาพคล่อง โดยยังเก็บกรรมสิทธิ์ (กรณีจำนอง) หรือมีสิทธิไถ่คืน (กรณีขายฝาก) ดูว่าที่ดินของคุณจะได้วงเงินเท่าไหร่ที่ จำนอง/ขายฝากที่ดิน ได้เงินเท่าไหร่ และทำความเข้าใจพื้นฐานเพิ่มเติมที่ จำนองที่ดิน คืออะไร
สรุป
ภาษีขายที่ดินเสียอะไรบ้าง? ฝั่งผู้ขายมีภาษีหลัก 3 ตัว ได้แก่ ภาษีเงินได้หัก ณ ที่จ่าย (ตามปีถือครอง), ภาษีธุรกิจเฉพาะ 3.3% (ถือครองไม่ถึง 5 ปี) หรืออากรแสตมป์ 0.5% (ถือครองครบ 5 ปีขึ้นไป) โดยเสียภาษีธุรกิจเฉพาะหรืออากรแสตมป์เพียงอย่างใดอย่างหนึ่ง บวกกับค่าธรรมเนียมการโอน 2% ที่มักแบ่งกันจ่าย
อย่าสับสนกับภาษีที่ดินและสิ่งปลูกสร้าง ซึ่งเป็นภาษีรายปีของการถือครองที่เก็บโดยองค์กรปกครองส่วนท้องถิ่น คนละตัวกับภาษีตอนขาย และตัวเลขทั้งหมดเป็นค่าประมาณ ควรตรวจสอบกับกรมสรรพากรและกรมที่ดินก่อนทำรายการจริงเสมอ
คำถามที่พบบ่อย (FAQ)
ขายที่ดินเสียภาษีอะไรบ้าง?
ขายที่ดินฝั่งผู้ขายเสียภาษีหลัก 3 ตัว คือ ภาษีเงินได้บุคคลธรรมดาหัก ณ ที่จ่าย (คิดตามปีถือครอง), ภาษีธุรกิจเฉพาะ 3.3% หากถือครองไม่ถึง 5 ปี หรืออากรแสตมป์ 0.5% หากถือครองครบ 5 ปีขึ้นไป บวกกับค่าธรรมเนียมการโอน 2% ที่มักตกลงแบ่งกับผู้ซื้อ
ภาษีธุรกิจเฉพาะกับอากรแสตมป์ ต้องเสียทั้งสองตัวไหม?
ไม่ต้อง เสียเพียงอย่างใดอย่างหนึ่งเท่านั้น ถ้าถือครองไม่ถึง 5 ปีจะเสียภาษีธุรกิจเฉพาะ 3.3% และไม่ต้องเสียอากรแสตมป์ แต่ถ้าถือครองครบ 5 ปีขึ้นไปจะเสียอากรแสตมป์ 0.5% แทน ซึ่งประหยัดกว่ามาก
ภาษีขายที่ดินคิดจากราคาประเมินหรือราคาขาย?
ภาษีเงินได้หัก ณ ที่จ่ายและค่าธรรมเนียมการโอน 2% คิดจากราคาประเมินทุนทรัพย์ของทางราชการ ส่วนภาษีธุรกิจเฉพาะ 3.3% และอากรแสตมป์ 0.5% คิดจากราคาขายหรือราคาประเมินแล้วแต่ตัวไหนสูงกว่า ตรวจสอบราคาประเมินได้ที่กรมธนารักษ์
ภาษีขายที่ดินต่างจากภาษีที่ดินและสิ่งปลูกสร้างยังไง?
ภาษีขายที่ดินเป็นภาษีที่เก็บตอนขาย/โอนกรรมสิทธิ์ที่สำนักงานที่ดิน และเป็นภาระของผู้ขาย ส่วนภาษีที่ดินและสิ่งปลูกสร้างเป็นภาษีรายปีของการถือครอง เก็บทุกปีโดยองค์กรปกครองส่วนท้องถิ่นจากผู้ครอบครอง เป็นคนละตัวกันและต้องจ่ายแยกกัน
ถือครองที่ดินกี่ปีถึงจะเสียภาษีถูกลง?
ถือครองครบ 5 ปีขึ้นไปนับจากวันได้มา (หรือมีชื่อในทะเบียนบ้านเกิน 1 ปี) จะไม่ต้องเสียภาษีธุรกิจเฉพาะ 3.3% แต่เสียอากรแสตมป์ 0.5% แทน อีกทั้งภาษีเงินได้หัก ณ ที่จ่ายก็ลดลงเพราะหักค่าใช้จ่ายเหมาได้มากขึ้น
ไม่อยากขายที่ดินขาดเพราะเสียภาษีเยอะ มีทางเลือกอื่นไหม?
มี หากต้องการเงินก้อนแต่ไม่อยากขายขาดและแบกภาษีขายก้อนใหญ่ สามารถนำที่ดินไปจำนองหรือขายฝากกับนายทุนเพื่อสร้างสภาพคล่อง โดยยังเก็บกรรมสิทธิ์ (จำนอง) หรือมีสิทธิไถ่คืน (ขายฝาก) ได้ ค่าใช้จ่ายและภาษีต่างจากการขายขาด ควรเทียบทางเลือกก่อนตัดสินใจ
บทความที่เกี่ยวข้อง
- ค่าโอนที่ดิน 2569 เสียเท่าไหร่ ใครจ่าย
- จำนอง/ขายฝากที่ดินได้เงินเท่าไหร่
- จำนองที่ดิน คืออะไร ดอกเบี้ย-วงเงินกี่ %
- หานายทุน รับจำนอง-ขายฝาก
อยากนำที่ดินไปสร้างสภาพคล่องแทนการขายขาด? ให้ทีมผู้เชี่ยวชาญของ แลนด์ ฟอร์ โลน ช่วยประเมินวงเงินจำนอง-ขายฝากเบื้องต้นให้คุณฟรี ไม่มีข้อผูกมัด เป็นนายทุนโดยตรง อนุมัติไว ทำนิติกรรมถูกต้องที่สำนักงานที่ดิน หรือดูรายละเอียดบริการได้ที่ หน้านายทุน แลนด์ ฟอร์ โลน