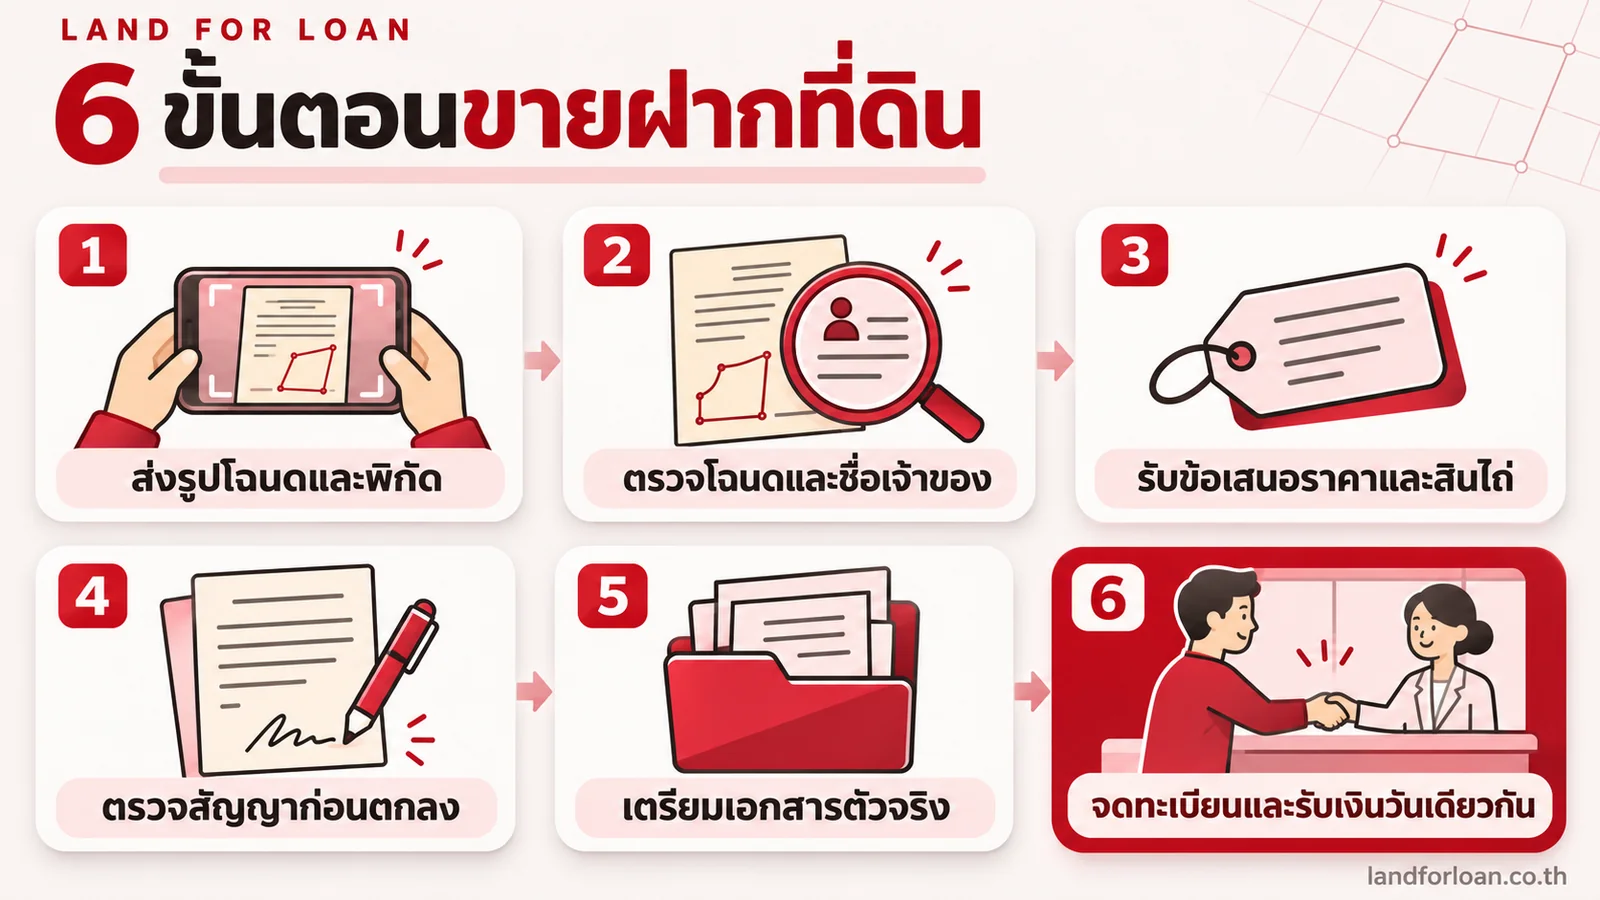
ขั้นตอนขายฝากที่ดินมี 6 ขั้นหลัก คือ เตรียมข้อมูลที่ดินส่งประเมิน ตรวจเอกสารสิทธิ์และเจ้าของ รับข้อเสนอราคา ตรวจเงื่อนไขสัญญา เตรียมเอกสารวันจดทะเบียน แล้วไปทำธุรกรรมและรับเงินที่สำนักงานที่ดิน แต่ละขั้นมีจุดที่ต้องเช็กเพื่อไม่ให้เสียเปรียบ บทความนี้ไล่ให้ทีละขั้น พร้อมสิ่งที่ควรทำหลังจดทะเบียนเพื่อให้ไถ่ที่ดินคืนได้ทันกำหนด
สรุปสั้น
– ขายฝากคือการขายที่ผู้ขายมีสิทธิไถ่คืน กรรมสิทธิ์โอนไปยังผู้รับซื้อฝากทันทีที่จดทะเบียน (ป.พ.พ. มาตรา 491)
– ต้องทำเป็นหนังสือและจดทะเบียนต่อเจ้าพนักงานที่สำนักงานที่ดิน สัญญาที่ทำกันเองโดยไม่จดทะเบียนไม่มีผลตามกฎหมาย
– กำหนดเวลาไถ่ที่ดินไม่เกิน 10 ปี (มาตรา 494) และสินไถ่ต้องไม่เกินราคาขายฝากบวกผลประโยชน์ 15% ต่อปี (มาตรา 499)
– รับเงินที่สำนักงานที่ดินในวันเดียวกับที่จดทะเบียน และเริ่มกันเงินไถ่ตั้งแต่เดือนแรก
ขั้นที่ 1 เตรียมข้อมูลที่ดินสำหรับประเมิน
ข้อมูลที่ใช้ประเมินเบื้องต้นมีไม่มาก แค่รูปโฉนดหน้า-หลัง ตำแหน่งที่ดิน และรูปถ่ายสภาพจริง ถ้าส่งครบตั้งแต่รอบแรก ผลประเมินจะออกเร็วขึ้นและใกล้เคียงกับราคาสุดท้ายมากขึ้น
ผู้รับซื้อฝากต้องตอบคำถาม 2 ข้อให้ได้ก่อนเสนอราคา คือ ที่ดินแปลงนี้มีมูลค่าเท่าไร และถ้าเจ้าของไม่ไถ่คืน จะขายต่อได้ง่ายแค่ไหน ข้อมูลที่ส่งไปจึงควรตอบสองเรื่องนี้
| ข้อมูลที่ควรส่ง | ใช้ทำอะไร |
|---|---|
| รูปโฉนดหน้า-หลัง อ่านออกชัดทุกมุม | ดูเลขโฉนด เนื้อที่ ชื่อเจ้าของ และภาระในสารบัญจดทะเบียน |
| พิกัดหรือหมุดแผนที่ของที่ดิน | ดูทำเล ระยะจากถนนหลัก และราคาซื้อขายแถวนั้น |
| รูปถ่ายที่ดิน ทางเข้า และหน้ากว้างติดถนน | ดูสภาพจริง ที่ลุ่มหรือถมแล้ว มีสิ่งปลูกสร้างหรือไม่ |
| การใช้ที่ดินตอนนี้ | ทำเกษตร อยู่อาศัย ให้เช่า หรือที่ดินว่าง มีผลต่อเงื่อนไขสัญญา |
| ภาระเดิม (ถ้ามี) | เช่น ยังติดจำนองธนาคาร ต้องรู้ยอดปิดหนี้โดยประมาณ |
| ยอดเงินที่ต้องการและระยะเวลาที่คิดว่าจะไถ่คืน | ใช้วางโครงราคาขายฝาก สินไถ่ และกำหนดเวลาไถ่ |
ตัวอย่าง: คุณสมศรีมีสวนผลไม้ 2 ไร่ ส่งรูปโฉนดหน้า-หลัง รูปทางเข้าสวน และหมุดแผนที่ไปพร้อมกัน แล้วแจ้งว่ายังติดจำนองธนาคารอยู่ราว 3 แสนบาท ผู้ประเมินจึงคิดเรื่องปิดหนี้ธนาคารไว้ในข้อเสนอได้ตั้งแต่รอบแรก ไม่ต้องถามกลับไปมาหลายครั้ง
ถ้าที่ดินใช้ทำเกษตรหรือเป็นที่อยู่อาศัย ควรบอกตั้งแต่ขั้นนี้ เพราะที่ดินกลุ่มนี้อยู่ภายใต้ พ.ร.บ.คุ้มครองประชาชนในการทำสัญญาขายฝากที่ดินเพื่อเกษตรกรรมหรือที่อยู่อาศัย พ.ศ. 2562 ซึ่งมีข้อคุ้มครองผู้ขายฝากเพิ่มจาก ป.พ.พ. เช่น กำหนดเวลาไถ่ต้องอยู่ระหว่าง 1-10 ปี และผู้รับซื้อฝากต้องแจ้งเตือนก่อนครบกำหนด
ถ้ายังไม่แน่ใจว่าขายฝากทำงานอย่างไร ทั้งเรื่องกรรมสิทธิ์และสิทธิไถ่คืน อ่านพื้นฐานก่อนได้ที่ ขายฝากที่ดินคืออะไร
ขั้นที่ 2 ตรวจเอกสารสิทธิ์และเจ้าของกรรมสิทธิ์
ก่อนให้ราคาจริง ผู้รับซื้อฝากจะตรวจ 3 เรื่อง คือ เอกสารสิทธิ์เป็นประเภทไหน ชื่อเจ้าของตรงกับคนที่จะมาทำสัญญาไหม และมีภาระหรือการอายัดติดอยู่หรือไม่ เจ้าของตรวจเองก่อนได้ จะได้รู้ปัญหาก่อนเสียเวลานัด
1. ประเภทเอกสารสิทธิ์
โฉนดที่ดิน (น.ส.4) เป็นเอกสารที่ผู้รับซื้อฝากส่วนใหญ่รับพิจารณา เพราะแสดงกรรมสิทธิ์ชัดเจนและมีรูปแปลงที่แน่นอน เอกสารสิทธิ์ประเภทอื่นต้องสอบถามเป็นรายกรณี ส่วนที่ดิน ส.ป.ก. มีข้อจำกัดการโอนตามกฎหมาย และ ภ.บ.ท.5 เป็นเพียงหลักฐานการเสียภาษี ไม่ใช่เอกสารสิทธิ์ จึงนำมาขายฝากไม่ได้
2. ชื่อเจ้าของในโฉนด
คนที่ลงนามขายฝากต้องเป็นเจ้าของตามชื่อในโฉนด หรือผู้ที่เจ้าของมอบอำนาจ กรณีที่พบบ่อยและต้องเตรียมเพิ่ม มีดังนี้
- โฉนดมีหลายชื่อ ถ้าจะขายฝากทั้งแปลง เจ้าของรวมทุกคนต้องร่วมทำ (ป.พ.พ. มาตรา 1361)
- ที่ดินเป็นสินสมรส ต้องให้คู่สมรสร่วมทำหรือให้ความยินยอม (มาตรา 1476)
- เจ้าของเดิมเสียชีวิตแล้ว ต้องโอนมรดกเข้าชื่อทายาทหรือผู้จัดการมรดกให้เรียบร้อยก่อน ทายาทยังทำขายฝากในนามเจ้าของเดิมไม่ได้
3. ภาระและการอายัด
พลิกดูสารบัญจดทะเบียนหลังโฉนด ว่ามีรายการจำนอง ขายฝาก ภาระจำยอม หรือสิทธิอื่นค้างอยู่หรือไม่ ส่วนการอายัด ประมวลกฎหมายที่ดิน มาตรา 83 ให้ผู้มีส่วนได้เสียขออายัดได้ไม่เกิน 30 วัน และคำสั่งศาลหรือคำสั่งเจ้าพนักงานบังคับคดีก็ห้ามจดทะเบียนได้ ระหว่างนั้นทำขายฝากไม่ได้
ที่ดินที่ยังติดจำนองธนาคารยังขายฝากได้ ในทางปฏิบัติผู้รับซื้อฝากจะชำระหนี้ธนาคาร ไถ่ถอนจำนอง แล้วจดทะเบียนขายฝากต่อในวันเดียวกัน เงินที่เจ้าของได้รับจริงคือราคาขายฝากหักยอดปิดหนี้ธนาคาร
ผู้รับซื้อฝากที่รอบคอบจะขอตรวจสารบัญจดทะเบียนฉบับที่สำนักงานที่ดิน ไม่ดูแค่สำเนาที่เจ้าของส่งมา เพราะฉบับที่สำนักงานเป็นข้อมูลล่าสุด วิธีอ่านสารบัญจดทะเบียนและตรวจภาระทีละขั้น ดูได้ที่ วิธีเช็กที่ดินติดจำนอง อายัด หรือภาระผูกพัน
ขั้นที่ 3 ประเมินราคาและข้อเสนอ
ผู้รับซื้อฝากจะประเมินจากข้อมูลที่ส่งไป และมักลงพื้นที่ดูที่ดินจริงก่อนยืนยันราคา จากนั้นจึงเสนอ “ราคาขายฝาก” ซึ่งคือเงินที่เจ้าของได้รับ พร้อมอัตราผลประโยชน์ สินไถ่ และกำหนดเวลาไถ่
ราคาขายฝากไม่ได้มาจากราคาประเมินราชการอย่างเดียว ผู้ประเมินจะดูหลายปัจจัยประกอบกัน
- ทำเลและทางเข้าออก ติดถนนสาธารณะหรือไม่ ใกล้ชุมชนหรือย่านเศรษฐกิจแค่ไหน
- สภาพที่ดิน ที่ลุ่มน้ำท่วม ต้องถมเพิ่ม หรือพร้อมใช้งาน
- รูปแปลงและขนาด หน้ากว้าง รูปทรงใช้ประโยชน์ได้เต็มที่หรือไม่
- ราคาตลาดแถวนั้น ที่ดินใกล้เคียงซื้อขายกันจริงเท่าไร
- ความง่ายในการขายต่อ ถ้าวันหนึ่งต้องขาย จะมีคนซื้อเร็วแค่ไหน
ข้อเสนอที่ดีต้องมีตัวเลขครบ ไม่ใช่บอกแค่ยอดเงินที่จะได้ ให้ขอข้อมูลต่อไปนี้เป็นลายลักษณ์อักษร
| ตัวเลขในข้อเสนอ | ต้องถามให้ชัด |
|---|---|
| ราคาขายฝาก | ยอดนี้คือยอดที่จะจดทะเบียน และตรงกับเงินที่ได้รับจริงหรือไม่ |
| อัตราผลประโยชน์ | คิดต่อเดือนหรือต่อปี จ่ายเป็นรายเดือนหรือรวมไว้ในสินไถ่ |
| สินไถ่ | ยอดที่ต้องจ่ายเพื่อไถ่คืน ณ วันครบกำหนด |
| กำหนดเวลาไถ่ | กี่เดือนหรือกี่ปี ขยายเวลาได้หรือไม่ |
| ค่าธรรมเนียมและภาษี | ใครเป็นผู้จ่าย และยอดโดยประมาณ |
| ค่าใช้จ่ายอื่น | มีค่าดำเนินการหรือหักเงินล่วงหน้าหรือไม่ |
ตัวอย่างการคิดผลประโยชน์: ราคาขายฝาก 1,000,000 บาท อัตรา 0.75% ต่อเดือน เท่ากับ 7,500 บาทต่อเดือน หรือ 90,000 บาทต่อปี คิดเป็น 9% ต่อปี ยังอยู่ในเพดาน 15% ต่อปีตามกฎหมาย ถ้าข้อเสนอใดคิดแล้วเกินเพดานนี้ ให้ถามหาที่มาของตัวเลขทันที
ที่ Land for Loan: ราคาขายฝากพิจารณาจากราคาประเมินและสภาพที่ดินจริงเป็นหลัก ประเมินเบื้องต้นฟรีทาง LINE ดอกเบี้ยเริ่มต้น 0.75% ต่อเดือน และไม่เกิน 15% ต่อปีตามกฎหมาย
ขั้นที่ 4 ตรวจเงื่อนไขสัญญาก่อนตกลง
ก่อนตอบตกลง ให้ขอดูเงื่อนไขที่จะจดทะเบียนจริงทั้งหมด แล้วเทียบกับข้อเสนอที่ได้รับ จุดที่ต้องตรงกันที่สุดคือ ราคาขายฝากที่จดทะเบียน สินไถ่ และวันครบกำหนดไถ่ ถ้ามีข้อไหนไม่ชัด ให้แก้ก่อนวันนัด ไม่ใช่ไปแก้ที่สำนักงานที่ดิน
เงื่อนไขที่ควรตรวจทีละข้อ
- ราคาขายฝากที่จดทะเบียนตรงกับเงินที่ได้รับจริง ถ้าจดราคาสูงกว่าเงินที่ได้รับ เจ้าของจะต้องไถ่คืนโดยอิงยอดที่สูงกว่านั้น และภาษีบางรายการอาจคิดจากยอดที่จดด้วย
- สินไถ่ระบุเป็นตัวเลขชัดเจน ป.พ.พ. มาตรา 499 กำหนดว่า ถ้าสินไถ่สูงกว่าราคาขายฝากเกินอัตรา 15% ต่อปี ให้ไถ่ได้ตามราคาขายฝากรวมผลประโยชน์ 15% ต่อปี
- กำหนดเวลาไถ่สมเหตุสมผลกับแผนหาเงิน มาตรา 494 ให้ไถ่อสังหาริมทรัพย์ได้ไม่เกิน 10 ปี ส่วนที่ดินเกษตรหรือที่อยู่อาศัยตาม พ.ร.บ. พ.ศ. 2562 ต้องไม่น้อยกว่า 1 ปีและไม่เกิน 10 ปี ระยะสั้นเกินไปเสี่ยงหาเงินไถ่ไม่ทัน
- วิธีจ่ายผลประโยชน์ระหว่างสัญญา จ่ายรายเดือนเข้าบัญชีไหน ได้หลักฐานอย่างไร และถ้าจ่ายช้ามีผลอย่างไร
- การแจ้งเตือนก่อนครบกำหนด ที่ดินตาม พ.ร.บ. พ.ศ. 2562 ผู้รับซื้อฝากต้องแจ้งเป็นหนังสือล่วงหน้า 3-6 เดือนก่อนครบกำหนดไถ่ ให้ตรวจว่าที่อยู่สำหรับรับหนังสือถูกต้อง
- การขยายเวลาไถ่ ถ้าวันหนึ่งต้องขอขยาย ทำได้อย่างไร มีค่าใช้จ่ายเท่าไร
- ใครใช้ประโยชน์ที่ดินระหว่างสัญญา ที่ดินเกษตรหรือที่อยู่อาศัยตาม พ.ร.บ. พ.ศ. 2562 ผู้ขายฝากยังครอบครองและใช้ประโยชน์ได้ กรณีอื่นให้ตกลงและเขียนไว้ให้ชัด
- ไถ่ก่อนครบกำหนด ไถ่ได้ทุกเมื่อภายในกำหนดเวลาไถ่ แต่ต้องตกลงให้ชัดว่าสินไถ่ตอนไถ่ก่อนกำหนดคิดอย่างไร
ข้อห้ามที่ควรยึดไว้: ไม่ลงชื่อในเอกสารที่ยังไม่กรอกข้อความ ไม่เซ็นหนังสือมอบอำนาจที่ไม่ระบุรายละเอียดธุรกรรม และไม่ส่งมอบโฉนดตัวจริงให้ใครก่อนวันจดทะเบียน
ขั้นที่ 5 เตรียมเอกสารสำหรับวันจดทะเบียน
วันจดทะเบียนใช้เอกสารตัวจริงทั้งหมด ถ้าขาดเอกสารเพียงอย่างเดียว เจ้าหน้าที่อาจรับเรื่องไม่ได้และต้องนัดใหม่ จึงควรเช็กให้ครบก่อนออกจากบ้าน
| กรณี | เอกสารที่ต้องเตรียม |
|---|---|
| บุคคลธรรมดาทุกกรณี | โฉนดที่ดินตัวจริง บัตรประชาชนตัวจริง ทะเบียนบ้าน ใบเปลี่ยนชื่อ-นามสกุล (ถ้ามี) |
| มีคู่สมรส | ทะเบียนสมรส และให้คู่สมรสไปลงนามด้วย หรือทำหนังสือยินยอมคู่สมรส |
| หย่าหรือคู่สมรสเสียชีวิต | ใบสำคัญการหย่า หรือมรณบัตรของคู่สมรส |
| โฉนดหลายชื่อ | เอกสารประจำตัวของเจ้าของรวมทุกคน และทุกคนไปลงนามหรือมอบอำนาจ |
| ไม่ได้ไปเอง | หนังสือมอบอำนาจ ท.ด.21 และสำเนาบัตรของผู้มอบและผู้รับมอบ |
| นิติบุคคล | หนังสือรับรองบริษัทฉบับล่าสุด มติหรือรายงานการประชุมที่อนุมัติให้ทำขายฝาก บัตรประชาชนกรรมการผู้มีอำนาจ |
| ติดจำนองธนาคาร | นัดธนาคารมาไถ่ถอนในวันเดียวกัน หรือเตรียมเอกสารไถ่ถอนตามที่ธนาคารกำหนด |
หนังสือมอบอำนาจที่ดินต้องเขียนให้ระบุเลขโฉนดและประเภทธุรกรรมชัดเจน ไม่ควรเว้นว่าง ดูวิธีกรอกที่ หนังสือมอบอำนาจที่ดิน ท.ด.21
ค่าธรรมเนียมและภาษีวันจดทะเบียน คิดตามอัตราของกรมที่ดิน ณ วันทำธุรกรรม โดยทั่วไปประกอบด้วย
- ค่าธรรมเนียมจดทะเบียนขายฝาก 2% ของราคาประเมินทุนทรัพย์
- อากรแสตมป์ 0.5% หรือ ภาษีธุรกิจเฉพาะ 3.3% ถ้าถือครองที่ดินไม่ถึง 5 ปี (เสียอย่างใดอย่างหนึ่ง)
- ภาษีเงินได้หัก ณ ที่จ่าย คำนวณตามเกณฑ์ของกรมสรรพากร
ตัวอย่าง: ที่ดินราคาประเมินทุนทรัพย์ 1,500,000 บาท ค่าธรรมเนียมจดทะเบียนขายฝากเท่ากับ 30,000 บาท ยังไม่รวมอากรหรือภาษีอื่น ใครเป็นผู้จ่ายค่าใช้จ่ายส่วนนี้ขึ้นกับข้อตกลง จึงต้องคุยให้จบตั้งแต่ขั้นที่ 4
ขั้นที่ 6 ทำธุรกรรมและรับเงิน
ที่สำนักงานที่ดิน ทั้งสองฝ่ายยื่นคำขอพร้อมเอกสาร เจ้าหน้าที่ตรวจและสอบถามข้อเท็จจริง คำนวณค่าธรรมเนียม จากนั้นจึงลงนามในสัญญาขายฝากต่อหน้าเจ้าพนักงาน เจ้าของควรรับเงินในวันเดียวกันที่สำนักงานที่ดิน ก่อนหรือพร้อมกับการจดทะเบียนเสร็จ
ลำดับในวันจดทะเบียนโดยทั่วไป
- ยื่นคำขอและเอกสาร ที่สำนักงานที่ดินที่ดูแลที่ดินแปลงนั้น รับบัตรคิว
- เจ้าหน้าที่สอบสวนคู่สัญญา ตรวจตัวบุคคล ถามราคาขายฝาก กำหนดเวลาไถ่ และความสมัครใจของทั้งสองฝ่าย ให้ตอบตามที่ตกลงกันจริง
- ชำระค่าธรรมเนียมและภาษี ตามใบประเมินของเจ้าหน้าที่ แล้วรับใบเสร็จ
- ลงนามในสัญญาขายฝาก อ่านตัวเลขในสัญญาอีกรอบก่อนเซ็น ทั้งราคาขายฝาก สินไถ่ และวันครบกำหนด
- รับเงิน ส่วนใหญ่เป็นแคชเชียร์เช็คหรือการโอนเงิน ตรวจยอดและชื่อผู้รับเงินให้ถูกต้อง ถ้ามีหนี้ธนาคาร ส่วนที่ปิดหนี้จะจ่ายให้ธนาคารโดยตรง
- รับเอกสารกลับ ได้แก่ คู่ฉบับสัญญาขายฝาก และใบเสร็จค่าธรรมเนียม ส่วนโฉนดฉบับเจ้าของจะอยู่กับผู้รับซื้อฝากระหว่างสัญญา โดยมีรายการขายฝากบันทึกไว้ในสารบัญจดทะเบียน
เวลาที่ใช้ขึ้นกับคิวของแต่ละสำนักงาน ส่วนใหญ่จบได้ในวันเดียว ควรนัดช่วงเช้าเผื่อเวลาตรวจเอกสาร
ข้อควรระวังที่สำคัญที่สุดของขั้นนี้คือ อย่ารับเงินนอกสำนักงานที่ดิน หรือตกลงรับเงินทีหลัง เพราะเมื่อจดทะเบียนเสร็จ กรรมสิทธิ์โอนไปแล้วทันที ถ้าเงินยังไม่ได้รับ เจ้าของจะอยู่ในฐานะที่เสียเปรียบมาก
หลังทำขายฝากควรเก็บเอกสารอะไรและวางแผนไถ่อย่างไร
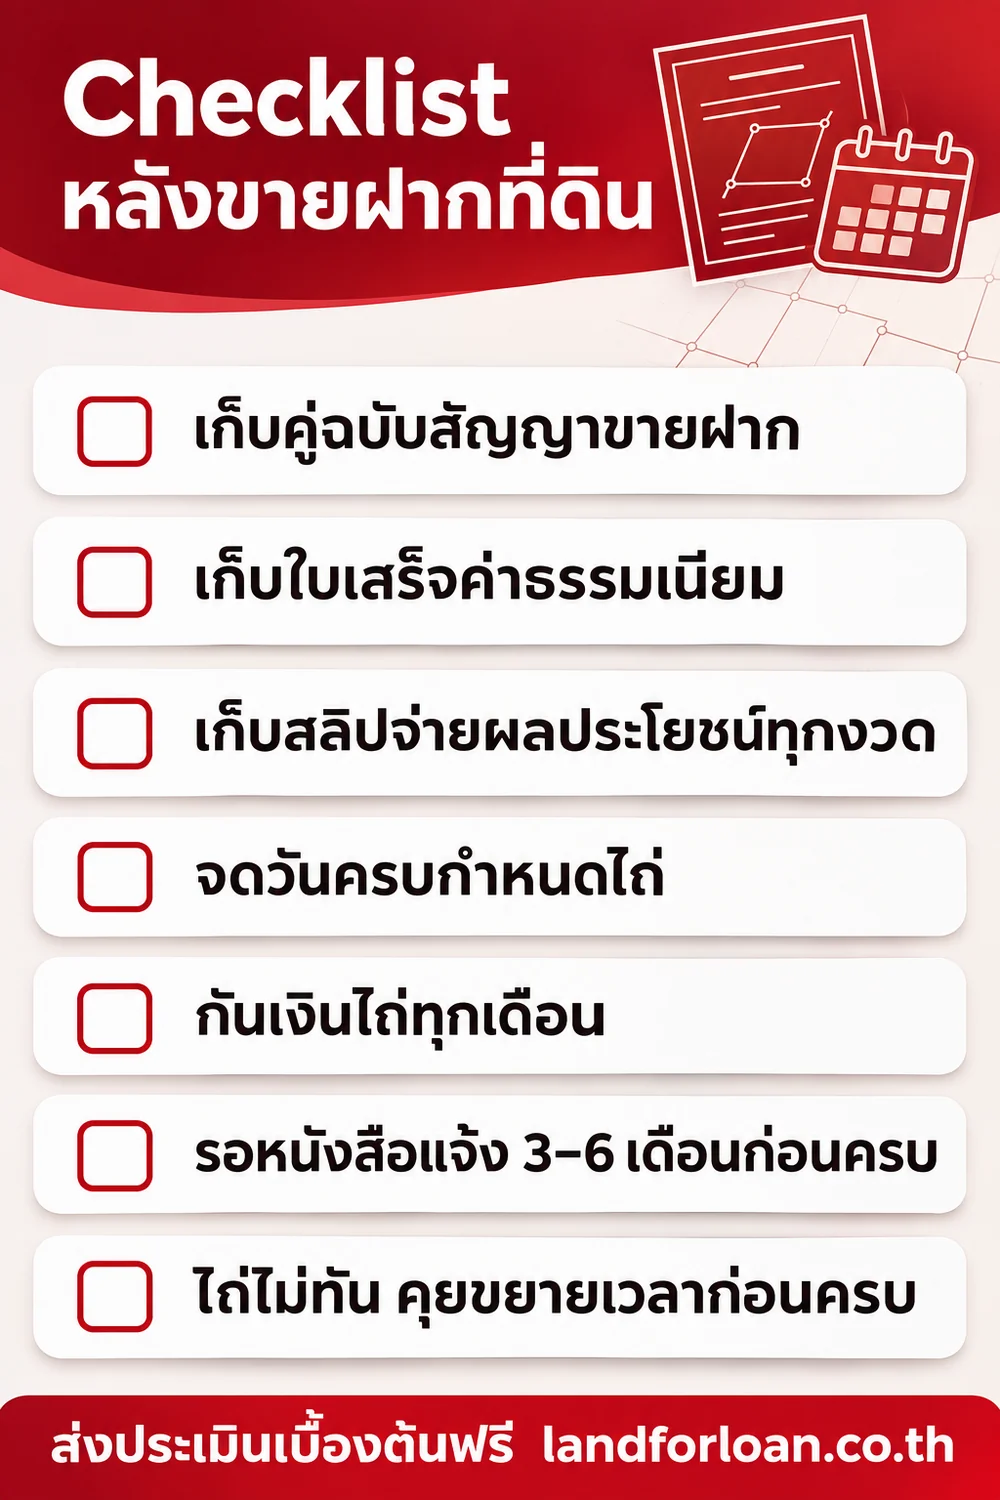
หลังจดทะเบียน ให้เก็บคู่ฉบับสัญญาขายฝาก ใบเสร็จค่าธรรมเนียม และหลักฐานการจ่ายผลประโยชน์ทุกงวดไว้ในที่เดียวกัน แล้ววางแผนเงินไถ่ตั้งแต่เดือนแรก เพราะถ้าเลยกำหนดเวลาไถ่ ที่ดินจะตกเป็นของผู้รับซื้อฝากโดยเด็ดขาด
เอกสารที่ต้องเก็บตลอดสัญญา
- คู่ฉบับสัญญาขายฝากที่จดทะเบียน
- ใบเสร็จค่าธรรมเนียมและภาษีวันจดทะเบียน
- หลักฐานการโอนผลประโยชน์รายเดือนทุกงวด
- ข้อตกลงหรือบันทึกเพิ่มเติมที่ทำกับผู้รับซื้อฝาก
- หนังสือแจ้งเตือนครบกำหนดที่ได้รับ (ถ้ามี)
วางแผนไถ่ให้ทัน
- จดวันครบกำหนดไถ่ไว้หลายที่ ทั้งปฏิทินมือถือและสมุด ตั้งเตือนล่วงหน้า 6 เดือน
- ตัดสินใจแหล่งเงินไถ่ตั้งแต่ต้น เช่น เงินจากธุรกิจ ขายทรัพย์อื่น หรือย้ายไปจำนองกับแหล่งอื่นเพื่อนำเงินมาไถ่
- กันเงินไถ่ทุกเดือน ตัวอย่าง: ต้องหาเงินก้อน 1,000,000 บาทภายใน 12 เดือน ต้องกันเฉลี่ยราว 83,000 บาทต่อเดือน ถ้าตัวเลขนี้เกินกำลัง ควรคุยเรื่องระยะเวลาไถ่ตั้งแต่ก่อนเซ็นสัญญา
- รอหนังสือแจ้งเตือน ที่ดินตาม พ.ร.บ. พ.ศ. 2562 ผู้รับซื้อฝากต้องแจ้งล่วงหน้า 3-6 เดือน ถ้าย้ายที่อยู่ให้แจ้งผู้รับซื้อฝากเป็นหนังสือ
- ถ้าไถ่ไม่ทัน ให้คุยขยายเวลาก่อนครบกำหนด การขยายเวลาต้องไปจดทะเบียนที่สำนักงานที่ดิน ตกลงด้วยวาจาอย่างเดียวไม่พอ ดูขั้นตอนที่ ขยายเวลาขายฝาก ทำอย่างไร
วันไถ่คืน ผู้ขายฝากและผู้รับซื้อฝากไปจดทะเบียนไถ่จากขายฝากที่สำนักงานที่ดิน ชำระสินไถ่ แล้วรับโฉนดคืน ถ้าผู้รับซื้อฝากหลบหน้าไม่ยอมรับเงิน ผู้ขายฝากนำสินไถ่ไปวางไว้ที่สำนักงานที่ดินได้ ควรสอบถามเงื่อนไขและเอกสารกับสำนักงานที่ดินก่อนวันครบกำหนดอย่างน้อยหลายสัปดาห์
คำถามที่พบบ่อย
ขั้นตอนขายฝากที่ดินใช้เวลากี่วัน?
ขึ้นกับความครบของข้อมูลและเอกสารเป็นหลัก การประเมินเบื้องต้นจากรูปโฉนดและพิกัดทำได้เร็ว ส่วนการลงพื้นที่และตรวจเอกสารสิทธิ์ใช้เวลาเพิ่มตามสภาพที่ดิน วันจดทะเบียนที่สำนักงานที่ดินส่วนใหญ่จบได้ภายในวันเดียว
ขายฝากที่ดินแล้ว ยังใช้ที่ดินต่อได้ไหม?
ที่ดินเพื่อเกษตรกรรมหรือที่อยู่อาศัยที่อยู่ภายใต้ พ.ร.บ. พ.ศ. 2562 ผู้ขายฝากยังครอบครองและใช้ประโยชน์ได้ระหว่างสัญญา ส่วนที่ดินประเภทอื่นขึ้นกับข้อตกลง จึงควรเขียนเรื่องสิทธิใช้ที่ดินไว้ในสัญญาให้ชัด
ที่ดินติดจำนองธนาคารอยู่ ทำขายฝากได้ไหม?
ทำได้ ในทางปฏิบัติผู้รับซื้อฝากจะชำระหนี้ธนาคาร ไถ่ถอนจำนอง แล้วจดทะเบียนขายฝากต่อในวันเดียวกันที่สำนักงานที่ดิน เงินที่เจ้าของได้รับจริงคือราคาขายฝากหักยอดปิดหนี้ธนาคาร ควรขอยอดปิดหนี้ที่เป็นปัจจุบันจากธนาคารก่อนวันนัด
ค่าธรรมเนียมขายฝากที่ดิน ใครเป็นคนจ่าย?
กฎหมายไม่ได้บังคับว่าฝ่ายไหนต้องจ่าย ขึ้นกับข้อตกลงของคู่สัญญา อัตราโดยทั่วไปคือค่าธรรมเนียม 2% ของราคาประเมินทุนทรัพย์ บวกอากรแสตมป์ 0.5% หรือภาษีธุรกิจเฉพาะ 3.3% และภาษีเงินได้หัก ณ ที่จ่าย ตามอัตราของกรมที่ดิน ณ วันทำธุรกรรม
ไถ่ถอนขายฝากก่อนครบกำหนดได้ไหม?
ได้ ผู้ขายฝากไถ่คืนได้ทุกเมื่อภายในกำหนดเวลาไถ่ โดยนัดผู้รับซื้อฝากไปจดทะเบียนไถ่ที่สำนักงานที่ดิน แต่ควรตกลงให้ชัดตั้งแต่ทำสัญญาว่า ถ้าไถ่ก่อนกำหนด สินไถ่จะคิดอย่างไร
สรุป: ขั้นตอนขายฝากที่ดิน ปลอดภัยถ้าเช็กครบทุกขั้น
- ขั้นตอนขายฝากที่ดินมี 6 ขั้น ตั้งแต่ส่งข้อมูลประเมิน ตรวจเอกสารสิทธิ์และเจ้าของ รับข้อเสนอ ตรวจสัญญา เตรียมเอกสาร จนถึงจดทะเบียนและรับเงินที่สำนักงานที่ดิน
- จุดที่ต้องตรงกันทุกเอกสาร คือ ราคาขายฝากที่จดทะเบียน สินไถ่ และวันครบกำหนดไถ่
- รับเงินที่สำนักงานที่ดินในวันจดทะเบียน และวางแผนเงินไถ่ตั้งแต่เดือนแรก
อยากรู้ว่าที่ดินของคุณขายฝากได้ราคาเท่าไร? ส่งรูปโฉนดหน้า-หลัง พิกัด และรูปถ่ายที่ดิน ให้ทีม Land for Loan ประเมินเบื้องต้นได้ฟรี ทาง LINE Land for Loan หรือดูรายละเอียดบริการที่ รับขายฝาก
แหล่งอ้างอิง
- สำนักงานคณะกรรมการกฤษฎีกา: ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 491, 494, 499 (ลักษณะขายฝาก) มาตรา 1361 (กรรมสิทธิ์รวม) และมาตรา 1476 (สินสมรส)
- ราชกิจจานุเบกษา: พระราชบัญญัติคุ้มครองประชาชนในการทำสัญญาขายฝากที่ดินเพื่อเกษตรกรรมหรือที่อยู่อาศัย พ.ศ. 2562
- กรมที่ดิน: ประมวลกฎหมายที่ดิน มาตรา 83 (การอายัดที่ดิน)
- กรมที่ดิน: กฎกระทรวง ฉบับที่ 47 (พ.ศ. 2541) ออกตามความในประมวลกฎหมายที่ดิน ว่าด้วยค่าธรรมเนียมจดทะเบียนสิทธิและนิติกรรม
- กรมสรรพากร: ประมวลรัษฎากร ว่าด้วยภาษีธุรกิจเฉพาะ อากรแสตมป์ และภาษีเงินได้หัก ณ ที่จ่ายจากการขายอสังหาริมทรัพย์
ข้อมูลในบทความนี้เป็นความรู้ทั่วไป ไม่ใช่คำแนะนำทางกฎหมายสำหรับกรณีเฉพาะ อัตราค่าธรรมเนียมและภาษีอาจเปลี่ยนแปลงได้ ควรตรวจสอบกับสำนักงานที่ดินก่อนทำนิติกรรม และหากสัญญามีเงื่อนไขพิเศษ ควรปรึกษานักกฎหมาย