การลงทุนจำนองขายฝาก คือการลงทุนในรูปแบบการเป็น “เจ้าหนี้” หรือ “ผู้รับซื้อฝาก” โดยมีอสังหาริมทรัพย์ เช่น ที่ดิน บ้าน หรือคอนโดมิเนียม เป็นหลักทรัพย์ค้ำประกัน เพื่อสร้างผลตอบแทนจากดอกเบี้ย (สูงสุดไม่เกิน 15% ต่อปีตามกฎหมาย) โดยความแตกต่างสำคัญคือ “จำนอง” กรรมสิทธิ์ยังเป็นของผู้กู้ แต่ “ขายฝาก” กรรมสิทธิ์จะโอนเป็นของผู้ซื้อฝากทันทีตั้งแต่วันทำสัญญา
ในภาวะที่ตลาดหุ้นผันผวน เงินเฟ้อกัดกินมูลค่าเงินสด และดอกเบี้ยเงินฝากธนาคารยังคงอยู่ในระดับต่ำ นักลงทุนจำนวนมากกำลังมองหาทางเลือกการลงทุนที่สามารถสร้างกระแสเงินสดได้อย่างสม่ำเสมอ (Passive Income) โดยที่ยังคงมีความมั่นคงในสินทรัพย์ และหนึ่งในการลงทุนที่ถูกพูดถึงอย่างมากในกลุ่มนักลงทุนอสังหาริมทรัพย์ระดับประเทศก็คือ “การลงทุนจำนองขายฝาก“
แต่สำหรับมือใหม่ คำถามแรกที่มักจะเกิดขึ้นคือ การลงทุนจำนองขายฝาก คืออะไร? มีความเสี่ยงตรงไหน และทำอย่างไรเราถึงจะไม่โดนโกง? บทความนี้เราจะมาเจาะลึกจากประสบการณ์จริงในฐานะผู้เชี่ยวชาญด้านการลงทุนอสังหาริมทรัพย์ เพื่อให้คุณเข้าใจโครงสร้าง วิธีการคิด และข้อกฎหมายที่จำเป็นอย่างละเอียด
- ให้วงเงินสูง ดอกเบี้ยต่ำเริ่มต้น 0.75%/เดือน
- อนุมัติง่าย เงื่อนไขไม่ยุ่งยาก
- มีที่ตั้งสำนักงานชัดเจน ใจกลางเมือง
- ทำนิติกรรมถูกต้อง ตามกฎหมาย ที่สำนักงานที่ดิน
- เป็นนายทุนโดยตรง
- มีชื่อเสียงระดับประเทศ
- มีลูกค้าใช้บริการมากกว่า 1000 ราย
- มี Call Center คอยดูแลให้ข้อมูล
ทำความเข้าใจ: การลงทุนจำนองขายฝาก คืออะไร?
เพื่อให้เห็นภาพง่ายที่สุด การลงทุนประเภทนี้คือการที่เราเปลี่ยนบทบาทตัวเองจาก “นักลงทุนที่ไล่ซื้อบ้านมาปล่อยเช่า” ไปเป็น “แหล่งเงินทุนหรือเจ้าหนี้ที่มีหลักประกันเป็นอสังหาริมทรัพย์”
ผู้ที่ต้องการเงินด่วน (ผู้จำนอง/ผู้ขายฝาก) จะนำโฉนดที่ดิน บ้าน หรือคอนโดมิเนียม มาเป็นหลักทรัพย์ค้ำประกันเพื่อแลกกับเงินก้อนจากเรา โดยเราจะได้ผลตอบแทนในรูปแบบของ “ดอกเบี้ย” หรือ “ส่วนต่างราคา” ซึ่งกฎหมายกำหนดไว้สูงสุดไม่เกิน 15% ต่อปี
แม้คำว่า “จำนอง” และ “ขายฝาก” มักจะถูกเรียกคู่กัน แต่ในทางปฏิบัติและข้อกฎหมาย ทั้งสองวิธีนี้มีโครงสร้างทางนิติกรรมที่ แตกต่างกันอย่างสิ้นเชิง ดังนี้:
1. การลงทุนจำนอง (Mortgage)
- หลักการ: ผู้กู้ยืมเงินนำโฉนดที่ดินมาจดทะเบียน “จำนอง” ไว้กับเราเพื่อเป็นหลักประกัน
- กรรมสิทธิ์: ยังเป็นของผู้กู้ยืม 100% ไม่ได้โอนมาเป็นของเรา
- เมื่อเกิดการเบี้ยวหนี้: หากผู้กู้ไม่จ่ายเงินตามกำหนด ในฐานะนักลงทุน เรา ไม่สามารถยึดทรัพย์ได้ทันที ต้องยื่นฟ้องร้องต่อศาลเพื่อบังคับจำนอง และนำทรัพย์นั้นไปขายทอดตลาดที่กรมบังคับคดี ซึ่งอาจใช้เวลาตั้งแต่ 1–3 ปี
- ความเหมาะสม: เหมาะกับนักลงทุนที่เน้นกินดอกเบี้ยระยะยาว และไม่อยากมีปัญหายุ่งยากเรื่องการเข้าครอบครองทรัพย์สินตั้งแต่แรก
2. การลงทุนขายฝาก (Consignment)
- หลักการ: เป็นสัญญาซื้อขายรูปแบบหนึ่ง ซึ่งกรรมสิทธิ์ในทรัพย์สินจะตกเป็นของนักลงทุน (ผู้รับซื้อฝาก) ทันทีตั้งแต่วันทำสัญญา ณ กรมที่ดิน
- กรรมสิทธิ์: โอนมาเป็นของนักลงทุนทันที โดยมีเงื่อนไขผูกพันว่า ผู้ขายฝากมีสิทธิ์ “สินไถ่” หรือซื้อทรัพย์นั้นคืนได้ภายในระยะเวลาที่กำหนดในสัญญา (เช่น 1 ปี, 2 ปี)
- เมื่อเกิดการเบี้ยวหนี้: หากครบกำหนดสัญญาแล้วผู้ขายฝากไม่มาไถ่ถอน ทรัพย์สินนั้นจะหลุดเป็นสิทธิ์ขาดของนักลงทุนทันทีโดยไม่ต้องฟ้องศาล
- ความเหมาะสม: เหมาะกับนักลงทุนที่ต้องการความเด็ดขาดในการบริหารความเสี่ยง และต้องการ ผลตอบแทนขายฝาก ที่คุ้มค่า
เปรียบเทียบความแตกต่างระหว่าง จำนอง VS ขายฝาก
เพื่อให้เห็นภาพชัดเจนก่อนการตัดสินใจ ลงทุนจำนอง หรือ ลงทุนขายฝาก มาดูตารางเปรียบเทียบในหัวข้อสำคัญ:
หัวข้อเปรียบเทียบ | การจำนอง | การขายฝาก |
กรรมสิทธิ์ในโฉนด | อยู่กับผู้กู้ยืมเงินเหมือนเดิม | โอนเป็นของนักลงทุนทันที |
ผลตอบแทนสูงสุด | ไม่เกิน 15% ต่อปี | ไม่เกิน 15% ต่อปี (ตามกฎหมายควบคุม) |
กรณีผิดนัดชำระหนี้ | ต้องฟ้องศาลเพื่อบังคับจำนอง | ทรัพย์หลุดเป็นสิทธิ์ขาดทันทีเมื่อสิ้นสุดสัญญา |
ระยะเวลาดำเนินการชำระ | ใช้เวลานาน (กระบวนการศาล) | รวดเร็ว เด็ดขาดตามสัญญา |
ค่าธรรมเนียม ณ กรมที่ดิน | 1% ของวงเงินจำนอง (สูงสุดไม่เกิน 200,000 บาท) | ค่าภาษีและค่าธรรมเนียมเสมือนการซื้อขายจริง |
3 ปัจจัยหลักในการวิเคราะห์ทรัพย์ก่อนลงทุนอสังหา เพื่อไม่ให้ "เงินจม"
จากประสบการณ์ตรงในวงการ สิ่งที่ทำให้นักลงทุนตกม้าตายไม่ใช่เรื่องข้อกฎหมาย แต่เป็นเรื่อง “การประเมินมูลค่าทรัพย์สินผิดพลาด” จนทำให้เกิดภาวะที่เรียกว่า ทรัพย์ติดมือ หรือเงินจม ดังนั้น ก่อนควักเงินในกระเป๋า คุณต้องตรวจสอบ 3 สิ่งนี้ให้มั่นใจ:
1. การประเมินราคาที่ดินและสภาพทรัพย์สินที่แท้จริง
อย่าเชื่อราคาตั้งขาย หรือราคาที่ผู้กู้บอกเด็ดขาด นักลงทุนมืออาชีพต้องอ้างอิงจาก 3 ราคาหลัก:
- ราคาประเมินที่ดินจากกรมธนารักษ์: เป็นฐานรากที่ต่ำที่สุด (ใช้ดูเพื่อคำนวณค่าธรรมเนียม)
- ราคาซื้อขายจริงในตลาด (Market Value): สำรวจจากเพจขายบ้าน หรือสอบถามนายหน้าในพื้นที่ว่าทรัพย์ในระแวกนั้นซื้อขายจริงกันที่เท่าไหร่
- LTV (Loan-to-Value) ที่ปลอดภัย: สัดส่วนการปล่อยเงินทุนที่ปลอดภัยควรอยู่ที่ 50–60% ของราคาตลาด ตัวอย่างเช่น บ้านราคาตลาด 10 ล้านบาท เราควรปล่อยวงเงินขายฝากไม่เกิน 5–6 ล้านบาท เผื่อกรณีที่ทรัพย์หลุดมือ เราจะได้สามารถนำไปขายทอดตลาดต่ำกว่าราคาตลาดได้อย่างรวดเร็ว
2. ทำเลและสภาพคล่อง (Liquidity)
จำไว้เสมอว่า “ถ้าเขาเบี้ยวหนี้ เราต้องพร้อมเปลี่ยนทรัพย์เป็นเงินสด”
- ทรัพย์ทำเลดี: ติดถนนใหญ่ ใกล้แนวรถไฟฟ้า ชุมชนหนาแน่น ทรัพย์พวกนี้ต่อให้หลุดมาก็ขายง่าย
- ทรัพย์ที่ต้องระวัง: ที่ดินตาบอด (ไม่มีทางเข้าออก), ที่ดินบนเขา, ที่ดินเกษตรกรรมผืนใหญ่ที่ห่างไกลความเจริญ หรือบ้านครึ่งตึกครึ่งไม้ที่เสื่อมสภาพ เพราะทรัพย์เหล่านี้ประเมินราคาซื้อขายจริงยากมาก
3. กฎหมายขายฝากล่าสุด และ พ.ร.บ. คุ้มครองประชาชนฯ
ปัจจุบันมี กฎหมายขายฝากล่าสุด (พ.ร.บ.คุ้มครองประชาชนในการทำสัญญาขายฝากสิ่งปลูกสร้างเพื่ออยู่อาศัยหรือที่ดินเพื่อเกษตรกรรม) ที่ออกมาเพื่อคุ้มครองฝั่งผู้ขายฝากที่เป็นประชาชนทั่วไป เช่น:
- ต้องทำสัญญาต่อหน้าเจ้าพนักงานที่ดินเท่านั้น
- กำหนดระยะเวลาไถ่ถอนขั้นต่ำต้องไม่น้อยกว่า 1 ปี
- ต้องมีการส่งหนังสือแจ้งเตือนล่วงหน้าก่อนวันครบกำหนดไถ่ถอนไม่น้อยกว่า 3 เดือน แต่ไม่เกิน 6 เดือน (หากนักลงทุนลืมส่ง หนังสือแจ้งเตือน สัญญาจะถูกขยายเวลาออกไปโดยอัตโนมัติ)
ขั้นตอนการเริ่มต้นลงทุนจำนองขายฝากฉบับมืออาชีพ
หากคุณศึกษาข้อมูลพร้อมแล้ว และต้องการเริ่มต้นลงทุน นี่คือกระบวนการทำงานที่ได้มาตรฐานและปลอดภัยที่สุด:
[ตรวจสอบเอกสารโฉนด & ตรวจสอบตัวตนผู้กู้]
↓
[ลงพื้นที่ตรวจสภาพทรัพย์ & ประเมินราคาตลาดจริง]
↓
[อนุมัติวงเงิน (ไม่เกิน 50-60% ของราคาตลาด)]
↓
[ทำนิติกรรมและจดทะเบียน ณ สำนักงานที่ดินเท่านั้น]
↓
[รับผลตอบแทนดอกเบี้ย / ติดตามการไถ่ถอนตามกำหนด]
⚠️ คำเตือนจากผู้เชี่ยวชาญ: ห้ามทำสัญญาเงินกู้หรือสัญญาขายฝากกันเองที่บ้านโดยไม่ไปจดทะเบียนที่สำนักงานที่ดินเด็ดขาด เพราะสัญญาดังกล่าวจะถือเป็นโมฆะและไม่สามารถใช้บังคับตามกฎหมายได้เมื่อเกิดปัญหา
สรุป: การลงทุนจำนองขายฝาก เหมาะกับใคร?
การลงทุนจำนองขายฝาก คืออะไร? สรุปสั้นๆ มันคือเครื่องมือสร้างความมั่งคั่งที่มีอสังหาริมทรัพย์เป็นเกราะป้องกันความเสี่ยง เหมาะอย่างยิ่งสำหรับนักลงทุนที่มีเงินเย็น (Idle Cash) ต้องการผลตอบแทนที่สูงกว่าเงินฝากหรือพันธบัตร และมีความเข้าใจในมูลค่าของอสังหาริมทรัพย์
หากคุณมีการ ประเมินราคาที่ดิน ที่แม่นยำ ปล่อยวงเงินที่ปลอดภัย (LTV ต่ำ) และปฏิบัติตาม กฎหมายขายฝากล่าสุด อย่างเคร่งครัด การลงทุนประเภทนี้จะเปลี่ยนคุณให้เป็น “เสือนอนกิน” ที่ได้รับกระแสเงินสดอย่างมั่นคงและปลอดภัยที่สุดในยุคนี้
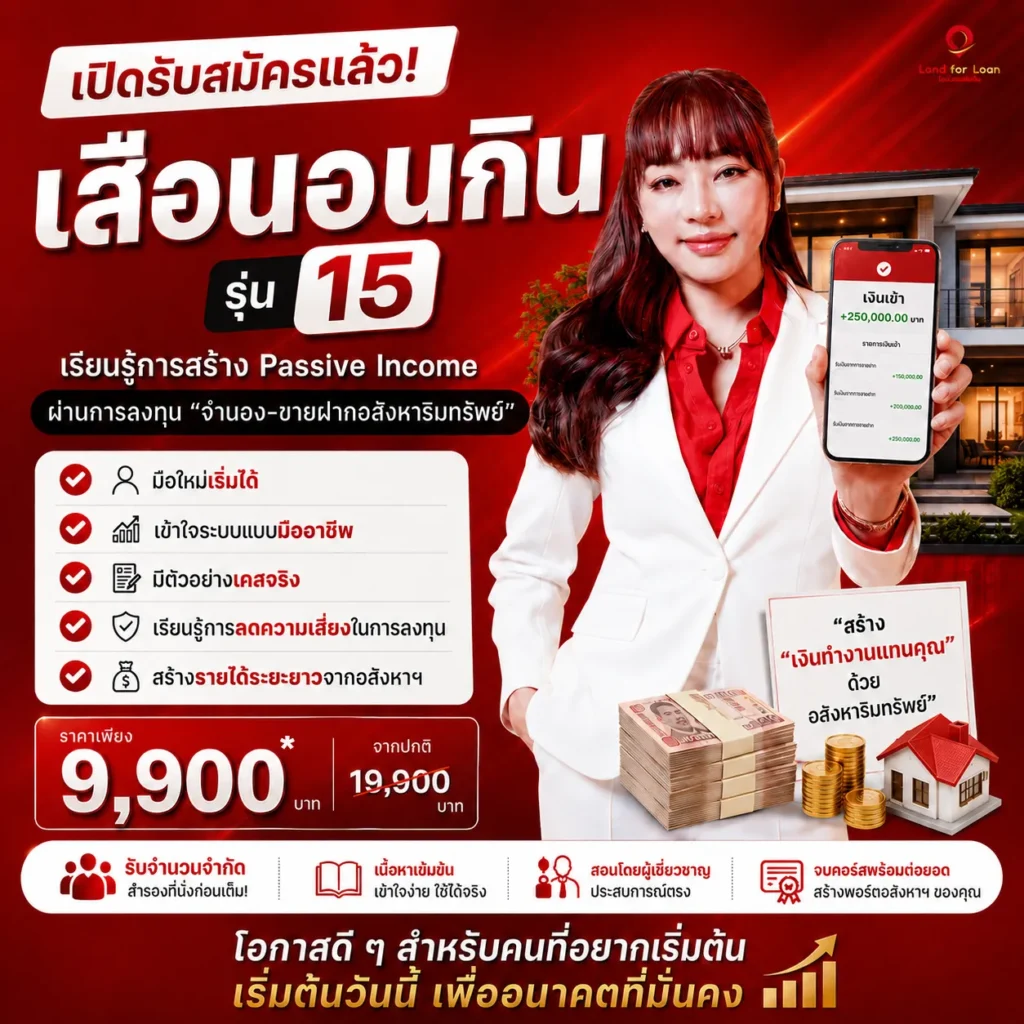
คอร์สสอนสด "เสือนอนกินด้วยอสังหาฯ จำนอง-ขายฝาก รุ่น 15
สร้างรายได้หลักล้าน จากอสังหาฯ แบบที่คุณคาดไม่ถึง
.
คอร์สเดียว ที่จะพาคุณไปสู่โลกของการลงทุนอสังหาฯแบบ Passive Income ด้วยเทคนิคจำนอง-ขายฝาก สอนโดยโค้ชมืออาชีพ พร้อมปฏิบัติจริง! คอร์สเดียวจบ ครบทุกความรู้ สามารถสร้างรายได้ให้คุณได้มากกว่าที่คิด💥
.
สิ่งที่คุณจะได้ เรียนรู้
1. การจำนอง-ขายฝากคืออะไร
2. กฎหมายการจำนอง-ขายฝาก
3. ทรัพย์แบบไหนที่ควรรับ-ไม่รับขายฝากแบบเหนือชั้น
4. ข้อควรระวังการขายฝาก
5. การคำนวณค่าใช้จ่ายและภาษีต่างๆ ในการทำจำนอง-ขายฝาก
6. Case Study วิเคราะห์ทรัพย์จริง
7. การประเมินมูลค่าเพื่อกำหนดราคาหลักทรัพย์
.
📌วันที่ 18 กรกฎาคม 2569 09.30-16.30 น.
ณ โรงแรมอมารี ดอนเมือง กรุงเทพฯ
.
ราคา 9,900 บาท/ท่าน (ราคาไม่รวม Vat และ หัก ณ ที่จ่าย)
เรียนเพียง 1 วัน เรียนรู้ หลักการจำนอง-ขายฝาก อย่างถูกต้อง
ตั้งแต่พื้นฐานไปจนถึงระดับมืออาชีพ😍
.
ค่าเรียน สามารถ turn เป็น voucher ส่วนลดลงทุนได้ 100%
.
จัดสอนโดย
📌คุณแพรรินทร์ เรืองปัญญาวุฒิ วิทยากรผู้สอนคอร์สนี้
มีประสบการณ์ด้านการลงทุนอสังหาริมทรัพย์มานานกว่า 10 ปี
ลงทุนอสังหาสไตล์การลงทุน แบบ “เสือนอนกิน”
สร้างผลตอบแทนสูงถึง 15% ต่อปี
มีอสังหาริมทรัพย์เป็นตัวค้ำประกัน แบบ #ถูกต้องกฎหมาย
เปิดรับสมัครคนอยากลงทุน!
Line: https://lin.ee/zTg76Fz
Tel: 0651539199
วิธีเช็กราคาประเมินด้วยตัวเองผ่านช่องทางต่างๆ อัพเดพล่าสุด 2566
ประเมินราคาที่ดินออนไลน์ ตรวจสอบราคาประเมินที่ดินและสิ่งปลูกสร้าง เช็คราคาประเมินที่ดิน 2566 กรมธนารักษ์ ผ่านเว็บไซด์ประเมินราคาที่ดินออนไลน์ >> https://assessprice.treasury.go.th/
แอพราคาประเมินที่ดิน ทางแอปพลิเคชัน TRD Property Valuation สามารถดาวน์โหลดได้ทั้ง IOS และ Android
- ทาง Call Center กรมธนารักษ์ โทร 0-2270-0360-63 และ 0-2059-4999
บทความที่เกี่ยวข้อง
- สินเชื่อเงินด่วน
- สินเชื่อบ้าน และที่ดิน
- จำนองบ้าน
- รับจำนองที่ดิน
- เงินด่วน แลนด์ฟอร์โลน
- สินเชื่อบ้านแลกเงิน อาชีพอิสระ
- กฎหมายขายฝากฉบับใหม่ 2567
- สินเชื่อบ้านแลกเงิน
- รับขายฝากอสังหา กรุงเทพฯ
- ที่ดินขายทอดตลาด กรมบังคับคดี 2566
- ค่าธรรมเนียมไถ่ถอนจํานองที่ดิน2566
- ขายฝาก ที่ดิน กฎหมายใหม่ 2566
- ภาษีขายฝากที่ดิน ปี2566
- สินเชื่อบ้าน ที่ดิน คอนโด
- ขายฝากต้องทำยังไง 2567
- ทำสัญญา จำนองโฉนดที่ดิน
- ข้อดีและข้อเสียของการขายฝากบ้านและที่ดิน
- ขายฝากที่ดิน ได้ผลตอบแทนสูง
- อัตราดอกเบี้ยในการขายฝากบ้านและที่ดิน
- ระยะเวลาสัญญาขายฝากที่ดิน
- จํานองกับขายฝาก ต่างกันยังไง
- โฉนดแลกเงิน รับขายฝาก สินเชื่อบ้าน
- โฉนดที่ดิน ตราครุฑ ต่างกันอย่างไร
- ขายฝากที่ดินคืออะไร?
- โฉนดที่ดินออนไลน์
- ค้นหาโฉนดที่ดิน
- บริการ สินเชื่อบ้าน ที่ดิน
- ฤกษ์ดีกุมภาพันธ์ 2567
- การจำนองคืออะไร
- สินเชื่อเงินด่วน
- สินเชื่อเงินด่วน 2567
- สินเชื่อที่ดิน อนุมัติง่าย ได้เงินจริง | วิธีขอสินเชื่อที่ดิน 2025
สารบัญ
จำนอง – ขายฝาก ผ่าน Land for Loan
Best Deal Guarantee
วงเงินสูง อนุมัติไว ดอกเบี้ยต่ำ
สินเชื่อบ้าน และที่ดิน จัดดให้ครบ ที่นี่ที่เดียว ที่ Land for Loan❗️
จำนอง–ขายฝาก ที่ดิน บ้าน คอนโดดอกเบี้ยถูก เริ่มต้น เพียง!! 0.75% /เดือน ถูกกฎหมาย ปลอดภัย
ปิดหนี้นอกระบบ ปิดหนี้บัตร เป็นธรรม สร้าง-ขยายธุรกิจ หมุนธุรกิจ เงินทุนดอกต่ำ
✅ไม่เช็คแบล็คลิสต์
✅ไม่เช็คเครดิตบูโร
✅อนุมัติไว
สนใจดูรายละเอียดได้ที่ www.landforloan.co.th
บริการให้คำปรึกษา ฟรี
LINE ID: @landforloan
โทร : 065 153 9199
รับจำนองที่ดินเปล่า,จำนองที่ดินเปล่า,บริษัทรับจำนอง ที่ดินเปล่า,เอกชนรับจำนองที่ดิน,นายทุนรับจำนองที่ดินเปล่า,จำนองที่ดินกับธนาคาร,จำนองที่ดินเปล่ากับธนาคาร,จำนองที่ดินกับบุคคล,จำนองที่ดินเปล่า ที่ไหนดี,จำนองที่ดินเปล่า กับนายทุน,ที่ดินเปล่ากับธนาคาร อนุมัติยาก,จํานําโฉนดที่ดิน ที่ไหนดี,จํานองที่ดิน ที่ไหนดี,รับจำนองที่ดิน,สินเชื่อโฉนดที่ดิน ที่ไหนดี,จํา น อง ที่ดิน เปล่า,จำนองที่ดิน,จํานองที่ดิน ที่ไหนดี 2569,จํานองที่ดิน ธนาคารไหนดี,จำนองที่ดิน ไม่เช็คบูโร,จำนองที่ดิน ไม่เช็คบูโร สามารถจำนองกับที่ไหนได้บ้าง,ไม่เช็คบูโร,จํานองที่ดิน ที่ไหนดี 2569