ขายฝากกับจำนองต่างกันที่ “กรรมสิทธิ์” เป็นหลัก ขายฝากคือการขายที่ดินโดยมีสิทธิไถ่คืน กรรมสิทธิ์โอนไปยังผู้รับซื้อฝากทันทีและต้องไถ่คืนภายในกำหนด ส่วนจำนองคือการตั้งหลักประกัน เจ้าของยังมีชื่อในโฉนดตลอดสัญญา ความต่างนี้ส่งผลต่อค่าใช้จ่าย วิธีชำระคืน และความเสี่ยงถ้าจ่ายไม่ทัน บทความนี้เทียบทุกมุมแบบเข้าใจง่าย พร้อมวิธีเลือกให้ตรงกับรายได้และแผนใช้เงินของคุณ
สรุปสั้น
– ขายฝาก: กรรมสิทธิ์โอนไปก่อน ไถ่คืนภายในกำหนด (ที่ดินเกษตร/ที่อยู่อาศัย 1–10 ปี) ไม่ไถ่ตามกำหนด ทรัพย์หลุดทันที
– จำนอง: กรรมสิทธิ์ยังเป็นของเจ้าของ ผิดนัดแล้วผู้รับจำนองต้องบอกกล่าว 60 วันและฟ้องศาลก่อน
– ค่าจดทะเบียน ขายฝาก 2% ของราคาประเมินบวกภาษี จำนอง 1% ของวงเงินไม่เกิน 200,000 บาท
– ทั้งสองแบบ ผู้ให้กู้เอกชนคิดดอกเบี้ยได้ไม่เกิน 15% ต่อปี
สรุปความหมายของขายฝากและจำนองแบบเข้าใจง่าย
ขายฝาก (ป.พ.พ. มาตรา 491) คือสัญญาซื้อขายที่กรรมสิทธิ์โอนไปยังผู้ซื้อ โดยผู้ขายมีสิทธิไถ่ทรัพย์คืนได้ภายในเวลาที่ตกลง ผู้ขายฝากได้เงิน “ราคาขายฝาก” และไถ่คืนด้วย “สินไถ่” อ่านพื้นฐานเต็มได้ที่ ขายฝากที่ดิน คืออะไร
จำนอง (ป.พ.พ. มาตรา 702) คือการเอาทรัพย์ตราไว้เป็นประกันหนี้ โดยไม่ต้องส่งมอบทรัพย์ให้ผู้รับจำนอง เจ้าของยังเป็นเจ้าของและใช้ที่ดินได้ตามปกติ อ่านพื้นฐานเต็มได้ที่ จำนองที่ดิน คืออะไร
ทั้งสองแบบต้องทำเป็นหนังสือและจดทะเบียนที่สำนักงานที่ดิน สัญญาที่ทำกันเองนอกสำนักงานที่ดินไม่มีผลตามกฎหมาย
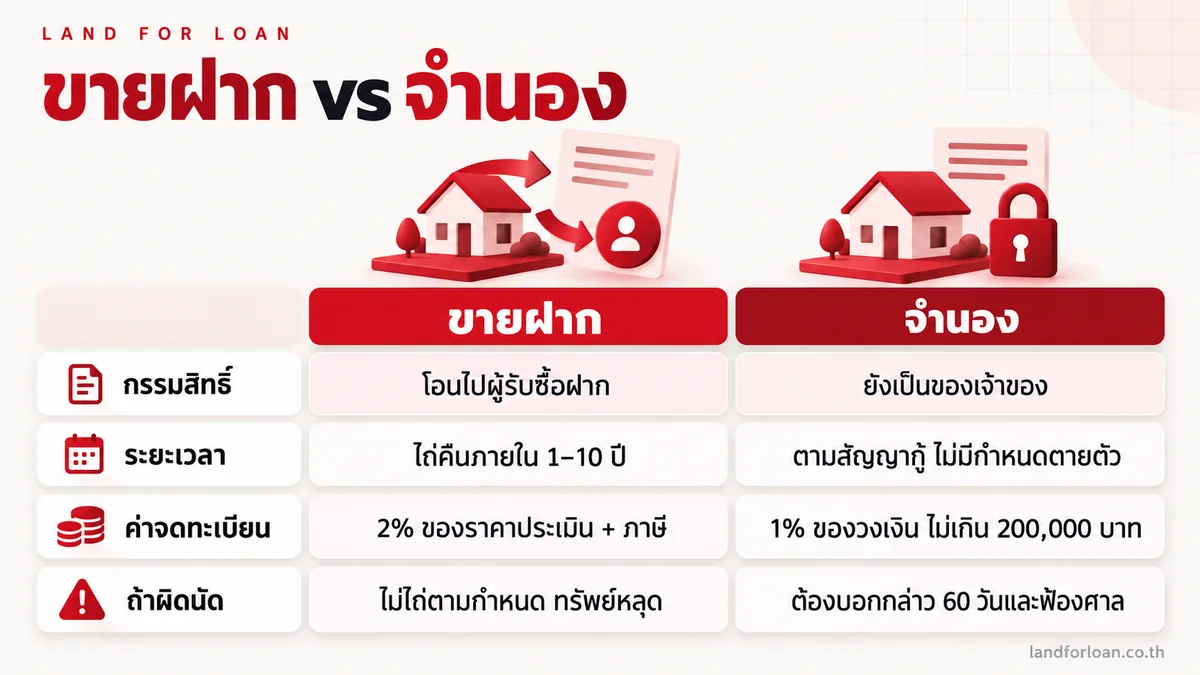
กรรมสิทธิ์ในทรัพย์ต่างกันอย่างไร?
นี่คือความต่างที่สำคัญที่สุด
- ขายฝาก ชื่อในโฉนดเปลี่ยนเป็นผู้รับซื้อฝากตั้งแต่วันจดทะเบียน จนกว่าผู้ขายฝากจะไถ่คืน สำหรับที่ดินเพื่อเกษตรกรรมหรือที่อยู่อาศัย พ.ร.บ.ขายฝาก พ.ศ. 2562 ยังให้ผู้ขายฝากครอบครองและใช้ประโยชน์ได้จนถึงวันหมดสิทธิไถ่
- จำนอง ชื่อในโฉนดไม่เปลี่ยน มีเพียงรายการจำนองบันทึกหลังโฉนด เจ้าของยังอยู่อาศัย ปล่อยเช่า หรือทำธุรกิจบนที่ดินได้
ผลในทางปฏิบัติคือ ขายฝากให้ความมั่นใจกับผู้ให้เงินมากกว่า จึงมักพิจารณาเร็ว ส่วนจำนองให้ความมั่นใจกับเจ้าของทรัพย์มากกว่า เพราะชื่อในโฉนดยังเป็นของตัวเอง
รูปแบบการชำระคืนต่างกันอย่างไร?
| ประเด็น | ขายฝาก | จำนอง |
|---|---|---|
| ระหว่างสัญญา | มักจ่ายผลประโยชน์รายเดือน หรือจ่ายรวมตอนไถ่ | จ่ายดอกเบี้ยรายเดือน หรือผ่อนทั้งต้นและดอก |
| เงินต้น | ไถ่คืนด้วยสินไถ่ก้อนเดียวภายในกำหนด | ชำระตามสัญญากู้ ผ่อนลดต้นได้ |
| ยอดสูงสุดตามกฎหมาย | สินไถ่ไม่เกินราคาขายฝาก + 15% ต่อปี | ดอกเบี้ยเอกชนไม่เกิน 15% ต่อปี |
| ไถ่หรือปิดก่อนกำหนด | ทำได้ | ทำได้ ตามเงื่อนไขในสัญญา |
จุดที่ต้องจำ คือ ขายฝากต้องมี เงินก้อน มาไถ่ในวันครบกำหนด แม้จะจ่ายผลประโยชน์รายเดือนตรงทุกเดือนก็ตาม ส่วนจำนองผ่อนลดต้นไปเรื่อย ๆ ได้ วิธีคิดผลประโยชน์ขายฝากแบบละเอียดดูได้ที่ รับขายฝากคิดดอกเบี้ยยังไง ไม่ผิดกฎหมาย
ระยะเวลาของสัญญาควรดูอะไร?
- ขายฝาก มีกำหนดเวลาไถ่ตามกฎหมาย อสังหาริมทรัพย์ไม่เกิน 10 ปี (ป.พ.พ. มาตรา 494) และที่ดินเพื่อเกษตรกรรมหรือที่อยู่อาศัยต้องไม่น้อยกว่า 1 ปีและไม่เกิน 10 ปี ขยายเวลาไถ่ได้โดยทำเป็นหนังสือและจดทะเบียน รวมแล้วไม่เกิน 10 ปี อ่านเพิ่มที่ ต่อสัญญาขายฝาก ครบกำหนดแล้วทำได้ไหม
- จำนอง ไม่มีกำหนดเวลาตายตัวตามกฎหมาย ระยะเวลาเป็นไปตามสัญญากู้ที่ตกลงกัน
ข้อควรดูทั้งสองแบบ คือ วันครบกำหนดที่ระบุในสัญญาจดทะเบียน ว่าตรงกับที่คุยกันไว้หรือไม่ และถ้าต้องการต่ออายุ ต้องแจ้งล่วงหน้าเท่าไร
ค่าใช้จ่ายและภาระที่ควรเปรียบเทียบ
| รายการ | ขายฝาก | จำนอง |
|---|---|---|
| ค่าธรรมเนียมจดทะเบียน | 2% ของราคาประเมิน | 1% ของวงเงินจำนอง สูงสุดไม่เกิน 200,000 บาท |
| ภาษีและอากร | ภาษีเงินได้หัก ณ ที่จ่าย + ภาษีธุรกิจเฉพาะหรืออากรแสตมป์ แล้วแต่กรณี | อากรแสตมป์ของสัญญากู้ |
| ผลประโยชน์ / ดอกเบี้ย | ไม่เกิน 15% ต่อปี | เอกชนไม่เกิน 15% ต่อปี |
ตัวอย่าง ที่ดินราคาประเมิน 2,000,000 บาท ต้องการเงิน 1,000,000 บาท
– ขายฝาก: ค่าจดทะเบียน 2% ของราคาประเมิน = 40,000 บาท บวกภาษีตามกรณี
– จำนอง: ค่าจดทะเบียน 1% ของวงเงิน = 10,000 บาท
ใครเป็นผู้จ่ายค่าใช้จ่ายแต่ละรายการ ควรตกลงให้ชัดก่อนวันนัด ดูรายละเอียดที่ ใครจ่าย? ค่าธรรมเนียมการขายฝาก
คนที่มี Cash Flow ไม่เหมือนกันควรพิจารณาอะไร?
ให้เริ่มจากคำถามเดียว: เงินที่จะใช้คืน มาเป็นรายเดือน หรือมาเป็นก้อน?
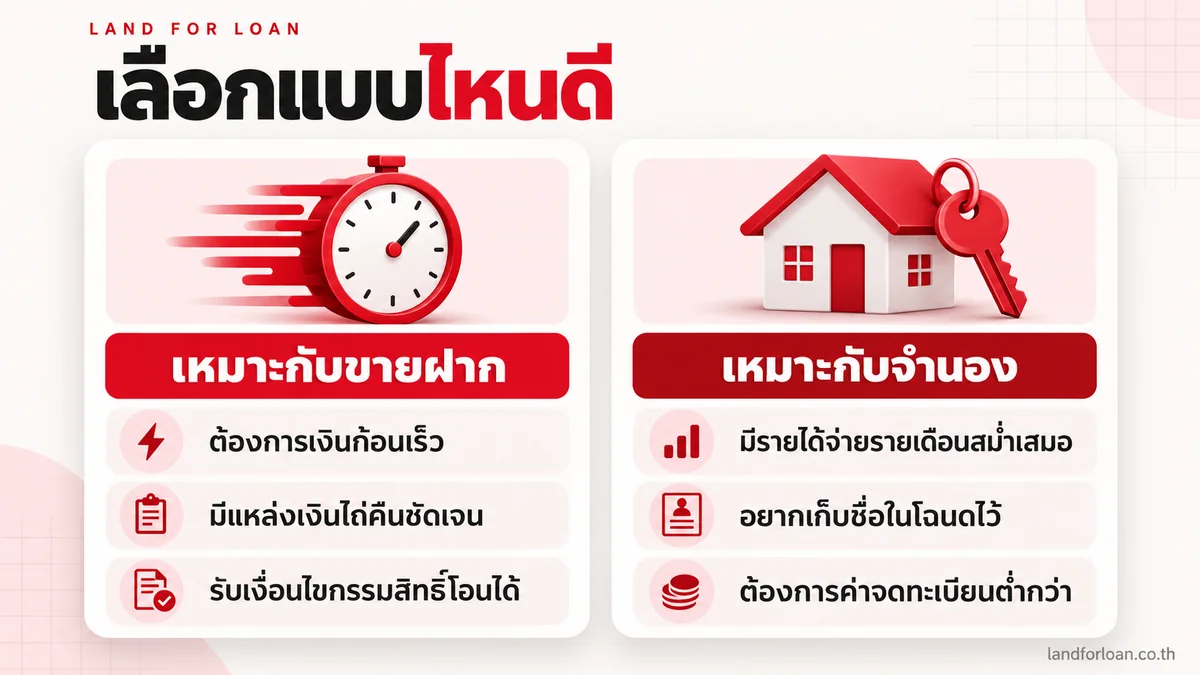
- มีรายได้เข้าทุกเดือนสม่ำเสมอ เช่น เงินเดือน ค่าเช่า รายได้ธุรกิจประจำ จำนองมักเหมาะกว่า เพราะผ่อนลดต้นได้และไม่ต้องหาเงินก้อนใหญ่ในวันเดียว
- รอเงินก้อนที่แน่นอน เช่น รอขายทรัพย์อื่น รอรับเงินโครงการ ขายฝากระยะสั้นตอบโจทย์ ได้เงินเร็ว และมีเงินก้อนรอไถ่
- รายได้ไม่แน่นอนและไม่มีเงินก้อนรอ ต้องระวังมากทั้งสองแบบ โดยเฉพาะขายฝาก เพราะไถ่ไม่ทันกำหนดแม้วันเดียว ทรัพย์หลุดทันที
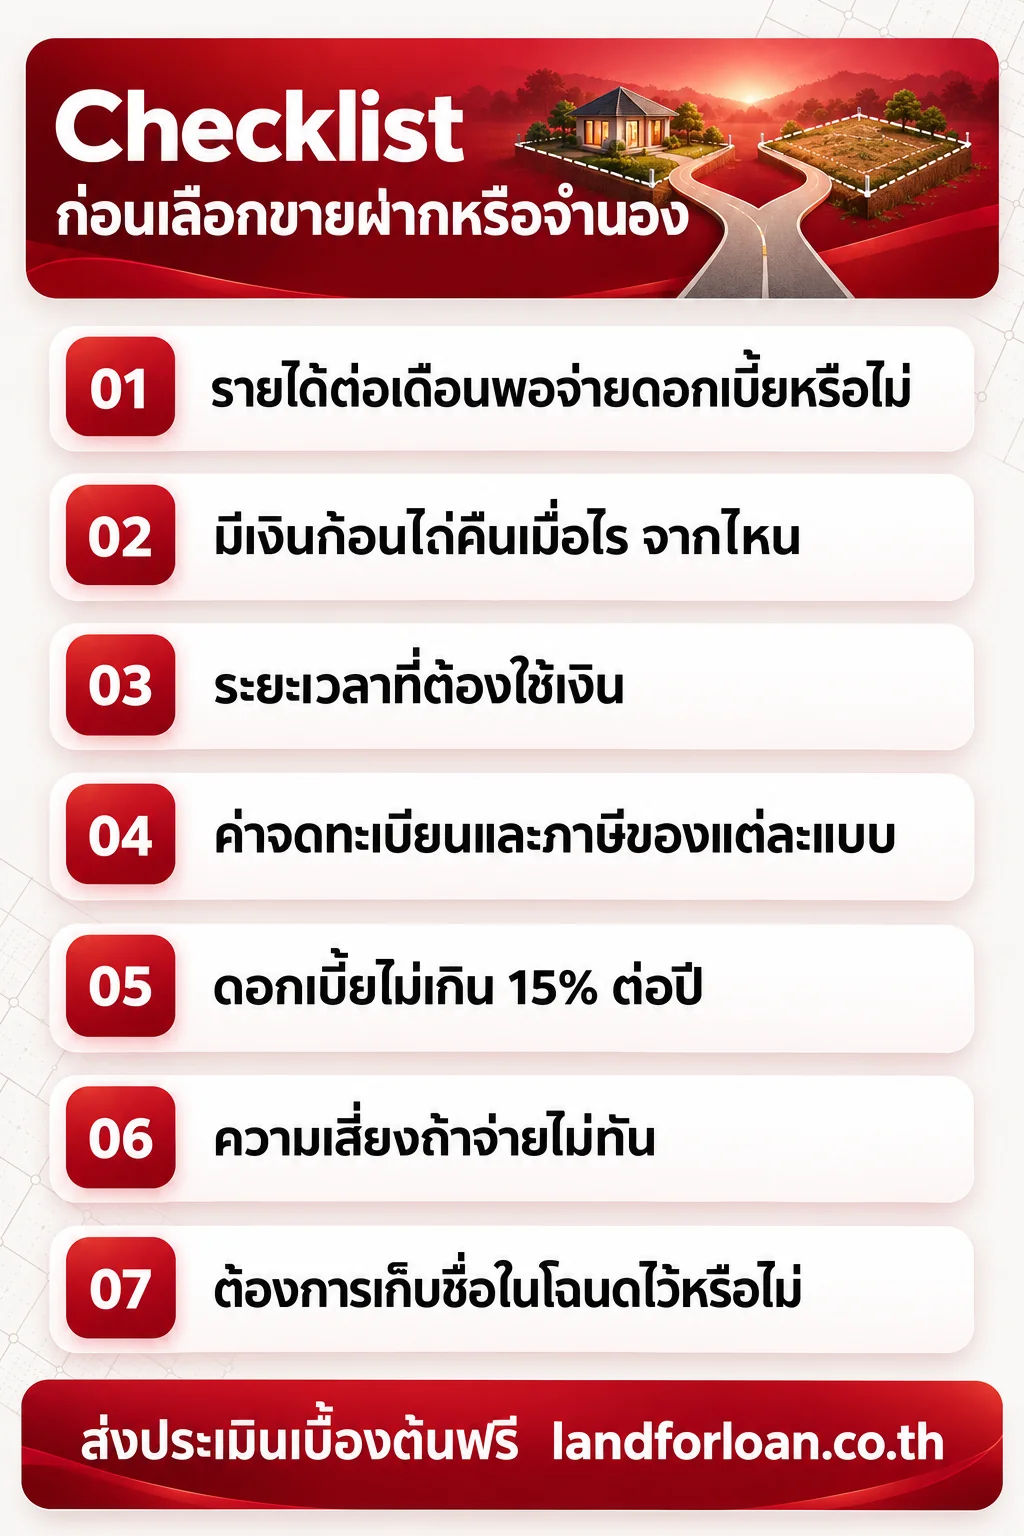
คำแนะนำจาก Land for Loan: ลองเขียนตัวเลข 3 อย่างก่อนตัดสินใจ คือ เงินที่ต้องใช้ รายได้ต่อเดือนที่เหลือหลังค่าใช้จ่าย และวันที่จะมีเงินก้อนกลับมา ถ้ารายได้ต่อเดือนจ่ายดอกเบี้ยได้สบาย จำนองมักคุ้มกว่า ถ้าต้องการเงินเร็วและมีวันได้เงินก้อนชัดเจน ขายฝากระยะสั้นตอบโจทย์กว่า
ตารางเปรียบเทียบขายฝากกับจำนองก่อนตัดสินใจ
| ประเด็น | ขายฝาก | จำนอง |
|---|---|---|
| กรรมสิทธิ์ | โอนไปผู้รับซื้อฝาก | ยังเป็นของเจ้าของ |
| การใช้ประโยชน์ | ที่ดินเกษตร/ที่อยู่อาศัย ผู้ขายฝากใช้ต่อได้ | เจ้าของใช้ได้ตามปกติ |
| ระยะเวลา | ไถ่ภายใน 1–10 ปี (ที่ดินเกษตร/ที่อยู่อาศัย) | ตามสัญญากู้ |
| การชำระคืน | สินไถ่ก้อนเดียวภายในกำหนด | ผ่อนหรือจ่ายดอกรายเดือน |
| ค่าจดทะเบียน | 2% ของราคาประเมิน + ภาษี | 1% ของวงเงิน ไม่เกิน 200,000 บาท |
| ถ้าผิดนัด | ไม่ไถ่ตามกำหนด ทรัพย์หลุดทันที | บอกกล่าว 60 วัน ฟ้องศาล ขายทอดตลาด ส่วนที่ขาดลูกหนี้ไม่ต้องรับผิด |
| ความเร็วในการได้เงิน | มักเร็วกว่า | ขึ้นกับผู้ให้กู้ |
ถ้าเลือกจำนองแล้ว และกำลังเทียบระหว่างธนาคารกับผู้ให้กู้เอกชน ดูได้ที่ จำนองที่ดินกับนายทุน vs ธนาคาร ที่ไหนดี และถ้ากังวลเรื่องการถูกยึด อ่าน ที่ดินติดจำนอง ถูกยึดได้ไหม
คำถามที่พบบ่อย
ขายฝากกับจำนอง แบบไหนดีกว่า?
ไม่มีแบบไหนดีกว่าเสมอ จำนองเหมาะกับคนที่มีรายได้รายเดือนและอยากเก็บชื่อในโฉนดไว้ ค่าจดทะเบียนถูกกว่า ขายฝากเหมาะกับคนที่ต้องการเงินเร็วและมีเงินก้อนรอไถ่คืนชัดเจน
ขายฝากได้วงเงินมากกว่าจำนองจริงไหม?
ผู้รับซื้อฝากได้กรรมสิทธิ์ระหว่างสัญญา จึงมักพิจารณาได้เร็วและยืดหยุ่นกว่า แต่วงเงินจริงขึ้นกับราคาประเมิน ทำเล และสภาพทรัพย์ของแต่ละแปลง ควรให้ผู้ให้บริการประเมินทั้งสองแบบแล้วเทียบกัน
เปลี่ยนจากขายฝากเป็นจำนองได้ไหม?
ได้ โดยไถ่ทรัพย์คืนจากผู้รับซื้อฝาก แล้วนำทรัพย์ไปจดจำนองกับผู้ให้กู้รายใหม่ในวันเดียวกัน ผู้ให้กู้รายใหม่มักชำระสินไถ่แทน ทำให้ไม่ต้องหาเงินก้อนเอง
ดอกเบี้ยขายฝากกับจำนอง ต่างกันไหม?
เพดานเท่ากัน คือไม่เกิน 15% ต่อปีสำหรับผู้ให้กู้เอกชน ที่ Land for Loan ดอกเบี้ยเริ่มต้น 0.75% ต่อเดือนทั้งสองแบบ อัตราจริงขึ้นกับผลประเมินทรัพย์
ถ้าจ่ายไม่ทัน แบบไหนเสี่ยงกว่า?
ขายฝากเสี่ยงกว่า เพราะไม่ไถ่ภายในกำหนด ทรัพย์ตกเป็นของผู้รับซื้อฝากทันทีโดยไม่ต้องฟ้อง ส่วนจำนอง ผู้รับจำนองต้องบอกกล่าวไม่น้อยกว่า 60 วันและฟ้องศาลก่อน
สรุป: เลือกจากแผนเงิน ไม่ใช่จากความเร็วอย่างเดียว
- ขายฝากโอนกรรมสิทธิ์และต้องมีเงินก้อนไถ่คืนตามกำหนด จำนองยังเป็นเจ้าของและผ่อนลดต้นได้
- จำนองค่าจดทะเบียนถูกกว่า ขายฝากมักได้เงินเร็วกว่า
- มีรายได้รายเดือนสม่ำเสมอ จำนองมักเหมาะกว่า รอเงินก้อนแน่นอน ขายฝากระยะสั้นตอบโจทย์
- ทั้งสองแบบ ดอกเบี้ยเอกชนไม่เกิน 15% ต่อปี และต้องจดทะเบียนที่สำนักงานที่ดินเท่านั้น
ยังเลือกไม่ได้ว่าจะขายฝากหรือจำนอง? ส่งรูปโฉนดหน้า-หลังและบอกแผนใช้เงินให้ทีม Land for Loan ช่วยเทียบทั้งสองแบบให้ฟรีทาง LINE Land for Loan หรือดูบริการ รับจำนองที่ดิน และ รับขายฝาก
แหล่งอ้างอิง
- ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 491–502 (ขายฝาก), 702–746 (จำนอง), 654 (ดอกเบี้ย) — สำนักงานคณะกรรมการกฤษฎีกา
- พระราชบัญญัติคุ้มครองประชาชนในการทำสัญญาขายฝากที่ดินเพื่อเกษตรกรรมหรือที่อยู่อาศัย พ.ศ. 2562 — ราชกิจจานุเบกษา
- กรมที่ดิน — ค่าธรรมเนียม ภาษี และอากร
ข้อมูลในบทความนี้เป็นความรู้ทั่วไป ไม่ใช่คำแนะนำทางกฎหมายหรือการเงินสำหรับกรณีเฉพาะ อัตราจริงขึ้นกับผลประเมินทรัพย์แต่ละราย